정연승 NH투자증권 연구원은 이날 발간한 보고서에서 “2026년 연내 대형 특수선 신규 수주 파이프라인은 제한적이나, 중장기적으로 이집트·그리스·중동 국가의 잠수함 도입 사업은 여전히 유효하다”며 “미국 군함 및 군수지원함 사업도 2027년부터 구체적인 수주 기회가 확대될 전망”이라고 말했다.
보고서에 따르면 한화오션의 8월말 누적 수주는 59.4억달러다. 9월 대형 컨테이너선 6척, 약 11억달러를 수주하면서 상선 수주액은 55억달러를 상회할 전망이다. 4분기에는 Venus FPSO (30억달러 이상), 태국 군함 1척 (6,800억원) 본계약, LNG선 추가 수주 결과를 기대하고 있다.
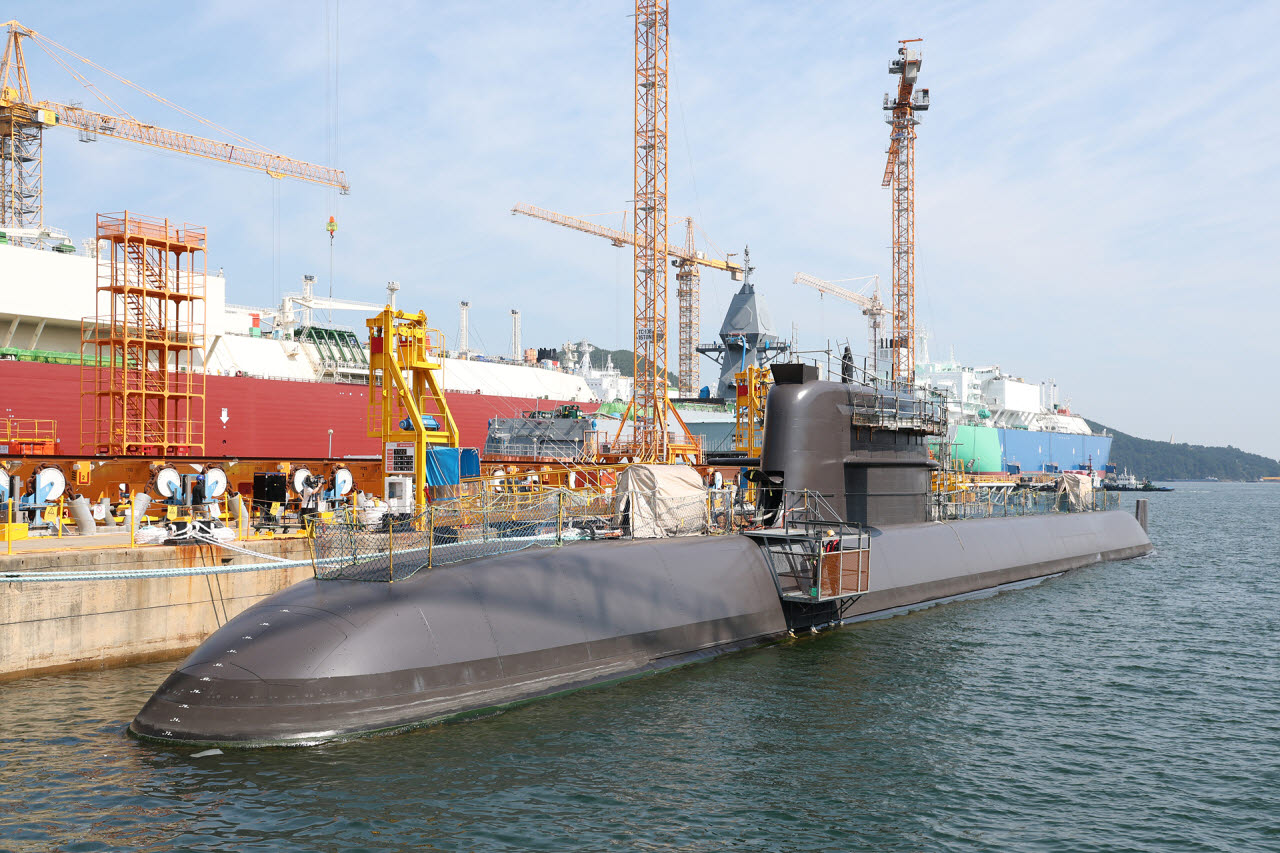
한화오션은 현재 2030년 인도 LNG선 슬롯을 두고 수주 협의를 진행 중이다. 최근 캐나다 잠수함 사업 수주에는 실패했으나, 태국 구축함 1척의 우선협상대상자로 선정됐으며 에스토니아 초계함 4척의 연내 수주 결과도 대기 중이다. 내년에는 Vard와협력 중인 차세대수송함, 필리조선소를 활용한 해상 미사일계측선, 미 해군 호위함 등 미국 군함 사업에서도 구체적인 수주 기회가 나타날 전망이다.
여기에 내년에는 미국 LNG 프로젝트와 연계한 LNG선 발주가 본격화하고, 부유식 데이터센터도 설계 인증을 확보해 시장 진입을 준비 중이라는 점도 한화오션 실적 개선의 긍정적인 요소로 꼽힌다. 장기적으로는 중동을 비롯해 이집트, 그리스, 칠레 등과도 잠수함 사업을 논의하고 있어 캐나다를 제외하더라도 중장기 특수선 수주 파이프라인도 여전히 유효하다.
정연승 연구원은 “최근 아시아 지역 해외 기관투자자 대상 NDR(기업설명회)에서 투자자들의 주요 관심사는 중국 조선소의 공격적인 증설에 따른 한국 조선사의 수주 경쟁력과 가격 결정력 약화 가능성이었다”라며 “중장기적으로 중국과의 상선 수주 경쟁 심화를 감안하면 중국과 직접 경쟁하지 않는 군함과 해양플랜트에서의 수주 성과가 향후 가장 중요한 변수가 될 것”이라고 말했다.
NH투자증권은 한화오션의 3분기 연결 기준 매출액을 3조5260억원으로 전년 동기 대비 16.6% 증가하고, 영업이익은 5051억원으로 74.3% 늘어날 것으로 예상했다. 하계휴가와 추석 연휴에 따른 영업일수 감소 및 환율 하락에도 불구하고 상반기 확대한 환헤지 포지션이 실적을 뒷받침할 것으로 분석했다.
정연승 연구원은 “중국 조선사의 공격적인 설비 증설로 상선 신조선가의 추가 상승 여력이 제한적인 것은 사실”이라며 “결국 2027년 이후 실적과 밸류에이션의 열쇠는 미국을 포함한 글로벌 특수선(군함)과 대형 해양플랜트 수주 가시성에 달려 있다”라고 말했다.
|