|
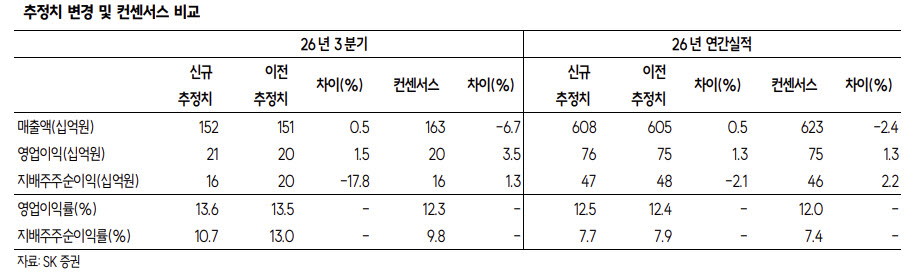
와이지엔터테인먼트의 3분기 연결 기준 매출액을 전년 동기 대비 12.2% 감소한 1520억원, 영업이익은 33.5% 줄어든 207억원으로 전망했다. 전분기와 비교하면 각각 19.0%, 88.5% 증가한 수준이다. 영업이익률은 13.6%로 시장 기대치에 부합할 것으로 예상했다.
실적을 이끄는 것은 공연 부문이다. 3분기에는 베이비몬스터와 빅뱅의 월드투어가 각각 14회, 8회 진행됐으며 트레저의 팬 콘서트 19회도 반영됐다. 이에 따른 공연 매출액은 325억원으로 추정했다. 전분기 94억원 대비 약 3.5배 증가한 규모다.
특히 베이비몬스터의 일본 교세라 돔 공연 성과에 주목했다. 베이비몬스터는 지난 9월 22~23일 이틀간 약 9만명의 관객을 동원하며 회차당 4만5000명 규모의 공연을 전석 매진시켰다. 신인 아티스트가 대규모 돔 공연을 소화할 수 있는 팬덤을 확보했다는 점에서 향후 투어 확대 가능성이 높아졌다는 평가다.
박 연구원은 “주목할 점은 빅뱅 20주년 월드투어의 실적 기여보다 베이비몬스터의 교세라 돔 입성”이라며 “이틀간 약 9만명을 동원하며 회차당 4만5000명을 기록했고 전석 매진으로 돔 규모 공연의 체력을 증명했다”고 강조했다.
다만 지난해 블랙핑크 월드투어에 따른 높은 기저와 일본 활동 비중 확대는 전년 대비 실적 감소 요인으로 꼽았다. 이번 분기 공연 활동의 약 70%가 일본에 집중됐는데, 일본 공연은 매출이 로열티로 인식되는 특성이 있기 때문이다.
상품기획(MD) 매출도 성장세를 이어갈 전망이다. SK증권은 3분기 MD 매출액을 306억원으로 추정했다. 전년 동기 281억원보다 약 8.9% 증가한 규모다.
박 연구원은 “2분기 비활동기에도 판매력 성장이 확인된 베이비몬스터의 공연 MD에 빅뱅과 트레저 MD가 더해지며 전년 대비 증가할 것”이라고 설명했다.
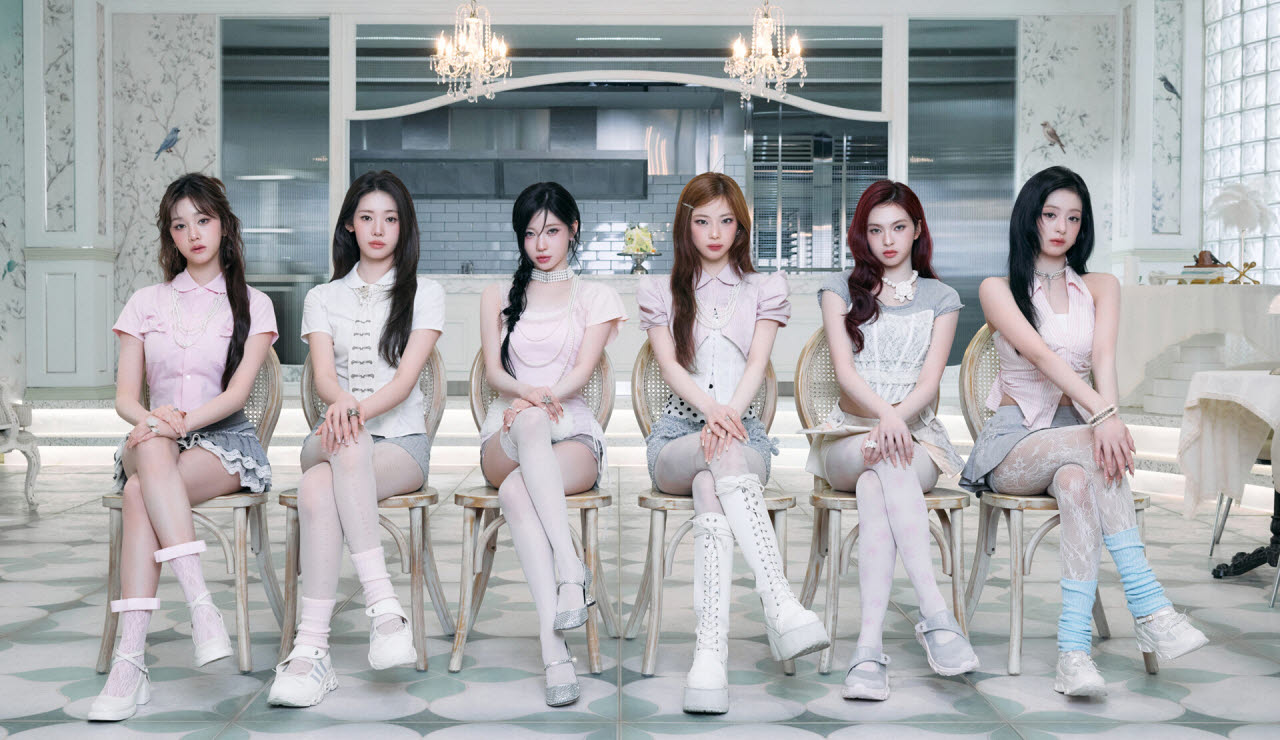
중장기 성장동력으로는 아티스트 포트폴리오 확대를 제시했다. 와이지엔터테인먼트는 그동안 아티스트 육성 역량에 비해 보유 IP가 상대적으로 제한적이라는 평가를 받아왔다. 그러나 내년 상반기 남자 그룹, 하반기 여자 그룹의 데뷔가 예정되면서 이러한 한계가 완화될 수 있다는 분석이다.
박 연구원은 “동사는 아티스트 육성 노하우가 풍부한 반면 보유 IP가 상대적으로 제한적이라는 점이 한계로 지적돼 왔다”며 “2027년 상반기 남자 그룹, 하반기 여자 그룹의 데뷔가 예상됨에 따라 IP 포트폴리오 다각화 기대감이 밸류에이션에 긍정적으로 작용할 것으로 판단한다”고 밝혔다.
이어 “이들의 초기 성과를 통해 성장 가능성이 가시화된다면 빠른 투어 개시를 통한 실적 추정치 상향이 기대된다”고 덧붙였다.
올해 연간 매출액은 6079억원, 영업이익을 758억원으로 전망했다. 전년 대비 각각 11.5%, 6.3% 증가한 수준이다. 내년 매출액과 영업이익은 각각 5619억원, 697억원으로 예상했다.
|