실적 추정치 변경은 미미했지만 업종 주가 상승에 따라 목표주가 산정에 활용한 유사기업(Peer) 배수가 18.0배에서 19.5배로 높아진 점을 반영했다는 설명이다.
주민우 NH투자증권 연구원은 17일 보고서에서 “전방수요가 빠르게 회복되고 있고, 심지어는 타이트한 수급에 가공비 인상이 가능한 환경”이라며 “다만 낮은 수율과 초기램프업비용으로 내년 1분기까지 적자기조는 이어질 전망”이라고 말했다.
전방 수요와 관련해서는 “전기차(EV)는 북미 주문자상표부착생산(OEM) 효과, 에너지저장장치(ESS)는 삼성SDI 효과, 회로박은 인공지능(AI) 수요 효과가 각각 작용하고 있다”고 덧붙였다.
이에 따라 2026년과 2027년 동박 판매량은 각각 2만9000t(전년 대비 31% 증가), 4만4000t(전년 대비 53% 증가)에 이를 것으로 전망했다.
ESS 수요가 빠르게 회복되는 가운데 글로벌 경쟁사들이 회로박 생산에 집중하는 전략을 펴면서 전지박 수급이 타이트해지고 있다는 진단이다.
주 연구원은 “이에 동사는 2027년부터 가공비를 kg당 1~2달러(25~50% 인상) 수준으로 올릴 계획”이라며 “가공비를 1달러 인상할 때마다 영업이익에 500억원씩 기여해 수익성 개선의 마중물 역할을 할 것으로 기대된다”고 말했다. 다만 “낮은 수율과 초기 램프업 비용으로 내년 1분기까지 적자 기조가 이어질 것”이라고 덧붙였다.
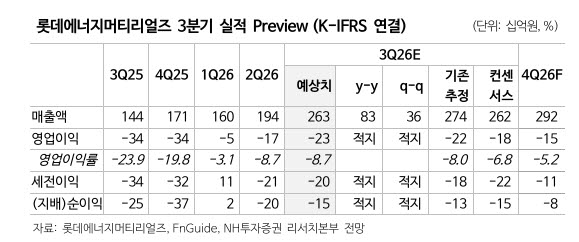
NH투자증권은 롯데에너지머티리얼즈(020150)의 3분기 매출액을 2634억원(전년 대비 83% 증가, 전분기 대비 36% 증가), 영업손실을 229억원(영업이익률(OPM) -9%)으로 추정했다. 이는 시장 컨센서스인 매출액 2618억원, 영업손실 179억원을 하회하는 수준이다.
주 연구원은 “동박 판매량은 8400t(전년 대비 83% 증가, 전분기 대비 37% 증가)으로 개선되지만, ESS용 6마이크로미터(㎛) 전지박과 초저조도동박(HVLP) 3·4급 회로박 등 신규 제품의 낮은 수율에 더해 말레이시아 5공장 신규 라인 가동에 따른 고정비 부담(분기 50억원 추정)으로 적자 규모가 확대될 것”이라고 내다봤다.
그는 이어 “중앙처리장치(CPU)용 HVLP3급 회로박이 8월부터 출하되기 시작한 점은 고무적이지만 수율 개선 과제는 아직 남아있고, 그래픽처리장치(GPU)용 HVLP4급 회로박은 아직 출하되지 못하고 있다”며 “ESS용 6㎛ 전지박도 전방에서 강력한 수요가 확인되고 있지만 마찬가지로 수율 개선이 필요한 상황”이라고 설명했다.
|