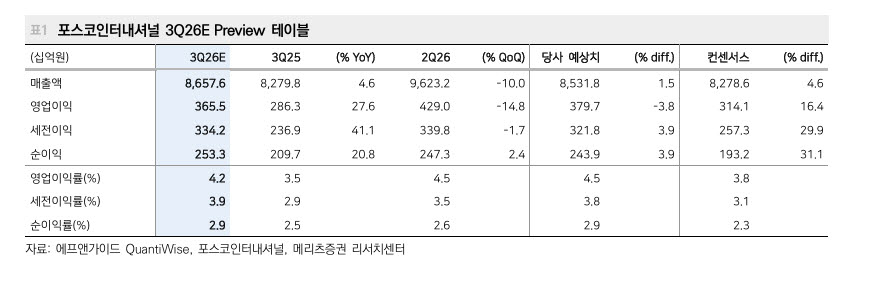
문경원 메리츠증권 연구원은 이날 보고서에서 “미국 마셀러스(Marcellus) 비운영 셰일가스 자산을 5억5000만달러(약 7500억원)에 인수하기로 결정했다”며 “향후 미국 내 가스 수요 증가로 인한 헨리허브 가격 상승 가능성, 북미로의 지역적 확장, LNG 트레이딩 사업과의 시너지를 감안하면 긍정적인 보너스가 열려있다”고 말했다.
예상 생산량은 하루 124MMcf(백만입방피트)로 액화천연가스(LNG) 환산 시 연간 약 100만t, 지분 귀속 기준 미얀마 가스전의 약 50%에 해당하는 대형 자산이라고 평가했다.
문 연구원은 “세후 투하자본이익률(ROIC)은 약 10%로 추정되며, 이는 가중평균자본비용(WACC) 7.3%를 웃돈다”고 말했다.
투자 이후 배당흐름도 양호하다고 평가했다. 문 연구원은 “늘어나는 당기순이익의 50%를 꾸준히 배당하고 있다”며 “2026년 예상 배당수익률은 4.9%, 2027년은 5.4%”라고 말했다. 이어 “5개년 평균(2022~2026년 예상) 투자활동현금흐름은 1조원에 달하지만 상각전영업이익(EBITDA)은 1조7000억원으로, 공격적인 투자와 배당에도 불구하고 차입금 증가폭은 크지 않다”고 평가했다.
향후 희토류, 영구자석 관련 투자가 후보군으로 거론됐으며, 적어도 미얀마 가스전 생산량이 감소하는 2030년대 중반까지는 ‘인수·증익·배당’ 공식이 이어질 것으로 전망됐다.
문 연구원은 “특정 트리거를 기다리기보다 배당수익률과 저평가 매력에 초점을 둔 사고 후 보유(Buy&Hold) 전략이 유효하다”고 말했다.
|