|
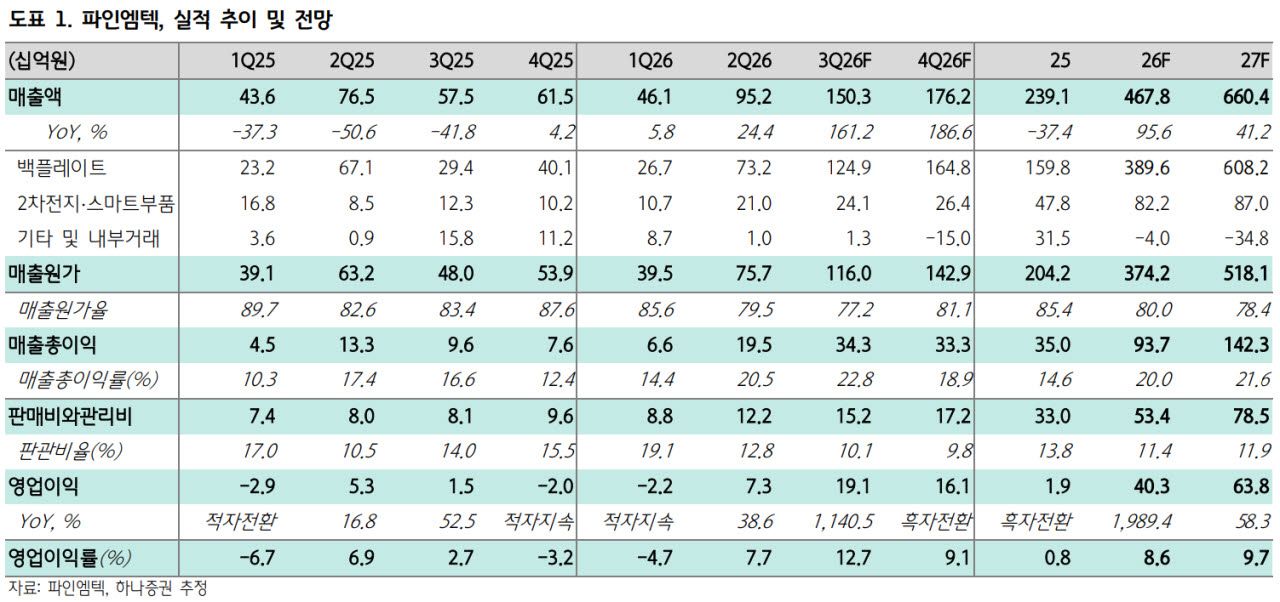
앞서 파인엠텍은 2분기 매출액은 952억원(전년 대비 +24.4%), 영업이익은 73억원(+38.6%)을 기록했다. 지난해 국내 고객사의 공급처 다변화로 축소됐던 백플레이트 공급 비중이 회복되면서 외형과 수익성이 동반 개선됐다. 3분기에는 국내 고객사의 폴더블 신모델 판매 호조에 힘입어 매출액 1503억원(+161.2%), 영업이익 191억원(+1140.5%)을 예상했다.
그는 “국내향 백플레이트 물량 증가와 안정적인 양산이 수익성 개선을 이끌며, 영업이익률은 12.7%에 달할 것으로 추정한다”면서 “검증된 공급사가 제한적인 상황에서 경쟁사의 초기 품질 문제까지 겹치며 파인엠텍에 초도 물량이 집중되는 것으로 파악된다”고 설명했다.
북미향 매출은 하반기 1300억원을 웃돌 것으로 추정하며, 대부분은 4분기에 반영될 것으로 전망했다. 권 연구원은 “국내향은 계절성을 감안해 4분기 매출을 3분기의 절반 수준으로 반영했다”며 “북미 신규 물량이 국내 고객사의 계절적 감소를 상쇄하며, 통상 비수기였던 4분기에도 전사 외형 성장을 뒷받침할 것으로 판단한다”고 강조했다.
2026년 매출액은 4678억원(+95.6%), 영업이익은 403억원(+1989.4%)으로 추정했다. 4분기 매출액은 1762억원으로 전분기 대비 17.2% 증가하나, 영업이익은 161억원으로 감소할 것으로 봤다. 그는 “양산이 안정된 국내향 제품의 비중이 낮아지고 북미 신규 모델의 비중이 높아지는 만큼, 초기 양산 비용을 감안해 영업이익률을 9.1%로 보수적으로 반영했다”고 부연했다.
2027년에는 북미향 공급이 연간으로 반영되면서 매출액 6604억원(+41.2%), 영업이익 638억원(+58.3%)을 예상했다. 권 연구원은 “고객사 확대를 통한 외형 성장과 향후 양산 안정화에 따른 추가 수익성 개선에 주목할 필요가 있다”고 덧붙였다.