





|
실적 부진의 배경으로 환율 급락과 칩플레이션에 따른 원가 압박 심화, 세트 판매가격 상승에 따른 일부 제품군의 수요 감소를 꼽았다. 9월 14일 기준 3분기 평균 원·달러 환율은 전분기 대비 5%, 고점 대비 14% 하락했다. 수출 비중이 높은 산업 특성상 환율 하락에 따른 부정적인 영향이 불가피하다는 분석이다.
반도체 부품의 평균판매가격(ASP) 상승도 부담이다. 칩플레이션으로 비반도체 부품 업체의 원가 압박이 커지는 가운데 세트 업체들이 부품 원가 상승분을 소비자 가격에 전가하고 있다는 설명이다. 이에 가격 민감도가 높은 정보기술(IT)과 웨어러블 제품군의 수요 감소를 예상했다.
반면 출하량은 견조할 것으로 전망했다. 하반기 모바일 OLED 출하량은 전년 대비 15% 증가할 것으로 예상했다. 글로벌 스마트폰 판매량이 감소하는 상황에서도 북미 모바일 고객사가 중국 스마트폰 업체들의 점유율 공백을 확보하기 위해 공격적인 출하 정책을 펴고 있기 때문이다.
하반기 고부가 모델에 이어 내년 상반기 보급형 모델이 분할 출시되면서 높은 수준의 물량이 이어질 것으로 내다봤다. 중국 패널 업체들의 시장 진입이 잇따라 실패하면서 주요 공급자 지위도 지속될 것으로 전망했다.
대형 OLED 출하량 역시 견조한 판매와 OLED 모니터 수요에 힘입어 전년 대비 16% 증가할 것으로 예상했다. 과거 부진했던 IT 액정표시장치(LCD) 사업도 고부가 제품 중심의 믹스 개선으로 수익성 회복이 이어지고 있다고 평가했다.
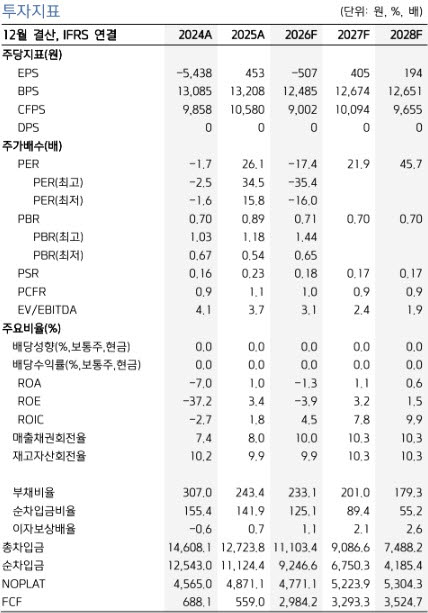
주가는 대외환경 악화 우려를 상당 부분 반영한 것으로 봤다. 현재 주가는 고점 대비 47% 조정받아 2026년 예상 주당순자산가치(BPS) 기준 주가순자산비율(PBR) 0.7배 수준까지 내려왔다.
환율 부담은 4분기부터 일부 완화될 것으로 예상했다. 3분기에는 원화 강세가 실적에 부정적으로 작용하지만 4분기부터 낮아진 환율을 기준으로 원재료를 매입하면서 부정적인 효과가 줄어들 수 있다는 설명이다.
권 연구원은 “주가 반등 트리거는 북미 모바일 고객사의 판매 호조와 칩플레이션의 완화 추세”라며 “출하량 유지와 수익성의 추가적인 감소 방어가 관건”이라고 평가했다. 이어 “비우호적 환경임에도 견조한 출하량 유지는 향후 업황 개선 시 반등의 근거가 될 것으로 판단한다”고 덧붙였다.