|
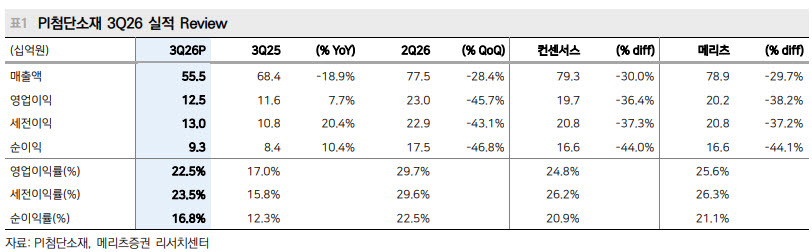
칩 인플레이션에 따른 스마트폰 수요 둔화로 연성인쇄회로기판(FPCB)과 방열시트 부문 매출이 모두 부진했다. 특히 방열시트는 고객사의 신제품 출시 모델 수가 줄면서 매출이 큰 폭으로 감소했다. 그러나 가동률이 40%대로 하락한 상황에서도 FPCB 내 고부가 제품 비중이 2분기 47%에서 3분기 55%로 확대되며 평균판매가격(ASP)이 상승했다. 이에 따라 20% 이상의 영업이익률을 유지했다.
4분기에도 고객사 재고 조정이 이어질 것으로 예상했다. 메리츠증권은 4분기 매출액을 550억원, 영업이익을 120억원으로 전망했다. 전년 동기 대비 매출액은 5.8% 감소하지만 영업이익은 82.5% 증가하는 수준이다. 전방 수요 둔화가 지속되는 가운데 대만 경쟁사인 타이마이드(Taimide) 역시 7월부터 매출 역성장을 이어가고 있다는 점을 근거로 들었다.
그러나 고부가 제품 중심의 매출 비중 확대가 수익성을 뒷받침할 것으로 내다봤다. 내년에는 FPCB 내 고부가 제품 비중이 70%를 웃돌고, 방열시트도 출하 물량 대부분이 고후도 제품으로 전환될 것으로 예상했다. 고부가 제품 확대와 고후도 방열필름의 본격적인 출하가 ASP 상승으로 이어지면서 전방 수요 부진에도 높은 수익성을 유지할 것이란 전망이다.
중장기적으로는 모회사 아케마와의 시너지를 바탕으로 산업용과 항공우주, 휴머노이드 등 신규 응용처로 사업 영역을 넓힐 가능성도 제시했다. 첨단산업용 부문은 모바일 의존도가 상대적으로 낮으며 산업용·항공우주용 시장으로 적용처 확대가 진행되고 있어 매출처 다변화가 기대된다는 분석이다.
하지만 스마트폰 매출 의존도가 여전히 높아 전방 수요 둔화에서 벗어나기 어렵고, 본격적인 외형 성장 재개까지는 시간이 필요하다고 짚었다. 실적 추정치 하향을 반영해 적정주가는 낮췄지만, 12개월 선행 주가수익비율(PER)이 2015년 이후 역사적 저점 구간에 있다는 점과 중장기 성장 잠재력을 고려해 매수 의견을 유지했다.