




특히 풍부한 시중 유동성이 회사채 투자로 유입되면서 향후 신용스프레드가 더 축소될 가능성도 높아질 것이라는 전망이다.
<이 기사는 8일 오후 4시3분 실시간 금융경제 뉴스 터미널 `이데일리 마켓포인트`에 출고된 것입니다. 이데일리 마켓포인트를 이용하시면 이데일리의 고급기사를 미리 보실 수 있습니다.>
대우증권 김민정 연구원은 8일 내놓은 `신용 스프레드 전망` 보고서를 통해 최근 나타나고 있는 신용 스프레드 축소 추세는 우량 기업을 중심으로 한 펀더멘털 개선과 수급요건에 따른 것이라고 설명했다.
김 연구원은 "일반적으로 경제성장 둔화가 예상되면 기업실적 악화 우려가 제기되면서 신용 스프레드는 확대되기 마련이지만 최근 회사채 시장은 이같은 원론적인 접근이 무색해지면서 양호한 실적을 나타내는 우량 회사채 위주로 신용스프레드가 축소되고 있다"고 평가했다.
|
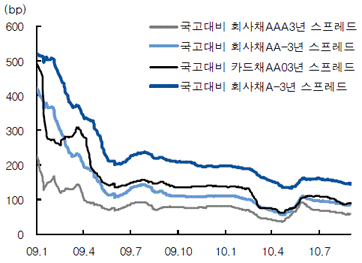
김 연구원은 또 "회사채 발행의 증가는 수급상 약세 요인으로 작용해 수익률 상승을 일으켜 신용 스프레드가 벌어질 수 있지만 금리 메리트에 의한 투자 수요가 회사채 공급(발행)을 압도하면서 스프레드는 급격히 축소됐다"고 설명했다.
즉, 우량 회사채 위주의 투자 수요가 늘어나면서 전체 신용 스프레드를 좁히는 요인이 됐다는 설명이다.
김 연구원은 다만 이같은 특징이 모든 회사채에 적용된 것이 아니라 펀더멘털이 강화된 건실한 기업들 위주로 이뤄졌다고 강조했다.
그는 "건설과 해운 조선업 등 산업 위험이 높은 것으로 인식된 회사채의 경우 동일 등급 회사채보다 훨씬 높은 금리에 발행되거나 거래되면서 이들 회사의 채권은 한두단계 낮은 신용등급의 채권으로 디스카운트 되고 있다"고 분석했다.
또 "불과 한 계단 차이인 `BBB+`급과 `A-`급 회사채의 민평 스프레드가 380bp(3.8%포인트)까지 벌어지고 있다"며 BBB급 회사채에 대한 시장의 인식이 과거와 달라지지 않았다는 점을 분명히 했다.
결국 회사채 시장에서 신용 스프레드 축소는 고위험 산업군 채권과 `BBB`급 회사채는 적용되지 않고 있다는 설명이다.
한편 김 연구원은 앞으로도 이같은 우량 회사채 위주의 신용 스프레드 축소는 지속될 것으로 내다봤다. 무엇보다 수급여건이 우호적이라는 점을 그 논거로 제시했다.
그는 "은행권 총예금 증가율이 19%에 육박하는 상황에서 시중 여유자금이 대출이 아닌 채권투자로 이어지면서 금리 하락을 견인하고 있다"며 "위험을 회피하기 위해 여유자금을 은행에 위탁한 것이 시중 유동성 증가로 이어진 것"이라고 설명했다.
아울러 "낮아진 국채금리 레벨에 부담을 느끼는 채권투자자라면 일부 신용 위험을 감당하고서라도 국채보다 금리가 높은 회사채에 투자할 것"이라며 "이같은 사실들이 우량 회사채의 투자 메리트가 존재하는 근거"라고 덧붙였다.






