




고태봉 IBK투자증권 애널리스트(사진)는 지난 21일 서울 여의도 사학연금회관 대강당에서 열린 `2011 업계지도`(이데일리 著) 발간기념 베스트애널리스트 초청 투자설명회에서 이같이 밝혔다.
고 애널리스트는 무엇보다 내년도 현대차(005380)와 기아차(000270)의 글로벌 공장 가동률이 100%를 넘는다는 점에 주목해야 한다고 강조했다.
|
미국 경기 회복과 유로존 재정 위기 안정에 따라 이 지역에서의 신차 수요 증가와 체질 개선을 통한 원가율 절감 역시 이익 개선을 이끌 것으로 기대했다.
고 애널리스트는 특히 내년 상반기에는 그랜저 출시 효과로 현대차가 기아차 보다 강한 상승 모멘텀을 받을 수 있을 것으로 예상했다.
이어 그는 "올 한해 자동차주의 주가가 많이 올랐다는 부담감이 있지만 과거 주가 흐름을 보면 전혀 그렇지 않다"고 강조했다.
|
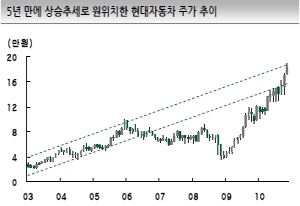
고 애널리스트는 "지난 2006년부터 3년 동안 현대자동차의 주가는 박스권에서 지지부진한 흐름을 보였다"며 "최근 2년 동안의 상승은 주가가 정상화 되는 국면이었다고 보는 것이 맞다"고 설명했다.
또 그는 현대차와 기아차의 밸류에이션(PER)이 8배 정도로 글로벌 경쟁 업체들이 10배에서 15배의 PER를 적용 받는 것에 비해 상대적으로 저평가 돼 있다고 지적했다.
고 애널리스트는 올해 외국인 지분이 증가한 것 역시 긍정적으로 해석할 수 있다고 봤다.
그는 "대북 리스크 고조에도 불구하고 외국인 지분율에는 큰 변화가 없었다"며 "이들이 현대차를 매입한 평균 단가가 13만3000원이라는 점을 고려할 때도 추가 상승 여력은 충분하다"고 분석했다.
한편 그는 자동차주가 환율 변수에 취약할 것이라는 우려에 대해서도 크게 걱정할 필요는 없다고 일축했다.
고 애널리스트는 "달러 가치 하락에도 불구하고 원화는 엔화에 대해 경쟁력을 확보하고 있다"며 "실제로 달러-원 환율에 영향을 받는 국내 생산 수출 부분의 비율도 매우 낮은 편"이라고 전했다.
내년도 해외 생산 비중은 현대차가 54.3%, 기아차는 38.7%에 달할 것으로 예상된다는 것.
고 애널리스트는 자동차 부품주 중에서는 현대모비스(012330)와 함께 평화정공(043370), 에스엘(005850), 화신(010690) 등을 추천했다.
다만 그는 "시총 상위주 중에서는 부품주보다는 완성차 업체가 더 싸다"고 덧붙였다.
| 이것이 국내 유일 업계지도다!..2011년판 출간! |
| 경제 금융 산업전문기자 32명과 애널리스트 163명 합작품 |






