




13일 회사채 애널리스트와 운용역들은 현대그룹의 현대건설 인수 참여 선언과 관련, 한결같이 부정적인 반응을 쏟아냈다. 재무사정이 이제 막 개선되기 시작한 시점에 불과하고, 인수대상의 덩치도 감당하기 어렵다는 이유에서다.
<이 기사는 13일 오후 4시40분 실시간 금융경제 뉴스터미널 `이데일리 마켓포인트`에 출고됐습니다. 이데일리 마켓포인트를 이용하시면 고급기사를 미리 보실 수 있습니다.>
|
이어 "현대건설(000720)의 현대상선 보유지분 때문에 경영권을 걸고 승부를 걸 수밖에 없는 상황이라면, 그 부분만 놓고 소통을 하고 조율하는데 초점을 맞출 생각을 해야 한다"면서 "이번 인수 시도는 언제든 (포기로) 되돌려질 수 있다는 생각이 들 정도로 무리한 선택"이라고 말했다.
현대상선과 현대엘리베이터(017800)는 지난 11~12일 "현대건설 인수를 위해 공개매각절차에 참여하겠다"고 밝히고, 도이체방크와 맥쿼리를 인수 자문사로 선정했다. 현대건설은 현재 현대상선 지분 8.3%를 들고 있다. 현정은 현대그룹 회장의 우호지분은 40.2%고, 경영권 분쟁의 상대였던 현대중공업과 KCC 등의 현대상선 보유지분은 총 30.6%다. (관련기사☞ 2010.07.28 13:50 "진단!현대그룹)③`화약고` 현대건설 M&A")
한 자산운용사 운용역은 "현대그룹은 재무구조개선약정 체결 거부를 이유로 은행들로부터 신용공여 중단 선언을 받은 상태인데, 국내 금융기관에서는 인수금융 참여 의사를 가진 곳이 거의 없을 것으로 추정된다"고 말했다.
그는 또 "인수에 총 3조원의 돈이 필요하다고 가정하면, 현대그룹은 2조 이상을 재무적투자자(FI)로부터 끌어와야 할 것"이라며 "과도한 차입인수(LBO)는 상당히 높은 이자부담만 짊어지게 만들 수 있다"고 우려했다.
현대건설의 매각 대상인 채권단 보유 주식은 3888만주로 전체 지분의 35% 정도. 현주가를 6만원으로 계산할 경우 2조3000억원 규모다. 경영권 프리미엄을 30%로 치면 총 인수금액은 3조원, 50%로 볼 땐 3조5000억원에 이른다. 현대상선과 현대엘리베이터의 1분기말 현재 현금성자산 합계는 1조2977억원이다.
또 다른 증권사의 한 크레딧애널리스트는 "인수에 성공하더라도 잘못하면 재무부담이 매우 심각한 상황에 처할 가능성도 배제할 수 없다"면서 "그룹 사이즈 대비 현대건설 규모가 너무 큰 상황"이라고 말했다.
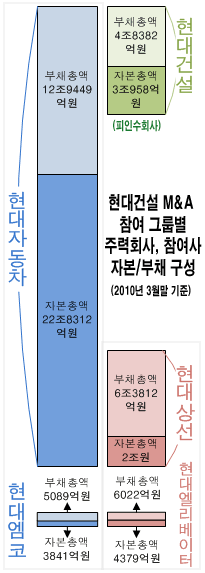
현대건설의 총자산은 올 3월말 기준 7조9340억원이다. 현대상선은 이보다 조금 더 큰 8조3812억원, 현대엘리베이터는 1조40억원이다. 현대그룹 전체 자산은 지난해 말 기준 20조8350억원(현대증권 포함), 부채비율은 297.3%다.
한편 현대그룹과 함께 이번 인수경쟁에 참여한 현대차그룹의 경우 주력회사인 현대자동차(005380)의 자산만 35조7761억원에 이르고 있다.




