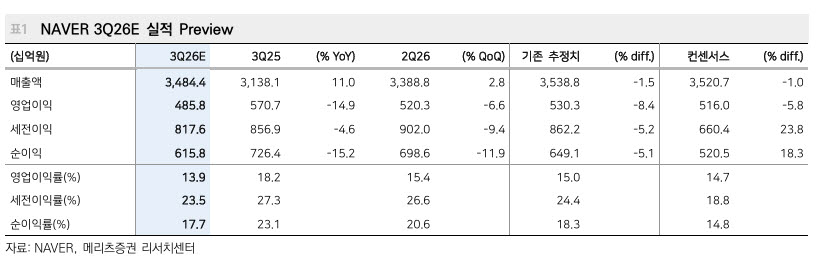
이효진 메리츠증권 연구원은 8일 보고서에서 NAVER의 3분기 연결 매출액을 전년 동기 대비 11.0% 증가한 3조4844억원, 영업이익을 14.9% 감소한 4858억원으로 추정했다. 영업이익은 컨센서스를 5.8% 밑도는 수준이다. 투자의견 ‘매수(Buy)’와 적정주가 33만원은 유지했다. 전날 종가는 18만9000원이다.
이 연구원은 “전년과 달리 추석 영향이 3분기에 인식되며 커머스 매출과 광고에 부담을 가중시켰다”며 “다만 이는 계절성 영향으로 4분기 정상화될 것”이라고 말했다. 비용 증가는 월드컵·아시안게임 투자비용과 N페이 단말기 무상 공급 및 관련 프로모션 비용이 주원인으로 꼽혔다. 이에 올해와 내년 영업이익 추정치를 각각 2조796억원, 2조5825억원으로 3.4%, 6.3% 낮췄다.
메타의 AI 에이전트 뮤즈 출시에 따른 검색 경쟁 우려도 짚었다. 뮤즈 공개 이후 익스피디아, 부킹닷컴 등 소비자 탐색 과정을 수익화하던 온라인여행사(OTA)의 주가 타격이 컸다. 이 연구원은 “내년 국내 도입이 예고된 상황에서 대비가 필요한 시기인 것은 맞다”면서도 “오프라인 데이터를 활용한 온라인투오프라인(O2O)에서 기회를 찾는 현재 투자가 적절한 방어책일 수 있다”고 분석했다. 이어 “과거 네이버 지도에 검색 광고 모델을 본격 도입하며 수익화에 성공한 전례가 있어 기대감은 유효하다”고 덧붙였다.
신사업 우려는 이달 말 해소될 것으로 봤다. 이 연구원은 “엔비디아 유상증자 납입일(10월 30일) 전후로 그래픽처리장치(GPU) 선적과 수주 계약이 공개되며 신사업에 대한 투자자 우려를 완화시킬 것”이라며 “클라우드 내 대규모언어모델(LLM) 사용에서 국외 데이터 유출 문제는 여전히 중요한 만큼, 병목에 해당하는 서비스형 GPU(GPUaaS)를 네이버가 제공할 수 있다면 AI 프론티어 기업들이 마다할 이유가 없다”고 설명했다. 메리츠증권은 네이버가 사업 첫해인 2027년 네오클라우드 매출 1조원을 기록할 것으로 전망했다.
다만 아쉬움도 남겼다. 이 연구원은 “신사업 시작 직전 분기인데도 기존 사업의 투자와 비용 지출로 인한 실적 부진이 4분기까지 예상된다”며 “현재 상황이 동트기 전 가장 어두운 새벽이 되기 위해서는 네오클라우드뿐 아니라 커머스, 개인간거래(C2C) 등에 대한 투자 회수 계획이 시장에 공유될 필요가 있다”고 강조했다.
|