|

토르스텐 슬록 아폴로글로벌매니지먼트 수석이코노미스트는 “정부가 세금으로 5달러를 걷을 때마다 1달러를 국가부채 이자를 갚는 데 쓰고 있다”며 “정말로 매우 높은 수치이며 앞으로 계속 증가할 것”이라고 지적했다.
제프리 건들락 더블라인캐피털 최고경영자(CEO)는 최근 투자 행사에서 “정부가 현재 금리 수준을 불편해하고 있다는 사실이 상당히 명백해지는 지점에 이르고 있다”고 말했다.
단기물·바이백 다음 카드 ‘오퍼레이션 트위스트’
재무부가 현재 활용하는 비교적 온건한 수단은 단기 국채 발행 비중을 늘리고 오래된 국채를 소규모로 바이백하는 것이다. 국채시장의 유동성을 개선하기 위한 조치다.
하지만 장기금리가 계속 상승한다면 정부가 동원할 수 있는 수단은 제한적이다. 로이터는 과거 사례에 비춰볼 때 정책 대응이 한 단계 강화될 경우 오퍼레이션 트위스트의 전면적인 부활이 선택지로 거론될 수 있다고 분석했다.
오퍼레이션 트위스트는 1961년 미국이 사용했던 정책이다. 단기 국채를 팔고 장기 국채를 매입해 장기금리를 끌어내리고 수익률곡선을 평탄하게 만드는 방식이다.
문제는 재무부만으로는 의미 있는 규모의 정책을 시행하기 어렵다는 점이다. 슬록은 연준의 대차대조표를 활용하지 않는다면 재무부가 “금리를 낮출 수 있는 자원은 제한적”이라고 지적했다. 결국 실질적인 오퍼레이션 트위스트를 시행하려면 연준의 협조가 필요하지만, 연준은 뚜렷한 금융시장 위기가 발생하지 않는 한 개입을 주저할 수 있다고 로이터는 분석했다.
케빈 워시 연방준비제도(Fed·연준) 의장도 연준이 대규모 국채와 기타 증권을 보유하는 데 비판적인 입장을 보여왔다. 대규모 채권 매입이 통화정책과 정부의 부채관리 사이의 경계를 흐릴 수 있다는 이유에서다. 그는 연준 의장과 재무장관이 연준 대차대조표와 재무부의 국채 발행 목표를 공개적으로 조율하는 새로운 ‘재무부-연준 협약’을 주장해왔다.
|
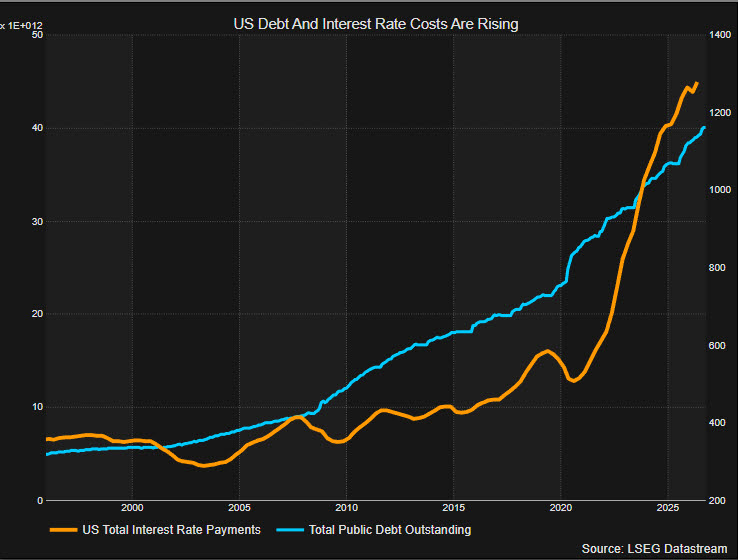
오퍼레이션 트위스트로도 장기금리를 억제하지 못할 경우 더 극단적인 수단은 수익률곡선통제다. 중앙은행이 특정 장기금리의 상한선을 정하고 이를 지키기 위해 사실상 무제한으로 국채를 매입하는 방식이다.
미국도 전례가 있다. 연준은 2차 세계대전의 전비 조달과 전후 경제를 지원하기 위해 1942년부터 1951년 재무부-연준 협약이 체결될 때까지 장기 국채금리를 2.5%로 묶었다. 일본은행도 2016년부터 2024년까지 YCC 정책을 운용했다.
하지만 대가는 작지 않다. 금리를 인위적으로 낮추면 정부의 막대한 재정적자에 따른 정치적 부담은 줄어들지만 투자자들이 인플레이션으로 가치가 떨어진 달러를 돌려받게 될 것이라고 우려하기 시작하면 정책의 지속 가능성이 흔들릴 수 있다. 금리를 누르기 위한 국채 매입이 오히려 인플레이션을 키우는 악순환으로 이어질 수 있다는 것이다.
베로니크 드 뤼지 조지메이슨대 메르카투스센터 선임연구원은 결국 부채 문제의 근본적인 해법은 재정에 있다고 지적했다. 그는 “의회가 재정조정을 해야 한다. 다시 말하면 긴축”이라며 “연준 혼자서는 해결할 수 없다”고 말했다.
美 부채 줄인 두 번의 역사…이번엔 어느 길?
미국이 2차 세계대전 이후 국내총생산(GDP) 대비 국가부채 비율을 의미 있게 낮춘 것은 두 차례였지만 방법은 크게 달랐다.
존 히긴스 캐피털이코노믹스 수석경제고문에 따르면 전후 미국의 부채비율은 1946년 약 106%에서 1974년 23%까지 떨어졌다. 그러나 같은 기간 10년물 국채금리는 2.2%에서 7.5%로 오히려 치솟았다.
차입비용을 억제하고 비교적 높은 인플레이션을 용인하면서 명목성장률이 국채금리를 웃돌도록 해 부채비율을 낮추는 이른바 ‘금융억압(financial repression)’의 경로였다.
1990년대는 달랐다. GDP 대비 국가부채 비율이 48%에서 32%로 낮아지는 동안 국채금리도 함께 떨어졌다. 당시에는 금리가 경제성장률을 소폭 웃도는 상황에서 지출 억제와 세수 증가가 부채 축소를 이끌었다.
현재 미국 역시 크게 보면 두 갈래 길을 마주하고 있다는 분석이다. 재정긴축과 함께 금리가 하락하는 경로를 택하거나, 인플레이션과 금융억압 속에서 금리가 오르더라도 부채비율을 낮추는 방식이다.
히긴스는 현재 의무지출이 1990년대보다 정부 예산에서 더 큰 비중을 차지하고 있고 의회 역시 증세나 지출 삭감에 소극적인 만큼 위험이 채권 투자자에게 불리한 인플레이션 경로 쪽으로 “기울어 있다”고 평가했다.
국채금리를 단기간 끌어내릴 정책수단은 존재하지만 근본적인 부채 문제를 없애주는 것은 아니다. 오퍼레이션 트위스트나 YCC처럼 강한 수단을 동원할수록 인플레이션이라는 또 다른 비용이 커질 수 있다. 미국 장기금리 상승이 단순한 채권시장의 문제가 아니라 워싱턴의 재정·통화정책 선택을 시험하는 문제로 번지고 있는 이유다.
|