김소혜 한화투자증권 연구원은 “하반기 실적은 GPUaaS 가동률이 상승하면서 시장 눈높이를 소폭 상회할 것으로 예상되고, 내년 이후에는 신규 데이터센터 가동을 계기로 성장 폭이 한 단계 확대될 전망”이라고 밝혔다.
삼성에스디에스의 올해 3분기 연결 기준 매출액은 3조7110억원, 영업이익은 2409억원으로 추정했다. 매출액은 전년 동기 대비 9.4%, 영업이익은 3.7% 증가한 수준으로 시장 컨센서스에 부합할 것으로 예상했다. 영업이익률은 6.5%로 전분기 대비 0.3%포인트 상승할 전망이다.
사업별로는 IT서비스 매출액이 전년 동기 대비 7.5% 증가한 1조7160억원을 기록할 것으로 내다봤다. 특히 클라우드 매출액은 7980억원으로 18.3% 증가할 것으로 추정했다. 지연됐던 프로젝트들이 재개되고 클라우드 관리서비스(MSP) 사업의 대내외 확장세가 가속화된 영향이다.
김 연구원은 “클라우드 매출은 고성장세가 이어진 가운데 물류 사업은 예상보다 호조세를 보인 것으로 파악된다”며 “지연됐던 프로젝트들이 재개됐고 MSP 사업의 대내외 확장세가 가속화되면서 클라우드 매출이 18.3% 증가한 것으로 예상한다”고 설명했다.
물류 사업 역시 예상보다 양호한 흐름을 보일 전망이다. 3분기 물류 업무처리아웃소싱(BPO) 매출액은 1조9950억원으로 전년 동기 대비 11.1% 증가할 것으로 추정했다. 대외 고객 매출 확대와 운임 상승 효과가 실적 개선을 이끈 것으로 분석했다.
수익성도 안정적인 흐름을 이어갈 것으로 봤다. 3분기 IT서비스 영업이익은 2070억원, 물류 부문은 340억원으로 예상했다. 각 사업의 영업이익률은 12.1%, 1.7%로 전분기 대비 각각 0.5%포인트, 0.2%포인트 상승할 전망이다.
김 연구원은 “물류 매출은 대외 매출 확대 및 운임 상승 효과가 크게 작용해 전년 동기 대비 11.1% 성장한 것으로 추정한다”며 “비용 관련 특별한 이슈는 없을 것으로 본다”고 밝혔다.
4분기에는 클라우드 사업의 성수기 효과가 본격적으로 반영되면서 이익 증가 폭이 확대될 것으로 전망했다. 한화투자증권은 4분기 매출액을 전년 동기 대비 6.5% 증가한 3조7660억원, 영업이익은 22.2% 늘어난 2762억원으로 예상했다. 영업이익률은 7.3%로 3분기보다 0.8%포인트 높아질 것으로 추정했다.
특히 클라우드서비스제공(CSP)과 MSP 사업 모두 전분기 대비 성장세가 강화될 것으로 내다봤다. 4분기 클라우드 매출액은 8310억원으로 전년 동기 대비 20.9% 증가할 것으로 예상했다. 기존 관계사 중심의 안정적인 수요에 외부 고객 매출 확대가 더해지는 구조다.
김 연구원은 “4분기 실적은 클라우드 사업의 성수기 효과가 본격적으로 반영되면서 이익 증가 추세가 강화될 것으로 예상한다”며 “CSP와 MSP 모두 전분기 대비 성장세가 강화될 가능성이 높다”고 설명했다.
AI 인프라 사업의 성장 가능성에도 주목했다. 삼성에스디에스는 최근 대외 클라우드와 AI 인프라 관련 수주를 빠르게 확대하고 있다. 기존 그룹 관계사 중심의 사업 구조에서 벗어나 외부 고객 기반을 넓히면서 중장기 성장 동력을 확보하고 있다는 평가다.
김 연구원은 “최근 대외 클라우드와 AI 인프라 관련 수주가 빠르게 확대되고 있어 기존 관계사 중심의 안정적인 수요에 외부 고객 매출 증가가 더해질 것으로 예상한다”고 짚었다.
회사가 제시한 대규모 AI 인프라 확보 계획도 보수적인 수준일 수 있다고 평가했다. 삼성에스디에스는 오는 2031년까지 약 800메가와트(MW) 규모의 AI 인프라를 확보하겠다는 목표를 제시한 바 있다.
김 연구원은 “2031년까지 800MW 수준의 AI 인프라를 확보하겠다는 목표도 보수적인 투자계획에 가깝다고 판단한다”며 “향후 고객 수요가 확인될수록 추가 증설 계획이 상향될 가능성도 높다고 본다”고 강조했다.
인프라 투자 방식의 다변화도 긍정적으로 평가했다. 삼성에스디에스는 직접 투자해 인프라를 확보하는 방식과 설계·구축·운영(DBO) 사업을 병행하고 있다. 직접투자형 인프라를 통해 장기적인 서비스 매출 기반을 확보하는 동시에 DBO를 통해 자본 부담을 상대적으로 낮추면서 사업을 확대할 수 있다는 설명이다.
김 연구원은 “직접투자형 인프라와 자본효율적인 DBO를 병행하는 점에서 중장기 매출과 이익 성장으로 연결될 가능성이 높다고 판단한다”고 밝혔다.
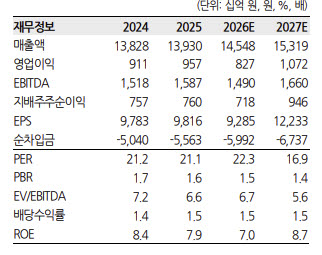
연간 실적은 올해보다 내년 개선 폭이 클 것으로 예상했다. 한화투자증권은 올해 삼성에스디에스의 매출액을 전년 대비 4.4% 증가한 14조5480억원, 영업이익은 13.6% 감소한 8270억원으로 추정했다. 내년에는 매출액이 5.3% 늘어난 15조3190억원, 영업이익은 29.6% 증가한 1조720억원을 기록할 것으로 전망했다.
특히 내년 클라우드 매출액은 올해 예상치인 3조1000억원에서 3조7520억원으로 21.0% 증가할 것으로 예상했다. IT서비스 부문 영업이익도 올해 7160억원에서 내년 9440억원으로 31.8% 늘어날 전망이다. 클라우드 사업의 고성장이 전체 IT서비스 부문의 수익성 개선을 견인할 것이라는 분석이다.
밸류에이션 측면에서도 추가 상승 여력이 있다고 봤다. 지난 7일 종가 20만7000원 대비 목표주가 30만원까지 상승 여력은 44.9%다. 내년 예상 주가수익비율(PER)은 16.9배로 올해 예상치인 22.3배보다 낮아질 것으로 추정했다.
김 연구원은 “하반기 실적은 GPUaaS 가동률이 상승하면서 시장 눈높이를 소폭 상회할 것으로 예상되고, 내년 이후에는 신규 데이터센터 가동을 계기로 성장 폭이 한 단계 확대될 전망”이라며 중장기 성장 가능성을 긍정적으로 평가했다.
|