




금리인상 시점이 임박했다는 부담과 이날까지 6일째 지속된 외국인의 대규모 국채선물 매도세가 단기물에 대한 투자매력을 떨어뜨렸다. 5년 이상 중장기물은 상대적으로 많은 저가매수 수요가 몰리면서 보합으로 최종 호가됐다.
<이 기사는 23일 17시5분 실시간 금융경제 뉴스 터미널 `이데일리 마켓포인트` 및 유료뉴스인 `마켓프리미엄`에 출고됐습니다. 이데일리 마켓포인트 또는 마켓프리미엄을 이용하시면 고급기사를 미리 보실 수 있습니다.>
|
그는 "외국인이 판 만큼 국내 기관들이 받아주고 있긴 한데, 국내 기관들도 한 쪽으로 포지션이 몰리고 있는 만큼 금리인상이 이뤄질 경우 또 다시 선물을 내다파는 악순환이 발생하지 않을까 우려된다"고 말했다.
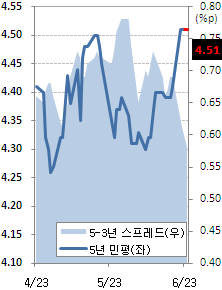
금융투자협회 `최종호가수익률`에 따르면 이날 오후 3시30분 현재 장외시장에서 국고채 5년 지표물인 10-1호의 수익률은 4.51%를 기록했다. 전일 민간채권평가 3사의 시가평가수익률 평균(이하 민평)에서 변동이 없었다.
2010년 들어 새로운 만기일자와 액면금리로 발행한 첫번째 국고채라는 뜻에서 10-1호로 불리는 이 채권의 만기는 2015년 3월, 액면금리는 4.5%다.
◇ 10-2년 금리차 3개월여 최소
|
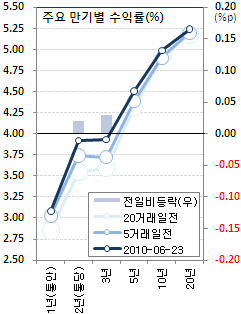
반면 국고채 10년 지표물인 10-3호 수익률은 4.99%로 변동이 없었고, 20년 지표물 9-5호 역시 5.24%로 전날과 같았다.
이에 따라 10-2년과 20-2년 금리차는 나흘 연속 축소, 각각 3월10일과 3월16일 이후 최소로 좁혀졌다. 5-3년 금리차도 사흘 연속 축소되면서 지난 3월25일 이후 약 3개월 만에 최소로 좁혀졌다.
◇ 국채선물, 장중 한때 22틱 하락하기도
`3년 국채선물 9월 결제물` 가격은 5틱(0.05%) 내린 110.1로 마감했다. 표면금리 8%의 가상채권 가격 1억원을 100으로 환산해 거래하는 이 상품은 110.23으로 상승 출발했으나 장중 109.93까지 빠지기도 했다.
|
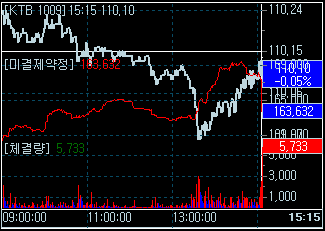
한 시중은행의 채권 운용역은 "특별한 배경이 없는 움직임이었다"면서 "과도한 하락으로 가격메리트가 부각되면서 대기매수세가 유입됐다"고 설명했다.
투자자별로는 올 1분기 전체 거래량의 약 4분의 1을 차지한 은행이 가장 많은 8789계약을 순매수했고, 외국인이 가장 많은 1만161계약을 순매도했다.
외국인은 이날로 6일 연속 국채선물을 순매도했다. 지난 1월5일까지 8거래일 연속 순매도 이후 최장기 순매도다. 6일 간 누적 순매도량은 3만7774계약이다.
◇ 3년 금리스왑스프레드, 나흘째 축소
변동금리인 양도성예금증서(CD) 금리를 일정기간 고정금리와 맞바꿀 때 적용되는 `금리스왑(IRS)` 금리는 전 만기구간에서 하락했다.
자금중개회사 튤렛프레본(마켓포인트 5734 화면)에 따르면 IRS 1, 2, 3, 5년물 금리는 순서대로 3.125, 3.635, 3.87, 4.1%를 기록해 전일 대비 1, 3, 3.5, 2bp 하락했다. 교환 대상인 CD금리(91일물)는 2.45%로 전날과 같았다.
IRS금리에서 채권금리를 뺀 차이, 즉 `금리스왑스프레드`는 3년물 기준으로 5일 연속 축소됐다. 전날 0.5bp에서 -6bp를 기록했다.
한 증권사 채권 운용역은 "IRS금리 하락폭이 커서 채권을 사고 IRS금리를 지급하는 거래에서는 손실이 큰 상황"이라면서 "증권사 RP북 같은 데서 이러한 거래를 많이 했을 텐데 스프레드가 축소될수록 고민이 커질 것"이라고 말했다.
◇ 1년 스왑베이시스 역전폭, 5일만에 축소
라이보금리부 외화를 고정금리부 원화로 맞바꿀 때 적용되는 통화스왑(CRS) 금리는 전 만기구간에서 상승했다. CRS 1, 2, 3, 5년물 금리는 각각 1.225, 1.7, 2.3, 3.075%로 전일 대비 5, 2.5, 2.5, 2.5bp 상승했다.
CRS금리에서 IRS금리를 뺀 `스왑베이시스`는 1년물 기준으로 역전폭이 축소됐다. 외국은행의 국내지점이 국고채(통안증권) 투자로 얻을 수 있는 무위험차익 수준을 보여주는 이 역전폭의 크기는 190bp로 6bp 줄었다.
한편 달러-원 환율은 이날 5.8원(0.49%) 오른 1187.5원, 코스피지수는 5.66포인트(0.33%) 내린 1725.82로 마감했다.





