손성임(켈리 손) 미래에셋증권 홍콩법인 디지털자산 헤드는 21일 서울 여의도 콘래드에서 열린 ‘한국신용평가 디지털 파이낸스 컨퍼런스’에서 ‘성장을 위한 제도화의 조건: 홍콩에서 바라본 한국 디지털자산 시장’이라는 주제로 발표자로 나서 이 같이 주장했다.
|
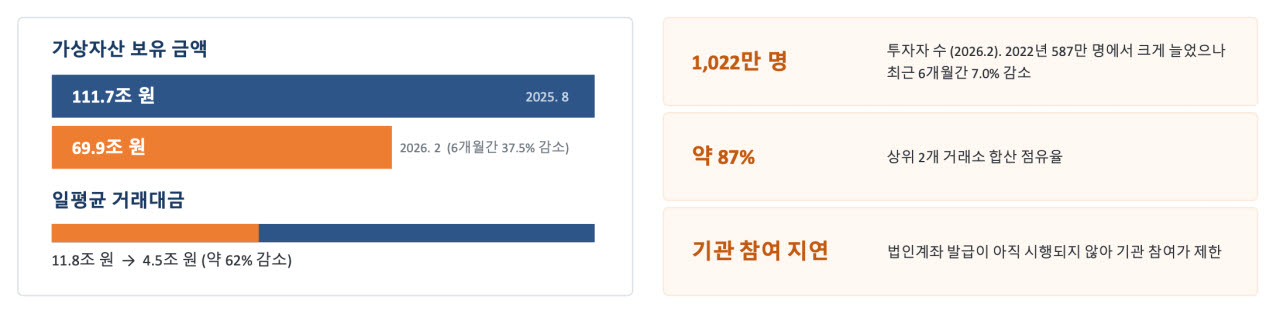
개인투자자 수만 보면 한국은 52만명 수준인 홍콩을 압도한다. 그러나 시장 구조는 정반대라는 분석이다. 한국은 상위 2개 거래소 점유율이 약 87%에 달하고, 전통 금융기관 참여가 제한적이며, 현물 거래에 치우쳐 있다. 결제·유통 인프라도 아직 정비 이전 단계다. 반면 홍콩은 인가 거래 플랫폼(VATP)을 중심으로 한 다층 구조를 갖췄다. 증권사와 은행이 직접 참여하고, 현물·현물 상장지수펀드(ETF)·토큰화 펀드로 상품군이 넓으며, 스테이블코인 인가제와 기관 결제망도 가동 중이다.
홍콩은 디지털자산 규제를 두 갈래로 나눴다. 비트코인·이더리움처럼 증권이 아닌 가상자산은 2023년 6월 자금세탁방지법을 근거로 VATP 인가제를 도입하고, 인가 플랫폼에서만 리테일 거래를 허용했다. 토큰화 펀드나 구조화상품처럼 증권에 해당하는 토큰화 자산에는 기존 증권선물조례(SFO)를 그대로 적용했다. 이를 두고 손 헤드는 “홍콩은 토큰이 아니라 자산의 법적 성질을 규제했고, 그 결과 토큰화 자산이 기존 증권사의 업무 범위로 편입됐다”고 설명했다.
|
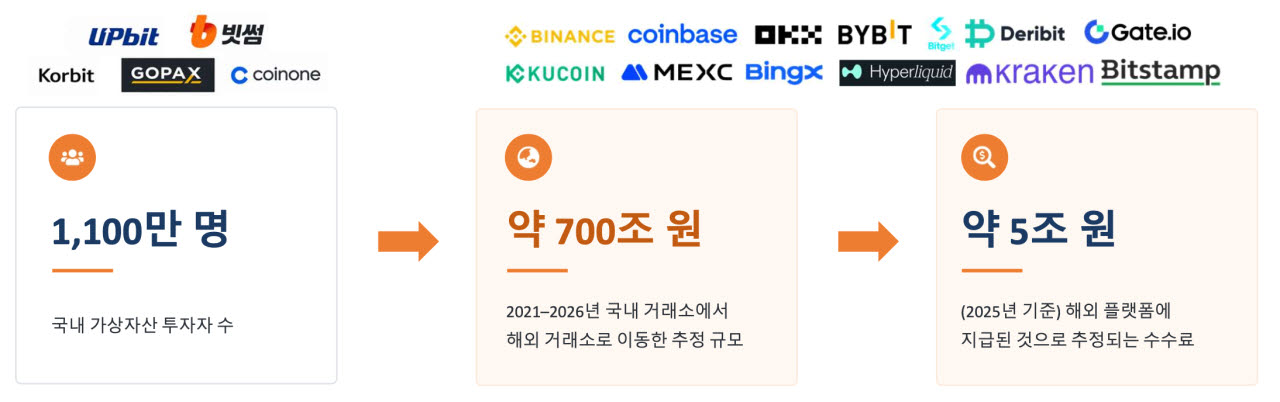
손 헤드는 홍콩이 시장 개방보다 안전장치를 먼저 갖췄다는 점을 강조했다. 홍콩 재경사무·재무국(FSTB)은 2022년 10월 가상자산 정책선언으로 육성 방향부터 공개했다. 인가 제도와 리테일 거래 근거가 없는 상태였지만 법 제정보다 앞서 법인 설립, 인력 이동, 자본 유치가 이뤄졌다. 이후 8개월 동안 플랫폼 인가, 고객자산 분리 수탁, 취급 자산 사전 심사, 투자자 적합성·지식평가 등 네 가지 장치를 정비한 뒤 2023년 6월 리테일시장을 열었다.
개방 석 달 뒤인 2023년 9월에는 무인가 플랫폼 JPEX 사건이 터졌다. 홍콩 역사상 최대 규모의 금융사기로, 피해액은 16억홍콩달러, 피해 신고는 2700건을 넘었다. 그러나 홍콩은 인가제도를 멈추거나 리테일 개방을 되돌리는 대신 장외(OTC) 환전소, 딜러, 수탁 등 규제 공백 지점을 규제 범위에 넣었다. 작년 12월에는 딜러·수탁 인가 체계에 대한 컨설테이션 결론을 발표했고, 올해 관련 입법과 자문·운용업 규제 확대를 논의하고 있다.
스테이블코인 인가는 속도보다 선별에 무게를 뒀다. 2025년 8월 법 시행 후 같은 해 9월 마감한 신청에는 36건이 몰렸다. 그러나 올 4월 첫 인가를 받은 곳은 HSBC와 스탠다드차타드·애니모카·HKT 합작사 2곳뿐으로, 승인율은 5.6%였다. 인가 요건은 최소 납입자본 2500만홍콩달러, 1:1 준비자산 분리 보관, 액면가 상환 보장, 홍콩 내 실체 등이다. 손 헤드는 “홍콩이 제도화의 속도와 시장 진입의 속도를 구분했다”고 평가했다.
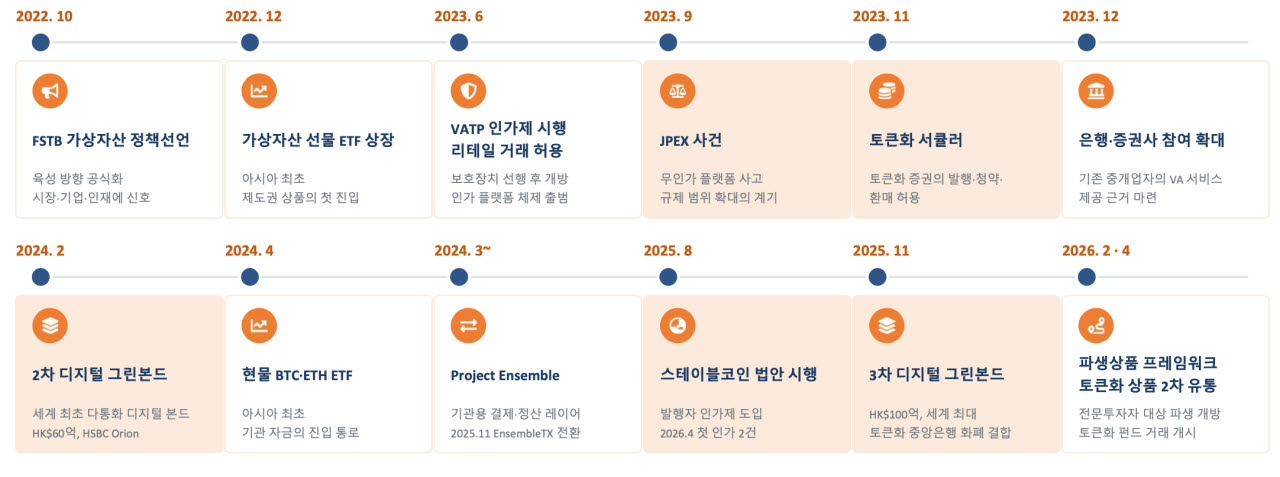
손 헤드는 “한국은 시장이 먼저 형성되고 제도가 뒤따르는 구조”라고 진단하며 “개인 시장은 커졌지만, 법인계좌 발급이 아직 시행되지 않아 기관 참여도 제한된 상태”라며 “홍콩의 과제가 시장을 키우는 일이었다면, 한국의 과제는 이미 커진 시장을 제도 안으로 들여오는 일”이라고 했다.
|
또 “새로운 진입로보다 기존 금융체계를 활용해야 한다”며 “컴플라이언스, 수탁, 적합성 체계를 갖춘 기존 금융기관이 관문 역할을 하면 기관 자금과 시장 신뢰를 함께 확보할 수 있다”고 했다. 그러면서 “겸영 범위의 설계가 곧 기관 참여 속도를 결정한다”고 강조했다.
끝으로 사건 대응은 시장 축소가 아니라 규제 확대로 이어져야 한다고 했다. 그는 “사고 이후 시장을 축소하면 자금은 다시 해외로 빠져나간다”며 “규제의 신뢰는 사고를 막는 능력보다 사고 이후 어떤 방향을 택하는지에서 나온다”고 말했다.
손 헤드는 “제도가 정비되는 시점에 가장 빠르게 움직일 수 있는 시장은 한국”이라며 “해외로 이탈하고 있는 자금이 국내에 남기 시작했는지가 제도화의 핵심 성과 지표가 돼야 한다”고 결론 내렸다.