|
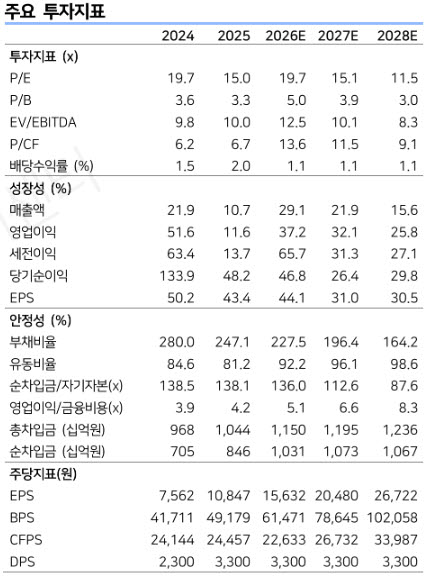
3분기 한국 법인 매출액은 5599억원으로 전년 동기 대비 46% 증가할 것으로 추정했다. 이는 기존 가이던스인 전년 동기 대비 35~40% 성장을 웃도는 수준이다.
오 연구원은 “주요 스킨케어 고객사의 성장세가 상반기보다 가속화되면서 기초 비중은 2분기 대비 상승할 전망”이라며 “색조 역시 주요 고객사의 신제품 출시와 프로모션 확대에 힘입어 플러스 성장 전환이 기대된다”고 설명했다.
겔마스크의 수익성 개선 흐름이 유지되는 가운데 에센스와 미스트 등 고성장 품목의 마진 개선도 이어지면서 한국 법인은 두 자릿수 영업이익률을 달성할 것으로 예상했다.
해외 법인 역시 전 지역에서 고른 성장세가 이어질 전망이다. 중국 연결 매출액은 전년 동기 대비 20% 이상 증가할 것으로 예상했다. 상해 법인은 대형 색조 고객사의 신제품 출시와 오프라인 채널 확대에 힘입어 30% 이상 성장하고, 광저우 법인도 오프라인 및 수출 채널 호조로 20% 내외의 성장률을 기록할 것으로 내다봤다.
미국 법인은 전년 동기 대비 70% 이상의 매출 성장이 예상된다. 인디 브랜드 고객사의 매출 기여도가 기존 대형 고객사를 크게 웃도는 가운데 기존 제품의 재주문과 신제품 수주가 함께 늘고 있다는 분석이다.
오 연구원은 “토너패드와 아이패치, 하이드로겔 마스크 등 스킨케어 제품에 대한 개발 수요도 확대되고 있다”며 “고객사·카테고리 확장에 따른 성장이 지속될 것으로 판단한다”고 밝혔다. 외형 확대에 힘입어 미국 법인 영업이익도 첫 흑자 전환을 기록했던 2분기보다 증가할 것으로 전망했다.
인도네시아와 태국 법인도 각각 30%대, 20%대 후반의 매출 성장률을 기록할 것으로 예상했다.
4분기에도 낮은 기저와 견조한 수주를 바탕으로 높은 성장세가 이어질 것으로 전망했다. 오 연구원은 “국내 스킨케어의 성장에 색조 회복이 더해지고 미국의 흑자 기조가 강화되고 있다는 점에서 이익 성장 기반도 확대되고 있다고 판단한다”고 평가했다.
LS증권은 코스맥스에 대한 투자의견을 ‘매수(Buy)’로 유지했다. 목표주가는 기존 35만원에서 40만원으로 14.3% 상향했다. 기존과 동일한 목표 주가수익비율(PER) 20배를 적용했다.