고선영 유안타증권 연구원은 “업종 전반적으로 환율에 대한 우려가 잔존하지만 삼성전기의 경우 가격과 물량 측면에서 예상되는 추가 상승 여력, 적극적인 환헤지 기조, 보수적인 환율 가이던스 등으로 관련 영향은 제한적”이라고 밝혔다.
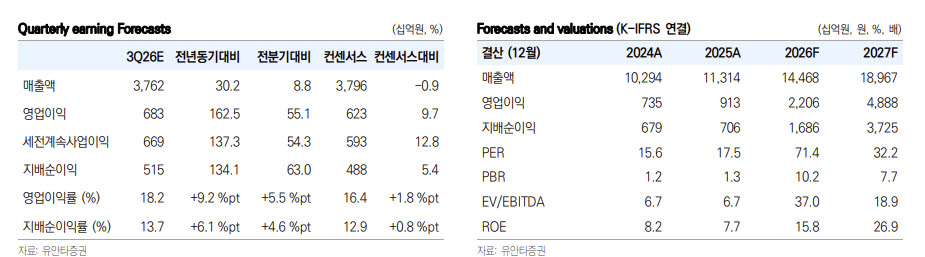
삼성전기의 올해 3분기 연결 기준 매출액은 전년 동기 대비 30.2% 증가한 3조7625억원, 영업이익은 162.5% 늘어난 6832억원으로 전망했다. 영업이익은 시장 컨센서스인 6230억원을 9.7% 웃도는 수준이다. 영업이익률은 18.2%로 전년 동기 대비 9.2%포인트, 전분기 대비 5.5%포인트 상승할 것으로 예상했다.
특히 컴포넌트 부문의 실적 개선이 두드러질 전망이다. 3분기 컴포넌트솔루션 매출액은 1조9339억원으로 전년 동기 대비 40.0% 증가할 것으로 추정했다. 영업이익은 4487억원, 영업이익률은 23.2%에 이를 것으로 내다봤다.
AI 서버를 중심으로 고부가 MLCC 수요가 증가하면서 제품 믹스가 빠르게 개선되고 있다는 분석이다. 고 연구원은 “컴포넌트의 경우 견조한 수요 환경 속 서버 등 고부가 제품으로의 믹스 개선으로 전분기 대비 10%가량 평균판매가격(ASP) 상승이 가능하다”고 설명했다.
가격 인상 흐름도 이어질 것으로 전망했다. 삼성전기는 유통채널에 이어 직거래 고객사와도 가격 인상 협의를 진행하고 있다. 고 연구원은 “유통채널에 이어 직거래선과의 가격 인상 협의가 진행 중으로 2027년 가격 인상 사이클의 본격적인 도래가 기대된다”고 밝혔다.
패키지솔루션 부문 역시 서버용 고부가 제품을 중심으로 수익성이 빠르게 개선될 전망이다. 3분기 패키지솔루션 매출액은 9654억원으로 전년 동기 대비 62.7% 증가하고, 영업이익은 1931억원으로 확대될 것으로 예상했다. 영업이익률은 20.0% 수준이다.
고 연구원은 “패키지의 경우 판가 인상과 높은 서버 점유율에 기반한 ASP 상향이 지속되며 삼성전기의 FC-BGA 마진은 30%에 근접할 것”이라고 내다봤다. 서버용 반도체 기판의 높은 수요와 가격 상승이 맞물리면서 중장기 수익성 개선을 뒷받침할 것이라는 판단이다.
대규모 증설 투자 역시 향후 성장에 대한 기대를 높이는 요인이다. 삼성전기는 지난달 28일 신규 시설투자 및 유형자산 취득을 공시했다. 세종에 4조2700억원, 베트남에 2조5100억원 등 총 6조7800억원을 투자하는 내용이다. 당초 시장과 소통해 온 ABF 기판 증설 계획이 구체화됐다는 평가다.
고 연구원은 “베트남의 경우 종속회사로 설비만 공시된 점을 감안하면 토지 및 인프라를 포함할 경우 세종과 투자 규모가 유사하다”며 “부산까지 감안하면 2026~2028년 ABF 투자 규모는 9조~10조원에 근접한다”고 설명했다.
특히 이번 투자는 장기공급계약(LTA)과 고객사 선수금을 기반으로 진행된다는 점에서 의미가 있다는 분석이다. 고 연구원은 “LTA와 고객 선수금 기반 역대 최대 규모의 ABF 설비투자가 진행 중”이라며 패키지 기판 사업의 성장 가시성이 높아지고 있다고 평가했다.
MLCC 역시 대규모 생산능력 확대가 예정돼 있다. 유안타증권은 삼성전기가 전년 대비 20% 이상의 생산능력 증설을 목표로 약 4조~5조원을 투자할 것으로 예상했다. AI 서버용 MLCC 수주가 잇따르고 있다는 점도 증설의 근거로 꼽았다.
삼성전기는 지난 5월 실리콘 커패시터 수주를 시작으로 6월과 7월, 9월 두 차례, 이달 6일까지 AI 서버용 MLCC 관련 수주를 추가 공시했다. 고 연구원은 “컴포넌트의 경우 수주 공시를 통해 AI 서버 수요의 견조함이 확인된다”며 “2027~2028년 반영될 수주금액만 4조원 수준”이라고 강조했다.
실적 전망치도 상향 조정했다. 유안타증권은 올해 삼성전기의 연결 매출액을 전년 대비 27.9% 증가한 14조4679억원, 영업이익은 141.5% 늘어난 2조2057억원으로 예상했다. 기존 추정치와 비교하면 영업이익 전망치를 2440억원 높인 것이다.
내년에는 실적 성장세가 한층 가팔라질 것으로 내다봤다. 2027년 매출액은 18조9670억원으로 올해보다 31.1% 증가하고, 영업이익은 4조8885억원으로 121.6% 늘어날 전망이다. 영업이익률도 올해 15.2%에서 내년 25.8%로 상승할 것으로 예상했다. 내년 영업이익 전망치는 기존 3조6730억원에서 약 1조2150억원 상향했다.
고 연구원은 MLCC 수주 확대와 가격 인상 사이클에 따른 이익 레버리지 효과가 유효한 가운데, 기판 사업에서도 장기공급계약과 선수금을 기반으로 한 대규모 투자가 2028년까지 성장 사이클을 강화할 것으로 전망했다.
목표주가 230만원은 2027년 예상 주당순이익(EPS) 4만9784원에 목표 주가수익비율(PER) 45.2배를 적용해 산출했다. 목표 PER은 글로벌 반도체 기판 업체인 이비덴과 유니마이크론의 평균 밸류에이션을 기준으로 했다. 지난 6일 종가 167만5000원 대비 상승 여력은 43%다.
고 연구원은 “MLCC 수주 및 가격 인상 사이클 등 MLCC 관련 이익 레버리지 효과가 유효하다”며 “기판의 경우 장기공급계약 및 선수금 기반으로 2028년까지 전개될 역대 최대 규모의 설비투자가 성장 사이클을 한층 강화할 것”이라고 강조했다. 이어 “삼성전기를 둘러싼 환경은 주요 전기전자 업종 내 여전히 최상위 수준”이라며 투자의견 ‘매수’와 업종 최선호주 의견을 유지했다.
|