|
P-CBO는 신용도가 낮아 회사채를 직접 발행하기 어려운 기업의 자금 조달을 돕는 제도다. 신용보증기금이나 기술보증기금이 여러 기업의 회사채를 한데 묶어 신용을 보강한 뒤 유동화증권을 발행한다. 지금까지는 기업이 돈을 갚지 못하면 대표자 개인에게도 상환 책임을 물을 수 있도록 연대보증을 요구해 왔다.
정부는 2018년 4월 공공기관의 중소기업 연대보증을 전면 폐지했지만 P-CBO에는 예외적으로 연대보증을 적용해 왔다. 사업에 실패한 경영인이 회사 빚까지 떠안아 재기하기 어렵다는 지적에 따라 남아 있던 예외를 없애기로 한 것이다.
앞으로 새로 P-CBO를 발행하는 중소기업은 책임경영심사를 통과하면 대표자의 연대보증 없이 자금을 조달할 수 있다. 기존 P-CBO도 만기가 돌아와 차환을 신청할 때 심사를 통과하면 연대보증이 면제된다. 책임경영심사에서는 실제 경영자의 지배력과 신용도, 소송·범죄 이력, 경영의 책임성·도덕성·투명성 등을 살펴본다.
심사를 통과하지 못한 기업의 연대보증까지 곧바로 없애주는 것은 아니다. 이들 기업에는 대출액의 10~20%를 나눠 갚도록 유도하고 이후 다시 심사받을 기회를 준다. 2025년 말 기준 신보와 기보의 중소기업 P-CBO 잔액은 약 3000개 기업, 4조5000억원이다. 금융위는 지난해 발행 실적을 기준으로 연간 약 1조9000억원 규모의 P-CBO에서 연대보증이 면제될 것으로 예상했다. 이는 기업의 원금 1조9000억원을 탕감한다는 뜻이 아니라, 해당 채무에 대한 대표자 개인의 보증 책임을 없앤다는 의미다. 금융위는 신보·기보의 관련 규정을 고쳐 이달 중 시행할 계획이다.
자금 조달에 어려움을 겪는 초기 스타트업을 위한 ‘스타트업 빌드업 프로그램’도 출시된다. 창업 3년 이내 기업 가운데 기술력과 성장 가능성이 있지만 매출과 거래 이력이 부족해 기존 보증을 받기 어려웠던 기업이 대상이다. 신보가 보증하고 기업은행이 대출을 제공한다.
첫해에는 대표자의 신용등급과 성장성 평가 기준을 기존보다 낮춰 기업당 5000만원 또는 최대 1억원을 지원한다. 대표자의 신용도보다 기업의 성장 가능성을 중점적으로 평가한다. 대출액 전액을 보증하고 신보 보증료율은 1.0%로 고정한다. 기업은행 대출금리도 최대 1.2%포인트 낮춰준다.
지원 1년 뒤에는 신용도와 성장 가능성을 다시 평가해 요건을 충족한 기업에 누적 2억원까지 추가 자금을 공급한다. 이때 보증료율은 0.7%로 낮아지고 대출금리는 최대 1.5%포인트 감면된다. 첫해 보증을 이용하는 동안 부실이 발생하지 않았다면 이후 3년 동안 원금 분할상환도 미룰 수 있다. 프로그램을 졸업한 기업에는 최대 200억원을 지원하는 상위 단계 보증상품 심사 때 가점을 주고 컨설팅과 기업설명회, 투자자 연결 등도 지원한다. 연간 공급 규모는 약 60개사, 100억원으로 수요에 따라 조정할 방침이다.
금융위는 성실하게 빚을 갚아온 소상공인에게 금리와 대출한도를 우대하는 ‘소상공인 더드림 패키지’도 기존 10조5000억원에서 12조원 이상으로 확대한다. 구체적인 상품 개편안은 이달 말 발표한다. 미래 원천기술과 주력산업 핵심기술에 장기 자금을 공급할 전문 운용사 ‘한국전략기술파트너스’는 연내 설립해 내년 상반기 업무를 시작할 예정이다. 정책금융 지원 대상을 정하는 혁신성장 공동기준도 다음 달부터 240개 품목에서 249개 품목으로 확대·개편한다.
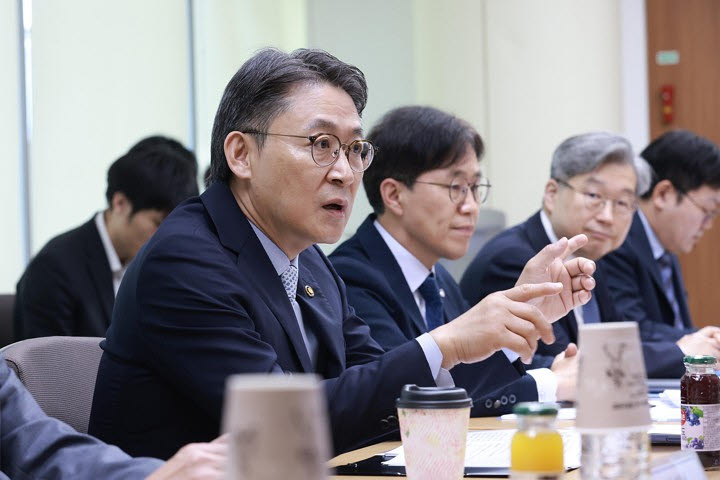
권대영 금융위 부위원장은 “초기 스타트업이 자금난이라는 첫 번째 문턱을 만났을 때 기업의 가능성을 믿고 도전할 수 있도록 금융의 문턱을 낮춰야 한다”며 “핵심 산업으로 자금이 원활히 공급될 수 있도록 정책금융기관과 함께 생산적 금융을 지속해서 강화하겠다”고 말했다.