김홍미 한국신용평가 금융·구조화평가본부 실장은 21일 서울 여의도 콘래드에서 열린 ‘한신평 디지털 파이낸스 컨퍼런스’에서 ‘원화 스테이블코인 시대와 신용평가의 역할’이라는 주제로 발표에 나서 “법정화폐 연동형 스테이블코인 시장이 빠르게 커지고 있지만, 스테이블코인이 제도권 금융으로 자리 잡으려면 신용위험 정보를 제공하는 평가 체계가 필요하다”고 밝혔다.
|
그럼에도 그는 앞으로 스테이블코인 수요 기반이 넓어질 것으로 낙관하면서 △토큰증권(STO) 및 실물기반 토큰화주식(RWA)의 온체인 결제수단, △기업·금융기관 간 해외송금과 무역금융, △거래비용 절감과 정산기일 단축이 가능한 리테일(소매) 결제, △조건부 지급과 초소액 결제를 자동화하는 인공지능(AI)·에이전틱 커머스 등에서 스테이블코인이 더 널리 쓰일 것으로 전망했다.
|
이런 가운데 국내에서도 디지털자산기본법 입법이 준비되고 있다. 김 실장의 발표에 따르면 발행사 인가제를 바탕으로 발행액 대비 100% 준비자산 유지와 분리 보관, 안전자산 중심 운용이 기본법의 골자이고, 그 외에도 상환청구권·우선변제권과 파산절연성 확보, 보안감사·업무연속성계획(BCP)·사고대응 체계, 준비자산 정기공시와 외부검토 등이 논의되고 있다.
김 실장은 규제가 준비자산 적립·분리보관, 공시·감사, 고객확인(KYC) 및 자금세탁방지(AML) 준수 등 제도적 안전망을 제공하고, 혁신은 사업자 간 경쟁과 결제 인프라 구축으로 원화 스테이블코인의 경쟁력을 높인다고 설명하면서 “그 사이에서 신용평가는 정보 비대칭을 해소해 이용자 보호를 강화하고, 사업자의 자율적 위험관리를 유도하는 균형점이 될 수 있다”고 주장했다.
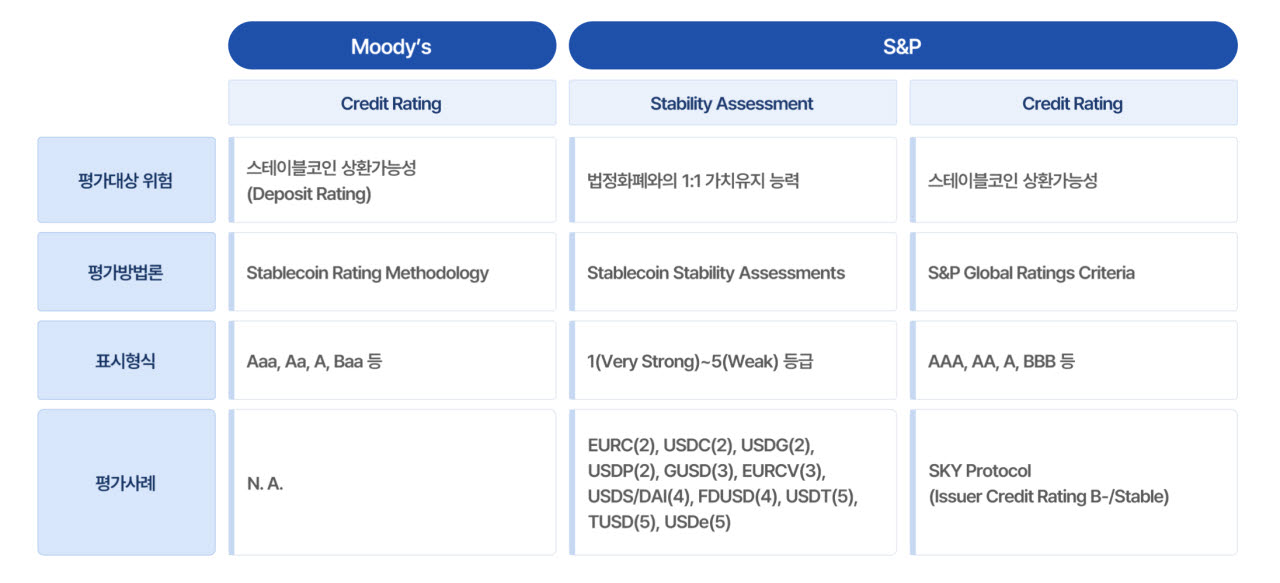
해외 신용평가사들은 이미 스테이블코인 평가 체계를 갖추고 있다. 무디스는 ‘Stablecoin Rating Methodology’로 스테이블코인의 상환 가능성을 Aaa·Aa 등 신용등급 기호로 평가한다. 준비자산의 신용도 분석과 스트레스 환가율 등 시장가치 분석 결과 가운데 낮은 쪽을 예비 결과로 삼고, 구조·운영위험·기술위험·유동성 등을 반영해 최종 등급을 정한다.
스탠더드앤드푸어스(S&P)는 법정화폐와의 1대1 가치 유지 능력을 1(Very Strong)부터 5(Weak)까지 5단계로 평가하는 안정성 평가(Stability Assessment)를 운영한다. 실제 평가 사례를 보면 EURC·USDC·USDG·USDP가 2등급, GUSD·EURCV가 3등급, USDS/DAI·FDUSD가 4등급, USDT·TUSD·USDe가 5등급을 받았다. S&P는 이와 별도로 신용등급 방식도 적용해 SKY 프로토콜에 발행사 신용등급 B-/안정적을 부여했다.
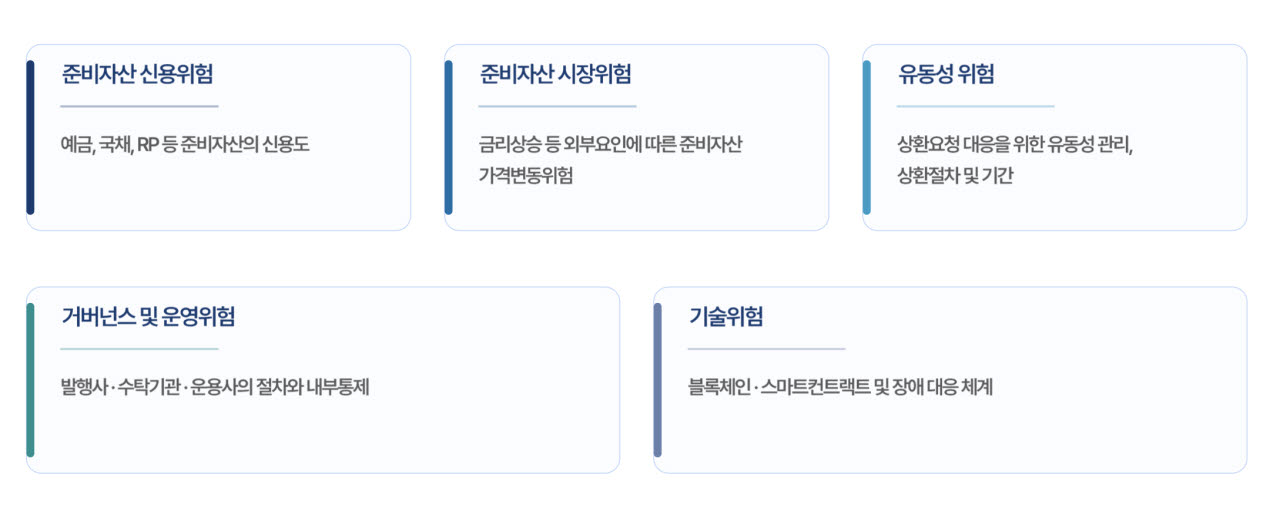
김 실장은 스테이블코인 평가의 주요 요소로 예금·국채·RP 등 준비자산의 신용위험, 금리 상승 등에 따른 준비자산 시장위험, 상환 요청에 대응하는 유동성 위험, 발행사·수탁기관·운용사의 거버넌스와 운영위험, 블록체인·스마트컨트랙트와 관련된 기술위험을 꼽았다.
그러면서 국내에 스테이블코인 신용평가를 도입할 때 핵심 고려사항에 대해 “국내 법·제도의 구체적 기준과 가이드라인이 평가의 기준점으로 작용할 것”이라며 “국내 금융시장에 맞는 평가 체계를 마련해야 하며, 기존 신용등급과 동일한 기호를 쓸지 별도의 평가 체계와 기호를 도입할지 결정해야 한다”고 말했다. 이어 “시장·기술·결제 인프라의 발전 방향에 따른 변화 요인을 평가에 적절히 반영해야 한다”고 강조했다.
이와 함께, 정혁진 한신평 평가정책본부 실장도 ‘디지털 파이낸스 전환기:새로운 신용위험 요인의 등장, 어떻게 평가할 것인가’라는 주제 발표에서 “신용등급이 같은 채권들이라고 해도 온체인상에 올라오는 디지털본드가 되면 그 내재한 위험은 달라질 수 있다”고 짚었다.
정 실장은 “기존 중개기관에 집중돼 있던 신뢰가 온체인 인프라로 분산되면서 새로운 신용위험 경로가 더해진다”면서 “자동화와 즉시결제는 비용을 낮추지만, 효율성을 높일수록 온체인 인프라에 대한 의존도도 커진다”고 지적했다.
그러면서 실제 실패 사례를 제시하며 “클라우드 같은 공유 운영환경의 장애는 업무 연속성과 적기 지급을 제약하고, 레이어2·앱체인의 블록 생성 중단은 거래 제출과 확정을 지연시키며, 브리지 해킹 등 상호운용 과정의 사고는 자산 이전과 회수 가능성을 떨어뜨리고, 스테이블코인 붕괴나 페그 이탈은 수취 대금의 가치와 즉시 사용성을 훼손한다”고 말했다.
정 실장은 이에 대한 평가 방식으로는 기존 신용 계층 위에 기술 계층을 겹쳐 점검하는 틀을 제시했다. 그는 “디지털 리스크도 결국 지급과 회수의 문제로 환원된다”며 “부도확률(PD) 측면에서는 발행자의 상환능력과 함께 플랫폼 가용성, 스마트계약 실행의 무결성, 운영자 접근권한 통제를 보고, 부도시 손실률(LGD) 측면에서는 변제순위와 담보가치에 더해 권리기록의 유효성과 집행 가능성, 도산격리·자산분리, 담보권 설정과 실행 가능성을 따진다”고 했다.