이 기사는 2026년10월15일 07시00분에 팜이데일리 프리미엄 콘텐츠로 선공개 되었습니다.
[이데일리 김승권 기자] "스카이랩스는 앞으로 해외에 진출할 회사가 아니라 이미 해외에서 성장하고 있는 회사다."
이병환 대표가 상장 전 기자간담회에서 한 말이다. 상장 한 달여가 지났다. 숫자는 이 말을 뒷받침하고 있을까.
|
공모가 하단 밑돌았지만…첫날 반전
스카이랩스는 지난 9월 4일 코스닥에 입성했다. 공모 과정은 순탄치 않았다. 기관 수요예측 경쟁률은 63.41대 1이었다. 의무보유확약 비중은 0.17%에 그쳤다. 확정 공모가는 1만원으로 희망밴드(1만3000~1만6000원) 하단보다 3000원 낮았다. 일반청약 경쟁률도 2.9대 1에 머물렀다.
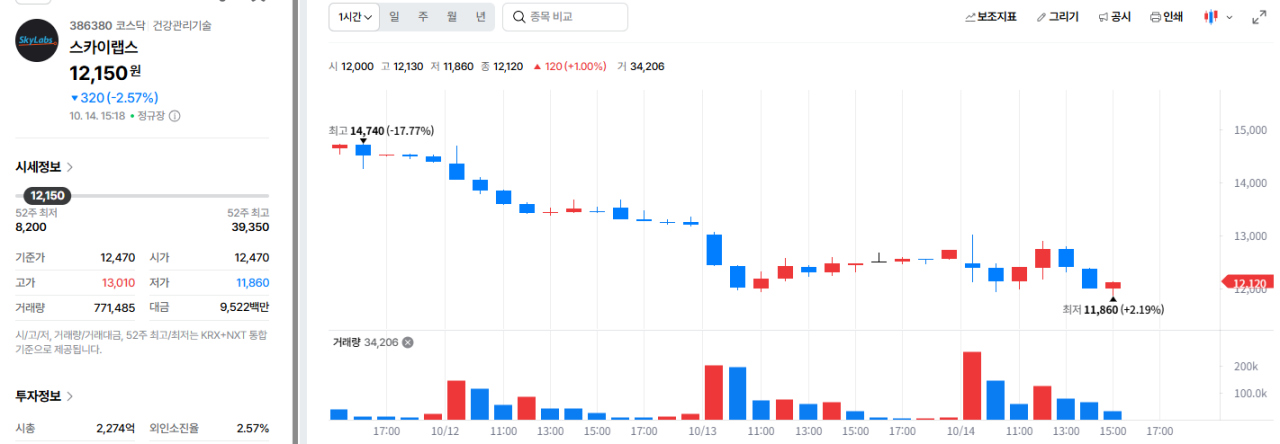
분위기는 상장 당일 뒤집혔다. 주가는 2만3500원에 첫 거래를 마쳤다. 공모가 대비 135% 오른 값이다. 공모가 기준 1874억원이던 시가총액은 종가 기준 4400억원대로 불었다. 이후 주가는 한때 3만9350원까지 치솟았다. 이번 공모로 회사는 200억원을 조달했다.
이후 주가는 조정을 받고 있다. 이달 4일 발행주식의 23%인 434만여주의 의무보유가 풀렸다. 지난 12일 종가는 1만3460원이다. 공모가는 웃돌지만 상장일 종가보다는 40% 넘게 낮다. 시가총액은 2500억원대로 내려왔다.
실적은 성장세다. 매출은 2023년 6억원에서 2024년 41억원, 2025년 79억원으로 늘었다. 올해 1분기 매출은 21억원으로 전년 동기보다 354% 증가했다. 상반기 매출은 약 50억원이다.
회사는 올해 매출 목표로 102억원을 제시했다. 2027년 188억원, 2028년 387억원으로 키우고 2028년 영업흑자로 돌아선다는 계획이다. 이 대표는 "올해 목표는 초과 달성할 것"이라고 자신했다. 카트 오투와 카트 바이탈 매출은 아직 전망에 반영되지 않았다.
국내 판매는 대웅제약이 맡고 있다. 회사에 따르면 지난 6월 기준 상급종합병원 47곳 중 38곳이 카트 비피 프로를 쓴다. 빅5 병원은 모두 들어갔다. 회사 관계자는 "예전에는 심장내과 중심이었지만 지금은 같은 병원 안에서도 가정의학과, 내분비내과로 처방이 넓어지고 있다"고 말했다. 이 대표는 "하반기 국내 매출이 크게 나올 것"이라며 "처방 건수를 늘리는 쪽에 집중하고 있다"고 말했다. 신경과 등 진료과 확산을 하반기 주요 목표로 꼽았다.
대웅제약과의 협업 구조도 강점으로 꼽힌다. 대웅제약은 디지털헬스 품목을 크게 늘리며 별도 영업 조직을 운영하고 있다. 이 대표는 "품목 하나로는 세일즈가 어렵지만 열몇 개가 되면 좋아진다"며 "선순환이 된 것 같다"고 평가했다. 지난 8월에는 한국건강관리협회 전국 17개 지부에 공급을 시작했다. 검진에서 혈압 이상 소견을 받은 사람을 정밀하게 확인하는 용도다. 건강검진 이후 관리 시장으로 발을 넓힌 것이다. 다음 달에는 반지형 산소포화도 측정기 '카트 오투'도 출시할 계획이다.
유럽은 IEM, 일본은 오츠카·오므론
올 상반기 매출 중 약 26억원이 해외에서 나왔다. 비중은 52%다. 스카이랩스는 유럽 CE-MDR 인증과 영국 MHRA 등록을 먼저 마쳤다. 이어 유럽 ABPM 전문기업 IEM과 공급계약을 맺고 영국·독일 등에 진출했다. 이 대표는 "IEM과는 몇 개 국가를 두고 이미 논의가 됐다"며 "다른 시장은 그곳에서 잘하는 회사와 따로 준비 중"이라고 했다.
판매 방식은 유통사의 일괄 구매다. 이 대표는 "유통사가 국가나 지역 단위로 일정 규모를 한 번에 사 간다"며 "계약마다 몇억원부터 몇십억원까지 다양하다"고 설명했다. 해외 매출이 분기마다 출렁일 수 있는 이유다. 그는 "올 하반기 해외 매출은 크지 않고 내년 상반기에 크게 나올 것"이라고 내다봤다.
원내 플랫폼 대신 핵심 기기만 파는 전략도 같은 맥락이다. 이 대표는 "공통화된 제품이라 국가와 시장에 관계없이 팔 수 있다"고 말했다.
아시아는 '투트랙'이다. 일본에서는 병원용을 오츠카제약, 가정용을 오므론헬스케어가 맡는다. 이 대표는 "오므론은 가정용 혈압계를 압도적으로 많이 파는 회사"라며 "병원용은 병원 영업을 잘하는 제약사가 더 잘할 것"이라고 했다. 일본 후생노동성과의 절차도 어느 정도 갈피를 잡았다는 설명이다. 중국도 오므론과 함께 본다. 이 대표는 중국을 오므론의 두 번째로 큰 시장으로 꼽았다. 다만 외국 기업의 허가 절차가 길어 시간이 걸릴 것으로 회사는 보고 있다.
최종 승부처는 미국이다. 이 대표는 "유럽은 여러 나라로 나뉘어 큰 나라가 몇 개 안 된다"며 "미국·중국·일본은 단일 시장이라 임팩트가 클 수밖에 없다"고 말했다. 연속 커프리스 혈압계는 FDA 드노보(De Novo) 절차를 밟아야 한다. 임상이 까다로워 시간이 걸린다. 회사는 FDA와 사전협의(Q-Submission)를 거쳐 임상 프로토콜을 협의해 왔다. 현지 임상을 거쳐 2027년 말 승인을 받는 것이 목표다.
이 대표는 "가정용은 오므론이 허가만 기다리는 상황"이라며 "병원용은 오츠카 미국 자회사나 문의해 온 여러 유통사와 함께할 수 있다"고 말했다. 오츠카의 미국 자회사는 혈압을 낮추는 신장신경차단술 사업을 하고 있다. 이 대표는 "근거를 내면서 많이 알려져 미국에서도 유통 요청이 적극적으로 들어오고 있다"고 덧붙였다.
그가 그리는 그림은 '연속혈압계 시장' 그 자체다. 이 대표는 "채혈 혈당계에서 연속혈당계로 시장이 커진 것처럼 커프 혈압계도 연속혈압계로 넓어질 것"이라고 말했다. 이어 "혈압계는 데이터를 만드는 여러 수단 중 하나"라며 "의료 데이터를 생산하는 플랫폼이 되겠다"고 강조했다.
이 대표는 "연속혈압계만으로도 큰 회사가 될 수 있다"면서도 "그게 끝은 아니다"라고 강조했다. 회사는 축적한 데이터로 신약 임상, 실사용 근거(RWE), 원격 모니터링, 의료 AI 사업을 추진할 계획이다.
의료데이터 플랫폼 '카트 넷'을 통한 제약사 임상시험 지원도 그 연장선이다. 질병관리청 국립보건연구원 코호트 연구에 카트 비피 프로가 도입된 것이 첫 성과다. 이 대표는 "한국을 대표하는 의료기술 회사가 되겠다"며 "해외 매출이 본격화할 내년 상반기가 그 말을 증명할 첫 시험대가 될 것"이라고 내다봤다.