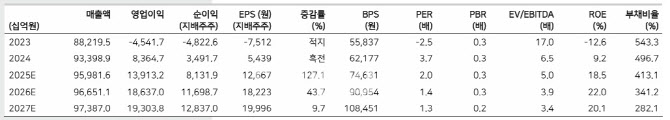





문경원 메리츠증권 연구원은 14일 보고서를 통해 “한국전력은 자기자본이익률(ROE)가 18.5%로 호황기 수준에 진입했다”며 “하반기로 갈수록 배당 가시성이 높아지면 멀티플(주가수익비율 등) 상승도 기대된다”고 전망했다.
올해 예상 주당배당금(DPS)는 1900원(배당수익률 7.4%)으로 전망했다. 이는 정산단가-계통한계가격(SMP) 간 스프레드의 정상화와, 배당성향 20%를 가정해서다.
긍정적 배당 기대감의 배경은 지난 1분기 순이익이 2조8000억원으로 376% 급증했기 때문이다. 그는 “자회사 배당수익 1조8000억원이 실적 개선을 견인했다”며 “별도 순이익 기준으로 배당이 이뤄지는 만큼, 배당 가시성이 크게 높아졌다”고 했다. 다만 1분기 SMP 상승폭이 키로와트시(kWh) 당 0.1원에 그친 반면, 정산단가 상승폭은 12.5원/kWh로 커 리스크 요인으로 꼽았다.
1분기 연결 영업이익은 전년 동기 대비 15.5% 증가해 3조7536억원을 기록했으나, 시장 컨센서스(3조9000억원)에는 소폭 못 미쳤다. 이에 대해 문 연구원은 “스프레드 개선에도 불구하고 석탄 발전량이 예상보다 크게 감소한 것이 영향을 미쳤다”고 분석했다.
석탄이용률은 40.7%로 전년 동기 대비 11.5%포인트 하락했다. 동해안 송전제약이 주요 원인으로 지목됐으며, 올해 내 이 같은 추세가 이어질 가능성이 높다고 봤다. 다만 동해안-신가평 초고압 직류송전(HVDC) 1,2단계가 2026년 준공될 예정이어서, 이후 송전제약 완화가 기대된다고 덧붙였다.
투자의견은 ‘매수’를 유지하며, 적정주가는 3만5,000원으로 17% 상향했다. 현 주가는 2만5750원으로, 상승여력은 35.9%다.
|