3개월 전 전망치 대비 3분기 영업익 상향 1개월 전 전망치 대비해선 소폭 하향 조정 환율 영향 큰 반도체…1300원대 환율 변수 원화값 10% 뛰면 영업익 12% 하락 분석도
[이데일리 최오현 기자] 인공지능(AI) 수요로 메모리 가격이 급등하면서 삼성전자와 SK하이닉스의 올해 3분기 실적 전망치가 일제히 높아졌다. 사상 최대 영업이익을 경신할 게 기정사실화돼 있다. 다만 영업이익 증가율은 점차 떨어지고 있어 주목된다. 특히 최근 원달러 환율이 1300원대로 급락(원화 강세)하면서 예상보다 실적 개선 효과가 반감될 것이라는 우려도 나온다.
삼성전자·SK하이닉스. (사진=연합뉴스)
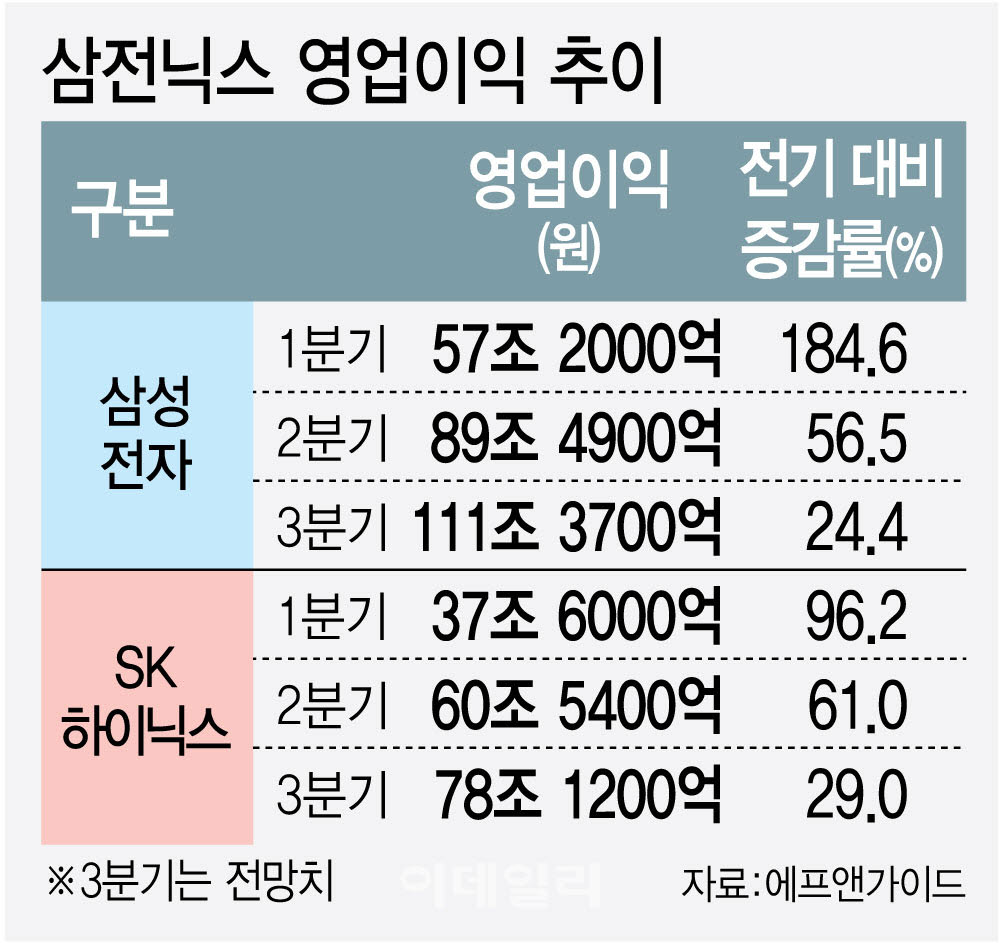
20일 금융정보업체 에프앤가이드에 따르면 삼성전자와 SK하이닉스의 올해 3분기 영업이익 시장 전망치는 3개월 전보다 나란히 높아졌다. 삼성전자의 3분기 영업이익 추정치는 111조3700억원이다. 3개월 전(105조9100억원)보다 약 5조4600억원(5.2%) 높아졌다. 사상 최대 실적을 기록했던 2분기(89조4900억원)보다 24.4% 증가한 것이다. SK하이닉스 컨센서스도 3개월 전 전망치 76조9100억원에서 현재 78조1200억원으로 1.6% 상향됐다. 이는 지난 분기 영업이익(60조5400억원) 대비 29% 증가한 수준이다.
실적 기대감을 끌어올린 배경은 메모리 수급 불안으로 인한 급격한 가격 상승이다. 시정조사업체 트렌드포스는 3분기 PC용 D램 계약가격 상승률 전망치를 기존 15~20%에서 18~23%로 높였다. PC용 D램 DDR4 8Gb 평균 고정거래가격은 지난 8월 25달러로 사상 최고치를 경신했다. 트렌드포스는 3분기 서버용 D램 계약가격도 전기 대비 13~18% 오를 것으로 예상했다.
[이데일리 김정훈 기자]
김동원 KB증권 본부장은 “현재 주요 고객사의 고대역폭메모리(HBM)와 고성능 D램 중심의 메모리 주문에서 감소 조짐은 전혀 확인되지 않는다”고 했다. 옴디아는 3분기 전 세계 반도체 매출이 메모리 호황에 힘입어 역대 최대인 5000억달러를 넘어설 것으로 내다봤다.
다만 메모리 투톱의 분기 영업이익 증가율이 점차 둔화하고 있다는 점은 주목할 만하다. 삼성전자의 경우 올해 1분기 영업이익은 57조2000억원으로 전기 대비 184.6% 급증했는데, 그 이후 2분기에는 56.5%로 떨어졌다. 3분기의 경우 24.4%로 내려갈 것으로 보인다. 같은 기간 SK하이닉스 역시 96.2%→61.0%→29.0%(전망치)의 흐름을 이어갔다.
특히 주요 변수는 급격한 원화 강세다. 3분기 영업이익 컨센서스는 3개월 전 추정치보다는 높아졌지만, 1개월 전 예측에 비해선 삼성전자 약 2조6000억원, SK하이닉스 약 7000억원 각각 하향 저종됐다. 최근 환율은 7월 초 달러당 1550원 안팎에서 이달 한때 1330원대로 빠르게 내려왔다. 원화 가치가 두 달여 만에 약 16% 상승한 것이다. 노무라증권은 원화 가치가 10% 상승하면 국내 메모리 업체의 영업이익이 단기적으로 약 12% 감소하는 부담이 발생할 수 있다고 분석했다.
증권사들은 환율 영향을 반영해 삼성전자와 SK하이닉스에 대한 영업익 추정치 하락 조정에 들어갔다. DB증권은 최근 비우호적인 환율 영향 등으로 양사의 3분기 영업익이 시장 기대치를 소폭 밑돌 것으로 봤다. BNK투자증권은 삼성전자와 SK하이닉스 3분기 영업익 전망치를 각각 5%, 6% 하향했다.