중복상장 가이드라인이 시행되면 비상장 자회사 CJ올리브영의 가치가 지주회사 주가에 점차 반영될 것으로 봤다.
이승영 NH투자증권 연구원은 이날 보고서에서 영업이익이 시장 기대에 못미친데 대해 “CJ대한통운은 영업일수가 줄고 고유가로 비용이 늘었고, CJ제일제당은 F&C 사업부문을 매각, CJ올리브영은 신사업 초기 비용이 반영됐다”고 설명했다.
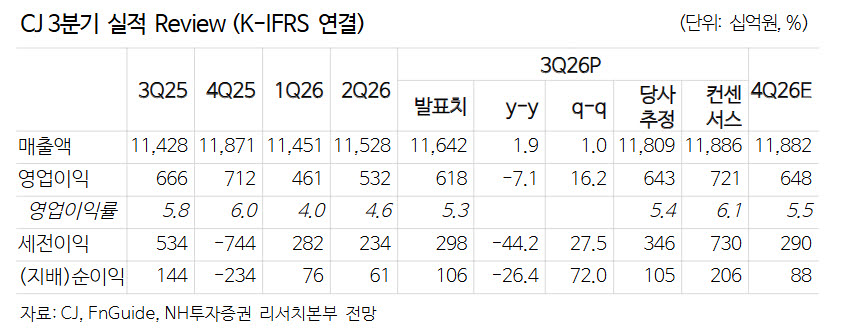
CJ의 3분기 연결 기준 매출액은 11조6420억원으로 1년 전보다 1.9% 늘었다. 영업이익은 6181억원으로 7.1% 줄어 컨센서스(7210억원)를 밑돌았다. 지배주주 순이익은 1060억원으로 26.4% 감소했고 컨센서스(2060억원)의 절반 수준에 그쳤다.
CJ올리브영의 3분기 별도 매출은 1조7290억원으로 전년 동기보다 11.0% 늘었지만 전 분기보다는 3.8% 줄었다. 순이익은 1338억원으로 1년 전보다 8.4% 감소했다. 오프라인 매출(1조2120억원)은 홈플러스 입점 매장 등 수익성이 낮은 점포를 닫고, 고유가 피해지원금 효과가 사라지면서 전 분기보다 3.0% 줄었다. 온라인 매출(5170억원)은 글로벌몰의 미국 매출이 별도 실적에서 빠지면서 전 분기보다 5.7% 감소했다.
NH투자증권은 실적을 반영해 CJ의 올해 주당순이익(EPS) 추정치를 1만1418원에서 1만609원으로 7.1% 내렸다. 내년 추정치도 3.8% 낮췄다.
그럼에도 투자 포인트는 올리브영의 가치 재평가에 있다는 게 이 연구원의 판단이다. 그는 “중복상장 가이드라인 시행으로 비상장 자회사 CJ올리브영의 가치가 지주회사 가치에 점차 반영되며 할인율이 축소될 전망”이라고 밝혔다. 현재 CJ 주가는 순자산가치(NAV) 대비 61.0% 할인된 수준이다. CJ 주가는 16일 종가 기준 11만1700원으로 최근 6개월 동안 48.5% 떨어졌고, 13일에는 52주 최저가를 찍었다.
올리브영은 내년 인바운드(방한 외국인)와 온라인을 중심으로 매출이 늘고 수익성도 일부 개선될 것으로 전망됐다. 올해 웰니스 플랫폼 ‘올리브베러’를 선보여 카테고리를 넓히고 있으며 10월까지 5개 매장을 열었다. 해외 사업은 미국을 중심으로 키우고 있다. 현재 미국에서 온라인몰과 매장 2곳을 운영하고 있으며 내년 상반기까지 매장 5곳을 더 열 예정이다. 세포라와 손잡고 8월부터 미국 세포라 매장과 온라인몰에 올리브영 큐레이션 공간을 마련했고, 4분기에는 말레이시아·싱가포르·태국·홍콩으로 입점 지역을 넓힌다.
|