류영호 NH투자증권 연구원은 이날 보고서에서 “동사는 하반기부터 메모리 부문 비중이 확대되며 기존 파운드리에 의존했던 사업 구조에서 탈피 중”이라며 “향후 메모리로 사업영역 확대와 함께 안정적인 사업구조를 기대한다”고 밝혔다.
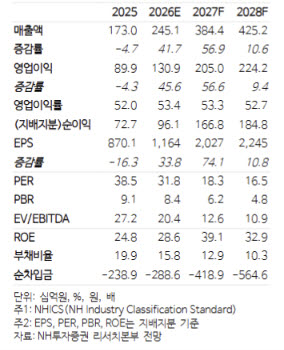
HPSP의 3분기 연결 기준 매출액은 516억1000만원으로 전년 동기 대비 61.0% 증가했다. 영업이익은 278억5000만원으로 84.3% 늘었다. 전 분기와 비교하면 매출액은 11.9% 증가했지만 영업이익은 1.7% 감소했다. 영업이익률은 54.0%를 기록했다.
매출액은 NH투자증권 추정치인 543억원에 소폭 못 미쳤으나, 영업이익은 시장 기대치인 248억원을 웃돌았다.
류 연구원은 “매출액은 일부 매출 이연과 환율 영향 때문으로 판단한다”며 “일회성 비용 반영으로 수익성에 대한 우려가 있었으나 긍정적인 수요와 비용감소 효과로 양호한 실적을 기록했다”고 평가했다.
4분기에는 메모리 반도체 장비 매출이 본격적으로 확대되면서 실적 성장세가 가팔라질 것으로 예상했다. 이미 확보한 수주를 바탕으로 분기 매출액이 처음으로 1000억원을 넘어설 것이라는 전망이다.
NH투자증권이 추정한 HPSP의 4분기 매출액은 1153억9000만원으로 전년 동기 대비 119.0%, 전 분기 대비 123.6% 증가한 수준이다. 영업이익은 586억원으로 각각 113.6%, 110.5% 늘어날 것으로 내다봤다.
류 연구원은 “분기 최초 1000억원대 매출을 기록하며 기존 최대 매출액이었던 600억대를 큰 폭으로 상회할 전망”이라며 “이러한 매출 추세는 2027년 상반기까지도 이어질 것으로 예상한다”고 밝혔다.
성과급 관련 일회성 비용이 반영될 가능성에도 높은 수익성은 유지할 것으로 전망했다. 4분기 예상 영업이익률은 50.8%다.
중장기 성장 동력으로는 낸드플래시(NAND) 공정에서의 장비 채택 확대를 꼽았다. 기존 파운드리 중심의 사업 구조에서 메모리 분야로 매출처가 다변화되면서 성장 기반이 넓어지고 있다는 분석이다.
류 연구원은 “주요 매출처였던 파운드리의 경우에도 미국을 중심으로 신규 선단 공정 투자가 지속되며 견조한 매출을 유지하고 있다”며 “낸드 300단 이상의 공정에서 대부분의 기업들이 동사의 장비를 도입하는 추세가 확대되며 신규 모멘텀을 확보했다”고 설명했다.
이어 “낸드는 2027년 동사의 주력 매출처로 부상할 것”이라며 “중장기적으로는 1d D램(DRAM)과 후공정 영역에서 동사의 장비 도입 가능성이 있다”고 전망했다.
NH투자증권은 HPSP의 올해 연간 매출액을 2451억원, 영업이익을 1309억원으로 예상했다. 전년 대비 각각 41.7%, 45.6% 증가한 규모다.
내년에는 매출액이 3844억원으로 56.9%, 영업이익이 2050억원으로 56.6% 늘어날 것으로 추정했다. 내년 영업이익률은 53.3%로 예상했다.
특히 내년 매출액과 영업이익 전망치는 기존 추정치보다 각각 5.1%, 3.4% 상향 조정했다. 메모리 장비 공급 확대가 실적 개선으로 이어질 것이라는 기대를 반영한 결과다.
다만 목표주가 산정에 적용한 글로벌 특수장비 업체들의 밸류에이션은 낮아졌다. NH투자증권은 내년 예상 주당순이익(EPS) 2027원에 목표 주가수익비율(PER) 33배를 적용해 적정주가를 6만7000원으로 제시했다.
|