|
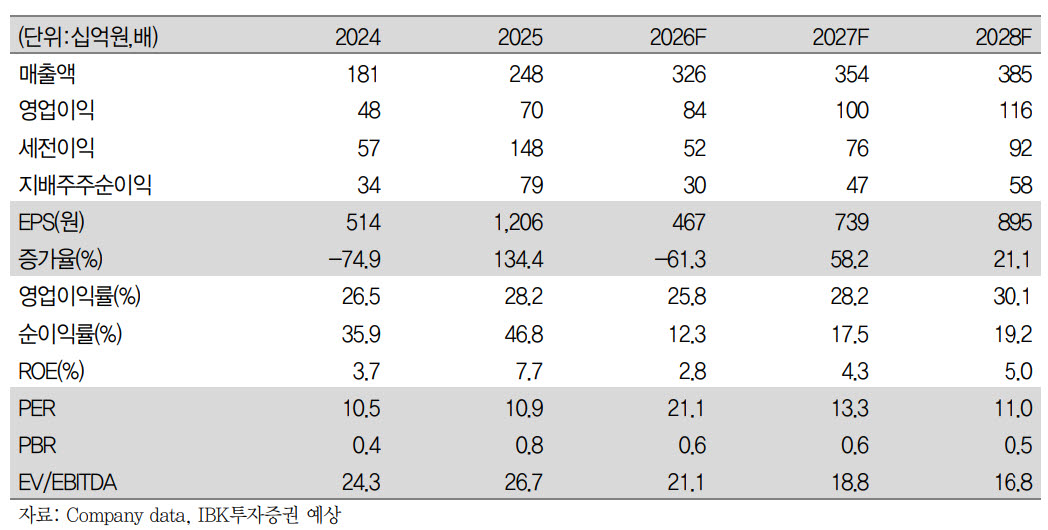
앞서 서부T&D의 3분기 연결기준 매출액은 788억원(전년 대비 +12.5%), 영업이익은 142억원(-33.3%)을 기록하면서 영업이익 추정치인 288억원을 51% 하회했다. 그는 “실적 추정치를 하회한 요인을 분석해보면 크게 2가지다. 신정동 개발부지 관련 재산세·종부세 부과가 약 109억원이 발생했고 스퀘어몰 영업이익 증가가 제한됐기 때문”이라고 강조했다.
이어 “특히 신정동 개발부지 관련 재산세·종부세 부과가 가장 크게 영향을 미쳤다”고 했다.
물론 호텔 사업은 상당히 견조했다. 외국인 비중은 67.7%까지 상승하면서 인바운드 증가에 따른 효과가 지속적으로 나타나면서 드래곤시티 영업실적은 매출액 430억원(+13.8%), 영업이익 136억원(+49.4%) 성장했다. 남 연구원은 “이익 증가 효과는 극대화되고 있으며, 3분기 연휴에 따른 내국인 투숙률 감소를 감안할 경우 기대치를 상회하는 실적”이라고 평가했다.
그러면서 “이번 실적에서 해당 비용이 발생한 점은 아쉬운 부분이지만 호텔사업부 이익 증가율은 기대치를 상회하고 있고 향후 개발 사업을 통한 펀더멘탈 개선이 이뤄진다는 점을 감안할 때 긍정적으로 해석하는 것이 바람직할 것”이라고 덧붙였다.