|
그는 “코오롱인더는 지난 9월 김천2공장 증설 라인을 준공했으며, 준공 발표 당시 생산 물량을 세계 CCL 업체에 전량 공급하고 있다고 언급했다. 본격 양산 시 mPPO 단일 품목에서 약 2000억원의 매출액이 예상된다”고 부연했다.
그러면서 “원료를 공급하는 코오롱생명과학도 2027년 상반기 가동을 목표로 PPO 생산능력을 연산 5400톤으로 확대할 계획이다. 기존 고객의 발주 증가에 맞춰 김천 라인 가동률이 올라가면 mPPO는 타이어코드·석유수지와 다른 수요처에서 이익을 더하는 사업으로 자리 잡을 것”이라고 강조했다.
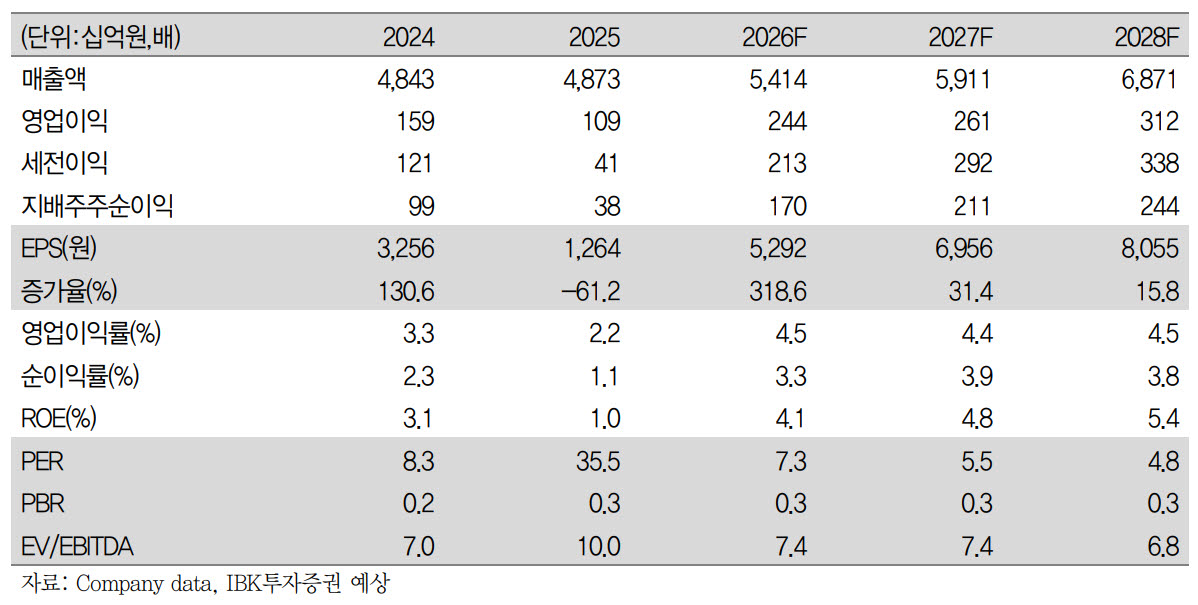
앞서 3분기 영업이익은 402억원으로 전 분기 대비 하락하며 시장 기대치(492억원)를 하회했다. 수출주에 비우호적인 환율 효과, 운임 상승 영향이 발생한 가운데 주력 사업 부문들의 원가 부담에 기인했다.
그럼에도 이 연구원은 “전방 CCL·피어그룹 배수 하락을 반영해 목표주가는 하락 조정하나, 우수한 사업 포트폴리오를 고려해 투자의견은 매수를 유지한다”며 mPPO, AI 기판 수요가 실적으로 이어질 것이라고 내다봤다.