




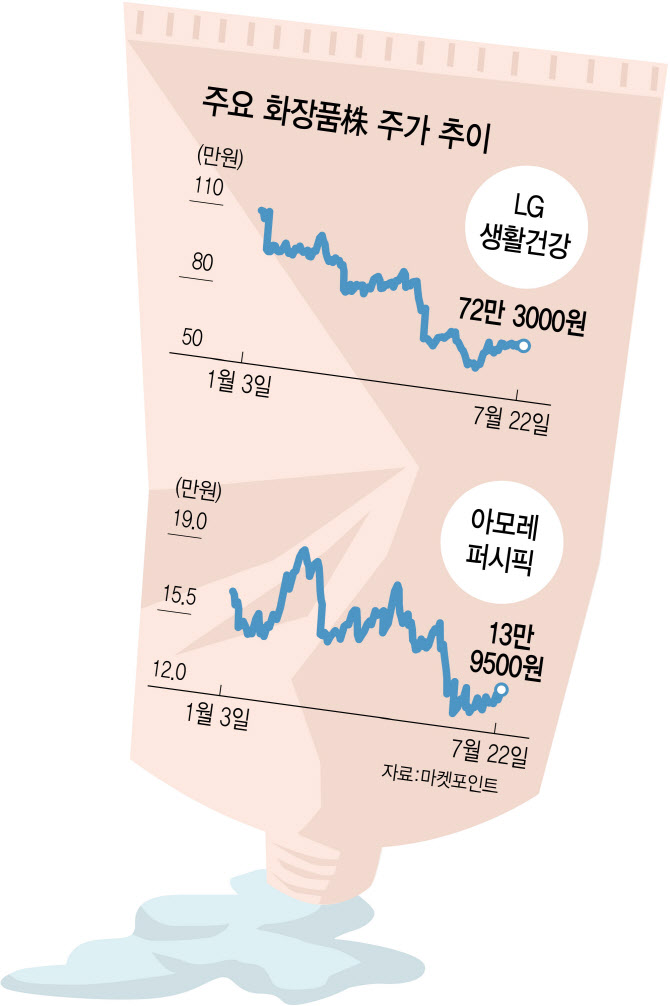
24일 마켓포인트에 따르면 지난 22일 LG생활건강(051900)은 전 거래일보다 1000원(0.14%) 오른 72만3000원에 거래를 마쳤다. 이달 들어 6.32% 오르며 같은 기간 코스피의 상승세(2.59%)를 웃도는 성적을 보이고 있다. 아모레퍼시픽(090430) 역시 7월 들어 7.31% 상승했다.
하지만 증권가는 추세적인 반등보다는 화장품주의 상반기 약세가 가팔랐던 만큼, 저가매수세가 유입되고 있는 것이라 보고 있다. LG생활건강(051900)은 지난해 마지막 거래일 109만7000원을 가리켰지만 올 상반기(1~6월)에만 무려 38.01% 하락하며 68만원으로 떨어졌다. 아모레퍼시픽(090430) 역시 같은 기간 22.16% 내렸다. 코스피의 약세(21.66%)보다 더 가파른 내림세였다.
|
김명주 한국투자증권 연구원은 “중국 및 면세 산업의 부진의 원인”이라며 “음료나 생활 용품 부문은 물가 상승에 따라 매출은 증가하겠지만, 제조원가 상승 부담에 따라 이익은 소폭 감소할 것”이라고 평가했다.
아모레퍼시픽(090430) 역시 마찬가지다. 아모레퍼시픽(090430)의 2분기 영업이익 전망치는 전년 동기보다 46.41% 줄어든 489억원 수준이다. 석달 전만 해도 2분기 영업이익 전망치는 1003억원 수준이었고, 한 달 전만 해도 831억원 수준이었지만 계속해서 줄어들고 있다. 오린아 이베스트투자증권 연구원은 “아모레퍼시픽의 2분기 실적은 기존 추정치와 시장 기대치를 하회할 것”이라며 “4~5월 중국 봉쇄 영향에 따른 중국 현지 사업과 면세점 사업 회복 지연 영향”이라고 말했다.
지난달부터 중국이 봉쇄를 해제하고 소비를 정상화하고 있지만, 브랜드 경쟁력도 떨어지고 있다. 중국 상반기 최대 쇼핑 행사인 618 쇼핑 축제에서 한국 화장품은 판매 순위 10위에도 이름을 올리지 못했다. 게다가 국내에서도 코로나19 확진자가 다시 늘어나고 있는데다 8월 말 확진자 수가 20만명에 달할 것이란 우려까지 나오고 있다. 화장품업계를 둘러싼 환경은 여전히 녹록지 않은 셈이다.
허제나 DB금융투자 연구원은 “중국 봉쇄조치 해제 이후 실적 개선 기대감이 커지고는 있지만 업황 회복에 대한 지나친 낙관은 자제해야 한다”면서 “고정비 부담을 줄이고 수익성 방어에 집중할 수 있는 화장품 업체에 주목해야 할 것”이라고 조언했다.





