최관순 SK증권 연구원은 이날 보고서에서 “미국 진출에 따라 2026년 올리브영 실적은 다소 둔화되었지만 2027년부터는 회복할 전망”이라며 “중복상장에 대한 거래소 가이드라인 개정으로 단기적으로 올리브영 상장 가능성이 낮아진 점을 고려하면 올리브영에 대한 가치는 과소 평가되어 있다”고 밝혔다.
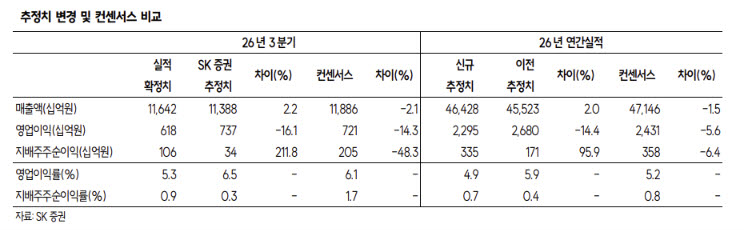
CJ의 3분기 연결 기준 매출액은 11조6420억원으로 전년 동기 대비 1.9% 증가했다. 영업이익은 6181억원으로 7.2% 감소했으며, 순이익은 2420억원으로 19.9% 줄었다. CJ제일제당과 CJ CGV, CJ프레시웨이 등 주요 자회사의 매출은 성장했지만 고유가에 따른 물류·원재료비 증가와 신사업 초기 판매관리비 집행이 수익성을 압박했다.
특히 CJ올리브영의 성장률 둔화가 눈에 띄었다. 올리브영의 3분기 매출액은 1조7290억원으로 전년 동기 대비 11.0% 증가했다. 1분기 24.6%, 2분기 23.0%였던 성장률이 크게 낮아진 것이다.
최 연구원은 “올리브영은 온·오프라인 고른 성장에도 저수익 점포 폐쇄에 따른 점포수 감소 영향으로 전년 동기 대비 성장률이 다소 둔화됐다”고 설명했다.
다만 4분기에는 블랙프라이데이 등 연말 쇼핑 성수기 효과로 성장률이 반등할 것으로 전망했다. SK증권이 예상한 올리브영의 4분기 매출액은 1조8538억원으로 전 분기 대비 약 7.2% 증가한 수준이다.
내년에는 미국 사업 확대가 새로운 성장 동력으로 작용할 전망이다. 올리브영은 현재 미국에서 오프라인 매장 2곳과 온라인몰을 운영하고 있으며, 내년 상반기까지 매장 5곳을 추가로 열 계획이다.
최 연구원은 “3분기에는 미국 실적이 반영되지 않았으나 2027년부터는 미국 실적이 반영될 예정이기 때문에 성장률 및 수익성 회복을 예상한다”고 밝혔다.
SK증권은 올리브영의 올해 연간 매출액을 6조9177억원으로 전년 대비 18.6% 증가할 것으로 추정했다. 순이익은 5486억원으로 1.1% 감소할 전망이다. 내년 매출액과 순이익은 각각 7조8332억원, 6244억원으로 회복할 것으로 예상했다.
CJ 주가가 주요 상장 자회사들의 주가 하락폭보다 크게 떨어진 점도 주목했다. 보고서에 따르면 CJ 주가는 연초 대비 35% 하락해 CJ제일제당과 CJ CGV의 하락률인 각각 14%, CJ프레시웨이의 22%를 웃돌았다.
여기에 중복상장 관련 규제 강화로 올리브영의 단기 상장 가능성이 낮아진 점은 지주회사 CJ의 기업가치에 긍정적으로 작용할 수 있다는 분석이다. 핵심 비상장 자회사의 가치가 별도 상장에 따른 할인 우려 없이 CJ 주가에 반영될 여지가 커졌다는 판단이다.
SK증권은 CJ의 순자산가치(NAV)를 5조3190억원으로 산정했다. 현재 시가총액 기준 NAV 대비 할인율은 38.6%로 추정했다.
최 연구원은 “CJ 주가는 연초 대비 35% 하락하였는데 CJ제일제당, CJ CGV, CJ프레시웨이 등 주요 자회사 주가 하락분 대비 과도했다”며 “2027년 미국 진출에 대한 실적이 확인되는 시점에 CJ 주가도 탄력적으로 반등할 전망”이라고 전망했다.
|