|
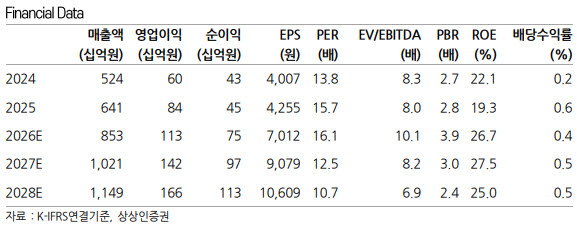
국내법인은 기초 제품 중심의 수주 확대에 힘입어 매출액이 전년 동기 대비 35% 증가할 것으로 봤다. 영업이익률은 전분기와 비슷한 13.6%를 예상했다. 국내법인의 견조한 성장에도 미국 자회사 실적 부진이 연결 실적 개선 폭을 제한할 것이라고 밝혔다.
미국 사업에서는 법인별로 차이가 나타날 전망이다. 잉글우드랩(EWL)은 일반의약품(OTC) 선케어 제품 수주가 이어지면서 매출 감소 폭이 3%에 그칠 것으로 예상했다. 반면 잉글우드랩코리아(EWLK)는 기존 대형 고객사의 발주 공백으로 매출액이 전년 동기 대비 32% 감소할 것으로 추정했다. 원화 강세에 따른 원가율 상승까지 겹치면서 EWL 연결 기준 영업이익률은 14.8%로 둔화할 것으로 내다봤다.
중국법인은 고객사 다변화에도 외형 회복이 지연되면서 매출액이 전년 동기 대비 10% 감소하고 영업손실 10억원을 기록할 것으로 예상했다.
최근 불거진 부자재 수급 문제는 브랜드사와 부자재 업체 간 성장 속도 차이에서 비롯됐다는 분석이다. 송 연구원은 해당 고객사인 B사가 2025년 매출액 2337억원으로 전년 대비 483.8% 증가했고, 올해 1분기 매출액도 1616억원으로 전년 동기 대비 565% 늘어날 만큼 빠르게 성장했다고 설명했다.
고객사가 직접 조달하는 일부 용기 업체의 공급이 급증한 수요를 따라가지 못하면서 일시적인 병목 현상이 발생했지만, 지연은 하루 단위에 그친 것으로 파악됐다. 코스메카코리아는 부자재 입고 이후 잔업과 특근, 외주 생산으로 대응했다. 관련 이슈는 3분기 중 대부분 해소돼 실적에 미친 영향은 제한적일 것으로 판단했다.
중장기 성장 전망은 유효하다는 평가다. 내년 오창공장이 순차적으로 가동되면 생산능력이 확대될 것으로 예상된다. 미국 고객사의 생산 이원화와 주요 고객사의 재발주에 따른 잉글우드랩 실적 회복도 기대 요인으로 꼽았다.