형권훈 SK증권 연구원은 이날 보고서에서 “한국콜마 별도법인은 K뷰티 수출 호황으로 역대 최대 분기 매출을 기록했으나, 화장품 부문 자회사의 수익성이 예상보다 낮았고 HK이노엔 실적도 케이캡 출고 조정과 광고비 증가 영향으로 예상 대비 부진했다”고 설명했다.
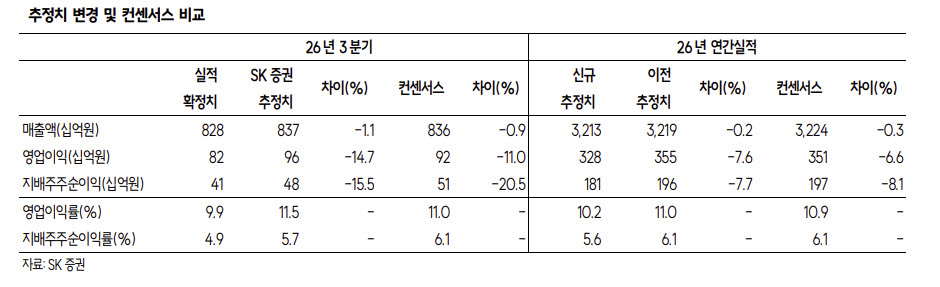
한국콜마의 3분기 연결 기준 매출액은 8282억원으로 전년 동기 대비 21% 증가했다. 영업이익은 819억원으로 40% 늘었지만 시장 전망치인 919억원과 SK증권 추정치 960억원을 모두 밑돌았다. 영업이익률은 9.9%를 기록했다.
반면 국내 별도법인은 높은 성장세를 이어갔다. 3분기 별도 매출액은 약 4340억원으로 역대 최대 분기 실적을 기록했다. 영업이익은 629억원으로 전년 동기 대비 42% 증가했지만 SK증권 예상치인 667억원에는 소폭 못 미쳤다.
주력 제품인 선케어 매출 비중이 계절적 비수기에도 전년 동기 대비 4%포인트 확대됐고, 스킨케어 매출도 높은 성장세를 보이며 외형 성장을 이끌었다.
다만 별도 영업이익률은 15%로 전분기 대비 1.9%포인트 하락했다. 조업일수 감소와 메이크업 제품 매출 비중 증가, 재고자산 평가충당금 20억원 반영 등이 수익성에 부담으로 작용했다.
형 연구원은 “계절성에도 불구하고 주력 제품인 선케어 매출 비중이 전년 동기 대비 4%포인트 증가했고, 스킨케어 매출이 고성장함에 따라 3분기 역대 최대 매출을 기록했다”고 평가했다.
4분기에도 국내 별도법인의 고성장세가 이어질 것으로 전망했다. SK증권은 4분기 별도 매출액을 3838억원으로 전년 동기 대비 38% 증가하고, 영업이익은 400억원으로 79% 늘어날 것으로 예상했다.
최근 화장품 ODM 업체들의 주가가 약세를 보이는 배경으로는 내년 업황 불확실성과 생산능력 부족 우려가 지목됐다. K뷰티 수출 호황이 이어지고 있지만 시장에서는 올해의 양호한 업황보다 내년 성장 둔화 가능성에 더 무게를 두고 있다는 분석이다.
형 연구원은 “화장품 ODM사의 주가가 9월부터 약세를 보이고 있는데, 시장이 올해의 좋은 업황보다 내년 업황의 불확실성을 더 크게 반영하고 내년 상반기 생산능력(CAPA) 부족 우려도 반영하고 있는 것으로 파악한다”고 밝혔다.
다만 SK증권은 내년에도 K뷰티의 성장 흐름이 이어질 것으로 내다봤다. 중국을 제외한 K뷰티 수출 증가율을 2027년 27.5%로 전망하며 한국콜마의 실적 성장성을 긍정적으로 평가했다.
생산능력 부족 문제 역시 대응이 가능하다는 판단이다. 한국콜마는 내년 하반기 세종 신공장 준공 전까지 외주 생산과 기존 공장 부지 내 유휴 공간 활용 등을 통해 늘어나는 주문을 소화할 것으로 예상된다.
SK증권은 한국콜마의 올해 연결 매출액을 3조2130억원, 영업이익을 3280억원으로 추정했다. 전년 대비 각각 18%, 37% 증가한 수준이다. 내년에는 매출액 3조6200억원, 영업이익 3990억원으로 각각 12.7%, 21.7% 성장할 것으로 전망했다.
목표주가는 최근 동종 업체들의 주가수익비율(PER) 하락을 반영해 15만원으로 낮췄다. 다만 지난 6일 종가 10만8900원 대비 상승 여력은 37.7%에 달한다.
형 연구원은 “2027년 K뷰티 수출 성장률을 27.5%로 전망하고 있어 한국콜마의 내년 실적 성장성을 긍정적으로 평가한다”며 “생산능력 부족은 외주와 기존 공장 부지 내 유휴 공간을 활용하는 등의 수단으로 하반기 세종 신공장이 준공될 때까지 시간을 벌 수 있을 것이며, 중장기적 관점에서 주가 하락은 매수 기회”라고 강조했다.
|