|
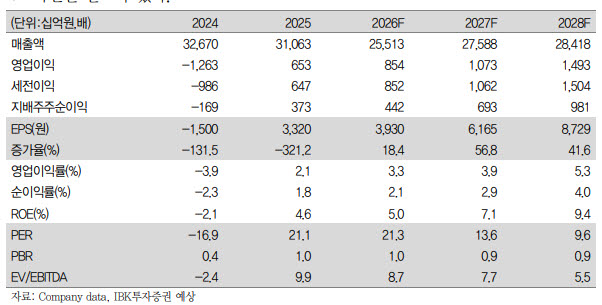
수익성 개선은 주택 부문의 원가율 정상화가 이끌었다. 현대건설 별도 기준 주택 부문에서 2023년 이후 착공한 정상 수익 현장의 매출 비중이 2025년 말 46%에서 올해 3분기 말 76%까지 확대됐다. 수익성이 낮았던 기존 현장 비중이 줄고 정상 수익 현장의 매출 기여도가 높아진 영향이다.
하지만 3분기에는 일회성 비용과 수익이 함께 반영됐다. 토목 부문에서는 싱가포르 남북도로 현장에서 약 800억원, 플랜트 부문에서는 솔로몬 제도 수력발전 사업에서 약 430억원의 추가 원가가 발생했다. 반면 주택 부문에서는 현대엔지니어링 준공 정산이익 약 500억원, 건축 부문에서는 싱가포르 쇼타워 인센티브 약 156억원이 반영됐다.
연간 영업이익 목표 달성 가능성은 높게 평가됐다. 현대건설의 3분기 누적 영업이익은 6645억원으로 연간 가이던스 8000억원의 83.1%를 달성했다. 4분기 영업이익이 1355억원 이상이면 연간 목표를 충족하는 만큼 가이던스 달성 가능성이 높다는 분석이다.
그러나 현금흐름 개선 여부는 확인이 필요하다는 지적이다. 3분기 말 연결 기준 현금 및 예금은 3조 5000억원으로 전년 말보다 1조 7000억원 감소했다. 같은 기간 차입금은 3조 9000억원에서 4조 5000억원으로 증가했다.
현대건설은 4분기 주택 중도금과 잔금, 해외 현장 마일스톤 대금, 신규 사업 선수금 유입을 통해 연말 현금 규모가 전년 말 수준으로 회복될 것으로 제시했다. 하지만 IBK투자증권은 경쟁사보다 현금 회수 속도가 다소 더딘 것으로 파악되는 만큼 순차입금이 점진적으로 줄어드는지 확인해야 한다고 강조했다.
원전 사업도 주가 반등을 위한 과제로 꼽혔다. 현대건설의 내년 원전 본계약 파이프라인은 미국과 불가리아 대형원전, 미국 내 홀텍·테라파워 등의 소형모듈원전(SMR) 사업으로 요약된다. 그러나 글로벌 대형원전의 본계약 발주가 아직 본격화되지 않은 만큼 사업 기대감만으로 주가 반전을 이끌기는 어렵다는 평가다.
조 연구원은 “장기적인 가시성이 높은 원전 사업의 본계약 발주가 실제로 확인돼야 주가의 유의미한 반등이 가능할 것으로 판단한다”며 “주택 부문 수익성 개선과 연간 실적 목표 달성 가능성은 긍정적”이라고 말했다.