|
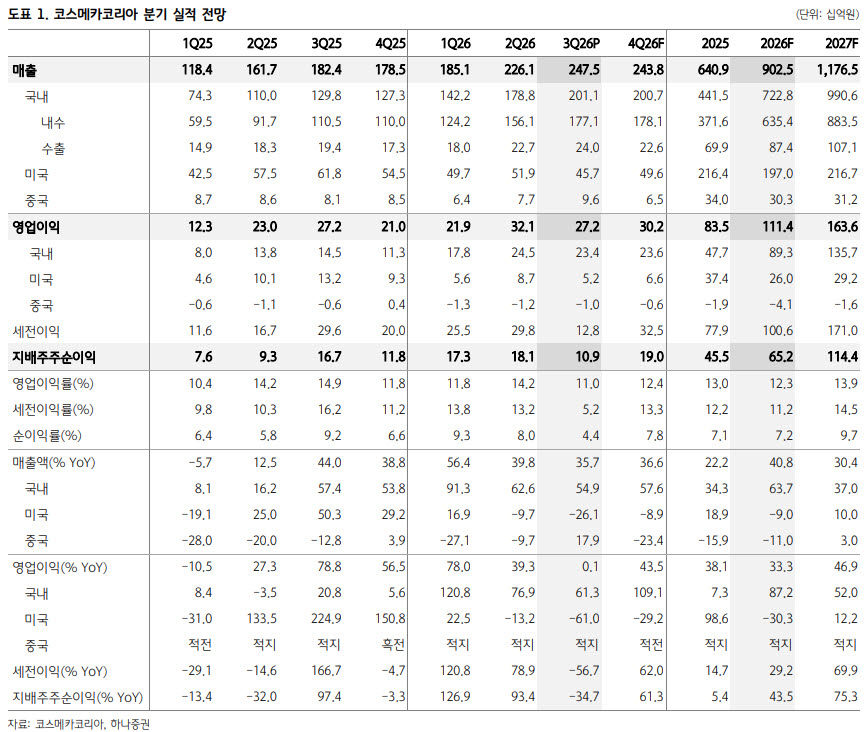
앞서 3분기 연결 매출액은 2475억원(전년 대비 +36%), 영업이익은 272억원(+0.1%)을 기록하며 시장 기대치인 300억원에는 못 미쳤지만 우수한 실적을 보였다. 국내 사업 매출이 분기 처음으로 2000억원을 넘어서며 실적 개선을 견인했다. 그는 “이번 위탁생산(ODM) 우위 시기를 확실한 시장 점유율 확대의 전기로 삼겠다는 경영진의 결단이 엿보인다. 실제로 코스메카코리아는 5년 전, 2021년 3분기와 비교해볼 때 매출은 4배, 연평균 32% 성장했다. 이는 동일 기간 코스맥스와 한
국콜마를 크게 앞서는 수치”라며 “매출 규모는 여전히 두 배 이상 차이가 나지만, 빠른 성장률로 격차를 좁히고 있다”고 강조했다.
용기 부족 문제는 상반기로 해소됐다. 이에 4분기 국내 사업 매출 역시 3분기와 유사한 수준이 될 것으로 보인다. 박 연구원은 “3분기에는 기대치(매출 1757억)를 훌쩍 넘는 역대급 매출에도 불구하고 생산 병목현상으로 납기를 맞추느라 비효율적인 아웃소싱이 많았으나, 4분기는 운영의 효율성이 높아졌다. 초과 인센티브 역시 3분기보다 크지는 않을 것으로 예상한다”고 설명했다.
그러면서 “중장기적으로 오창공장 완공시 외주 의존도를 낮출 수 있고 무인화 라인·자동계량·검사로봇 등을 활용한 자동화 시스템이 안착되면서 야간 생산이 늘어나는 동시에 품질 관리 역량까지 높아질 것으로 기대한다”며 “성장성과 수익성을 동시에 제고시킬 수 있다는 말”이라고 부연했다. 오창공장은 2027년 하반기부터 시험가동을 시작해 2028년 풀가동을 목표하고 있다.