|
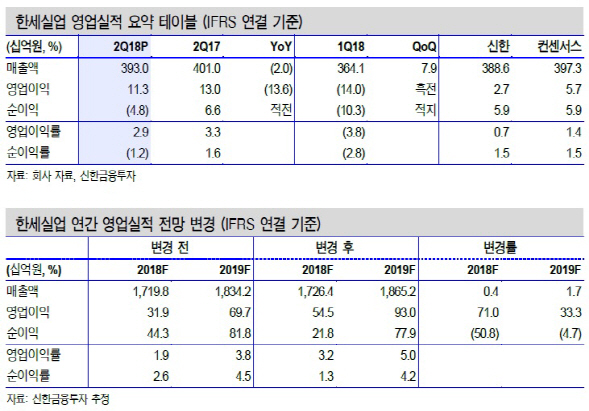
박희진 신한금융투자 연구원은 “2분기 연결 영업이익은 전년 동기대비 13.6% 감소한 113억원으로 감소했다”며 “그러나 예상치를 큰 폭으로 상회해 양호한 실적을 기록했다”고 밝혔다.
그는 실적 개선의 주요 요인으로 “연결 법인 한세엠케이의 호실적과 연결 생산 법인의 비용 절감으로 보인다”며 “연결 매출액은 3930억원으로 전년동기대비 2.0% 감소했다. 순이익은 무역 금융 관련 부채 환평가손실과 매도가능증권 평가 손실로 적자 전환했다”고 설명했다.
향후 3분기 실적은 개선세가 기대된다. 박 연구원은 “3분기 연결 영업이익은 20.8% 증가한 391억원을 전망한다”며 “뚜렷한 업황 개선보다는 비용 통제와 생산 효율성 개선 등을 통한 마진율 개선을 전망한다”고 분석했다.
또 “주문자상표부착생산(OEM) 부문 연결 원가율은 82.3%으로 0.8%포인트 개선되겠다”면서 “연결 매출액은 4.9% 증가한 5183억원으로 추정한다. 한세엠케이 매출액은 679억원으로 1.4% 증가하겠다”고 언급했다.
박 연구원은 “아직까지 OEM 부문 오더 흐름에 대한 뚜렷한 반전은 없다”며 “3분기 원가율 개선 전망치 역시 추가 확인이 필요하다. 다만 지난해 2분기 이후 점진적 개선에 대한 방향성은 유효하다. 비용 절감 노력도 진행 중”이라고 진단했다.