|
에이치브이엠은 지난 15일 약 416억원 규모의 우주항공용 최첨단 단조설비 신규투자를 공시했다. 투자기간은 이번 달부터 2028년 12월까지로 자기자본의 약 38%에 해당하는 규모다.
앞서 지난 6월에는 우주발사체용 슈퍼 알로이(Super Alloy) 및 특수합금 공급계약 2건을 체결했으며, 두 계약 규모는 약 244억원이다. 한 연구원은 스페이스X 로켓의 대형화와 엔진 고도화가 진행되는 가운데 고온·고압 환경에 견딜 수 있는 초합금 및 고청정 소재의 중요성이 높아질 것으로 봤다.
한 연구원은 “에이치브이엠과 스페이스X의 연결고리는 단순히 발사 증가에 따른 매출 증가의 구조에서 조금 더 진일보된 접근과 해석이 필요하다”며 “동사의 경쟁력은 용해, 재용해, 단조, 완성 소재로 이어지는 밸류체인이 본격적으로 확장되고 있다는 점”이라고 설명했다.
이어 “단순히 CAPA 증가에 그치는 것이 아닌 특수합금 소재를 바탕으로 우주항공을 비롯해 타 산업 단조 및 부품 공급 단계로 확대가 예상된다”고 덧붙였다.
하나증권은 에이치브이엠이 우주산업 외에도 2027년 글로벌 톱티어 가스터빈 블레이드 업체에 양산 물량을 공급하고 방산 무기 신소재 공급까지 확대할 것으로 기대했다.
에이치브이엠의 2분기 말 우주 수주잔고는 약 499억 9000만원으로 창사 이래 최대를 기록하고 있다. 한 연구원은 고마진 우주항공 소재 비중 확대에 따른 믹스 개선과 탑라인 성장을 예상했다.
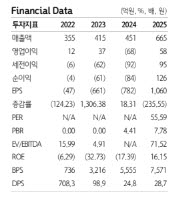
올해 별도 기준 예상 매출액은 1204억원으로 전년 대비 81% 증가하고, 영업이익은 181억원으로 210% 늘어날 것으로 전망했다. 영업이익률은 15%로 예상했다. 3분기 순이익은 현 주가 기준 전환사채(CB) 평가손익의 기저효과로 인해 이익 전환 가능성이 높다고 봤다.
한 연구원은 “2027년부터 2029년까지 스타십 발사 횟수는 약 15회, 30회, 50회로 가파르게 증가가 예상된다”며 “랩터 엔진의 신규 생산은 최소 500기에서 최대 2500기까지 증가할 것으로 추정됨에 따라 에이치브이엠의 신규수주는 2029년까지 꾸준히 우상향 흐름이 이어질 수 있다”고 말했다.