




|
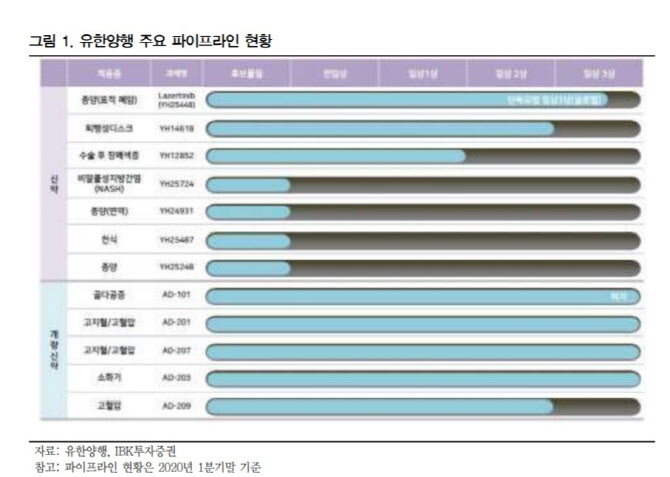
회사는 지난해에도 베링거인겔하임(Boehringer Ingelheim)과 NASH(비알콜성지방간염)치료제 파이프라인 YH25724 기술이전 계약, 길리어드 사이언스(Gilead Sciencies)와도 NASH치료제 후보물질 2종에 대한 기술이전 계약을 체결한 바 있다.
문경준 IBK투자증권 연구원은 “유한양행은 캐시카우 사업인 전문의약품 매출액 증가에 따라 외형이 매년 증가했고 사업의 부가가치를 높이기 위해 R&D투자 규모도 매출액 증가세와 비례해서 상승했다”고 설명했다.
실제 회사의 R&D투자 규모는 2014년부터 본격적으로 증가, 2014년 572억원에서 2019년 1324억원(전년 대비 19.8% 증가)으로 늘었다. R&D투자 규모 금액 증가에 따라 자연스럽게 부가가치가 높은 신약개발 등의 사업 비중이 지속적으로 커질 것이라는 게 IBK투자증권의 설명이다.
투자의견 매수 및 목표주가 8만7000원을 신규 제시한 문 연구원은 “동사는 공격적인 R&D투자를 집행하고 있고 해외 파트너사와의 기술이전 계약을 통해 신약 파이프라인 개발 역량을 키워가고 있다”며 “기존 제약사업의 안정적인 기반을 바탕으로 부가가치가 높은 신약 및 개량 신약 파이프라인 포트폴리오를 확대해 가고 있어 향후 긍정적인 주가 흐름은 계속될 것”이라고 전망했다.





