|
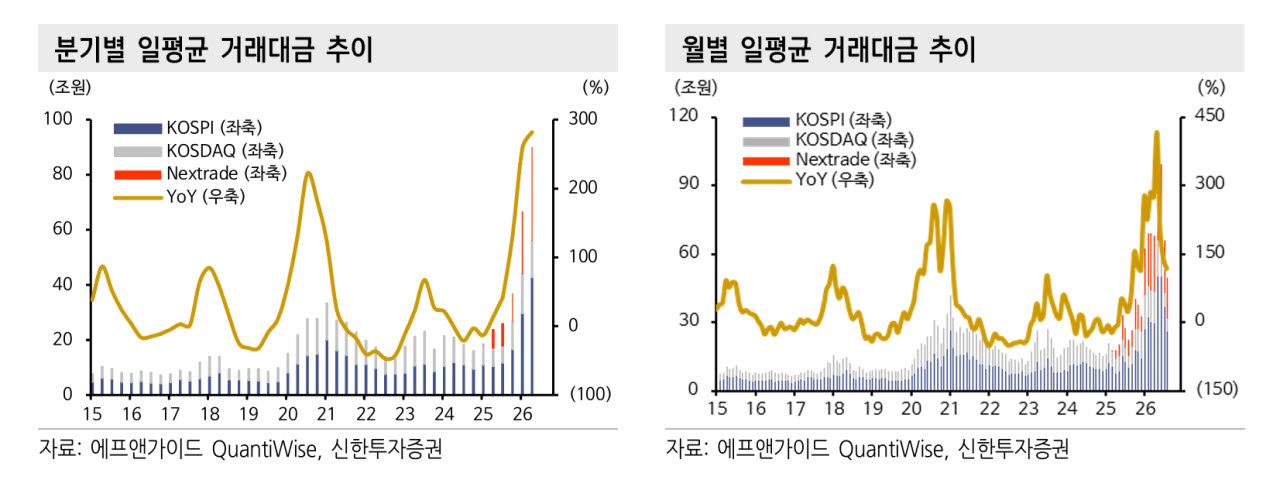
보고서에 따르면 코스피지수는 전분기 말 대비 20.8% 하락한 6715선에 머물러 있다. 일평균 거래대금(상장지수펀드(ETF) 포함)은 6월 138조원에서 7월 100조원, 8월 67조원, 9월 56조원으로 급감했다. 3분기 누적 일평균 거래대금은 77조원으로 전분기 대비 34% 줄었고, 고객예탁금(100조원)과 신용잔고(33조원)도 각각 18%, 11% 감소했다. 임 연구위원은 “증시에서 은행 예금으로 머니무브가 가속화되고 있다”고 설명했다.
IB 부문도 부진하다. 일반기업 공모 회사채는 올해 8월까지 9개월 연속 순상환을 기록했고, 연초부터 9월까지 기업공개(IPO) 상장 기업은 43개, 공모금액은 1조6000억원으로 전년 동기 대비 각각 35%, 53% 감소했다. 금리 상승에 따라 트레이딩 손익도 부진할 것으로 예상됐다.
3분기 지배주주순이익 추정치는 대부분 컨센서스를 크게 밑돈다. 신한투자증권은 미래에셋증권(006800) 161억원(컨센서스 대비 -91.1%), 한국금융지주(071050) 2636억원(-61.3%), NH투자증권(005940) 3013억원(-25.1%), 삼성증권(016360) 3192억원(-23.5%), 키움증권(039490) 3521억원(-13.2%)으로 각각 전망했다.
이에 따라 목표주가도 낮췄다. 미래에셋증권은 3만7000원으로 26% 내렸고, 한국금융지주(25만원)는 17%, NH투자증권(3만4000원)과 삼성증권(11만원)은 각각 15%, 키움증권(36만원)은 14% 하향했다. 투자의견은 모두 ‘매수’를 유지했다.
종목별로는 미래에셋증권이 스페이스X 평가손실로 약 4400억원을 반영할 것으로 추정됐고, 관련 헤지를 준비 중이다. 한국금융지주는 계열사 보유자산 평가손실이 반영될 전망이며, KDB생명 우선협상대상자 선정과 10월 중 회사채 발행으로 최대 5000억원의 자금 여력을 확보할 예정이다. 삼성증권은 채권 북 규모가 작아 금리 상승에 따른 손익 민감도가 제한적이고, 키움증권은 위탁수수료 감소를 대차·스왑 등에서 일부 만회할 것으로 기대됐다.