




|
PBR은 기업의 주가를 주당순자산으로 나눈 지표다. PBR을 높이려면 주가가 오르거나 자본이 줄어야 한다. 그러나 시장 상황에 따라 움직이는 주가를 기업이 직접 끌어올리는 데는 한계가 있는 만큼 저PBR 기업으로 분류되는 것을 피하려는 상장사들이 자본 효율성을 높이는 데 초점을 맞출 가능성이 있다는 설명이다.
이에 따라 자사주 매입과 소각이 가장 직접적인 대응 수단으로 떠오를 것으로 전망됐다. 자사주를 매입한 뒤 소각하면 발행주식 수와 자기자본이 감소하면서 주당순자산과 자본 효율성에 영향을 줄 수 있다. 배당 확대 역시 기업에 쌓인 자본을 주주에게 돌려주는 방식이라는 점에서 저PBR 개선 수단으로 활용될 수 있다.
실제 일본에서도 저PBR 기업에 대한 개선 요구가 강화된 이후 자사주 매입이 늘면서 저PBR 상태를 벗어난 기업들이 나타났다. 나 연구원은 “일본의 경우 PBR 1배 미만 기업들에 대한 개선 방안이 시행된 이후 자사주 매입이 늘면서 저PBR 국면을 탈피하는 기업들이 나타난 바 있다”고 설명했다.
반면 유상증자나 CB 발행에는 제동이 걸릴 가능성이 제기된다. 유상증자나 CB 발행은 기업의 자본을 늘리거나 향후 주식 수 증가로 이어질 수 있어 PBR 개선에는 불리하게 작용할 수 있기 때문이다.
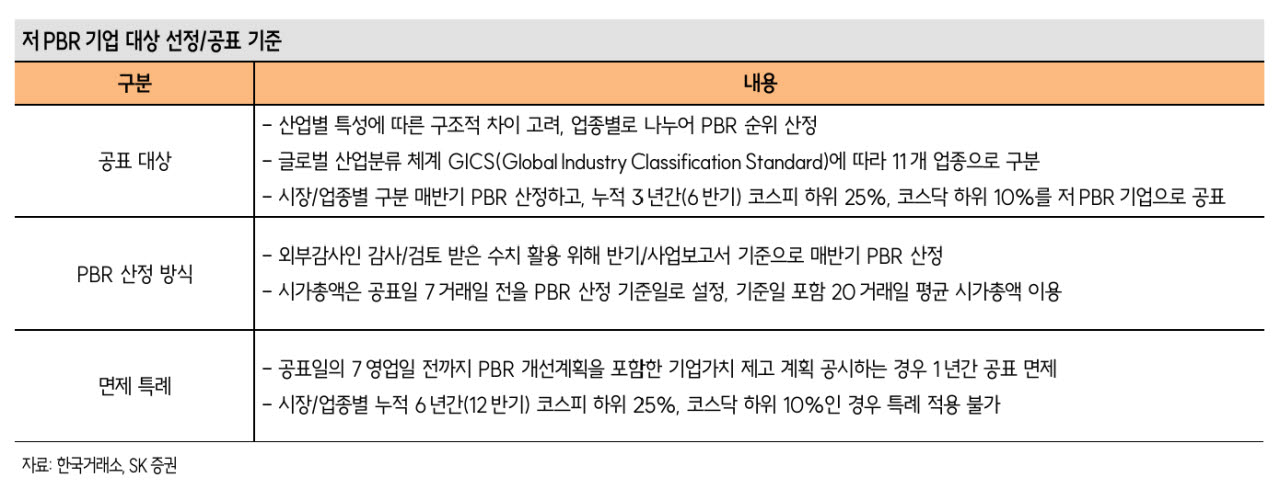
기업가치 제고계획 공시 역시 늘어날 것으로 예상됐다. 저PBR 기업은 글로벌산업분류기준(GICS)에 따라 11개 업종으로 나눠 최근 3년간 6개 반기의 PBR을 평가해 선정한다. 코스피는 업종별 하위 25%, 코스닥은 하위 10% 기업이 대상이다.
다만 PBR 개선계획을 포함한 기업가치 제고계획을 정해진 시점까지 공시하면 최초 1년간 명단 공개 대상에서 제외된다. 이에 따라 그동안 자율 참여에 머물렀던 밸류업 공시가 사실상 확산하는 계기가 될 수 있다는 분석이다. 단 최근 6년간 12개 반기 누적 기준으로 코스피 하위 25%, 코스닥 하위 10%에 해당하는 기업에는 이 같은 면제 특례가 적용되지 않는다.
첫 저PBR 기업 명단은 오는 11월 2일 공개될 예정이다. PBR 산정을 위한 시가총액은 공표일 7거래일 전인 10월 22일을 기준으로 최근 20거래일 평균값을 활용한다. 실질적인 시가총액 평균 산정 구간은 오는 21일께 시작될 것으로 예상된다.
나 연구원은 “투자자와의 소통이 제한된 다수 기업의 경우 미리 준비하지 않으면 저PBR 기업 공표제도 시행 이후 직접적인 비용 증가로 이어질 가능성이 높다는 점을 유념해야 할 것”이라고 말했다.