|
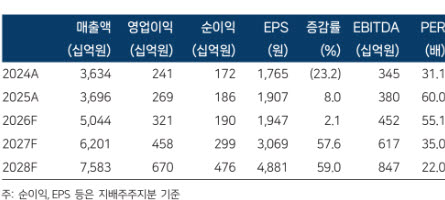
이에 따라 2027년 영업이익은 전년 대비 42.7% 증가한 4580억원을 기록할 것으로 전망했다. 주요 사업의 인도 물량 증가가 실적에 반영되면서 2028년까지 가파른 성장세가 이어질 것이란 분석이다. 2026~2028년 영업이익 연평균 성장률은 44.5%로 추정했다.
신규 수주 파이프라인도 확대되고 있다. 특히 KF-21을 중심으로 한 수출 시장 확대 가능성에 주목했다. 인도네시아와의 KF-21 초도 수출 계약 체결이 기대되는 가운데 중동 국가들과 KF-21 블록3 공동 개발 논의도 진행될 것으로 전망했다.
공동 개발 방식의 수출은 도입국의 요구 성능과 현지화 수요에 대응하면서 장기적인 협력 관계를 구축할 수 있다는 장점이 있다. 다만 공동 개발 협의가 실제 양산 및 수출 계약으로 이어지기까지는 시간이 필요할 것으로 예상했다.
기존 FA-50 수출 사업에서도 추가 성장 가능성을 제시했다. 말레이시아와 폴란드에 이어 추가 수출 기회가 존재하는 만큼 경공격기에서 전투기로 이어지는 제품 포트폴리오 확대가 중장기 수주 성장성을 뒷받침할 것이란 설명이다.
목표주가는 16만원으로 기존보다 5.9% 낮췄지만 중장기 성장성에 대한 판단은 유지했다. 2028년 예상 주당순이익(EPS) 4881원에 목표 주가수익비율(PER) 32배를 적용했다. 목표 PER은 글로벌 방산업체 그룹의 2028년 예상 PER 최고 수준을 반영했다.
장 연구원은 “주요 사업의 매출 인식 정상화에 따른 실적 개선과 차세대 전투기 수출에 따른 추가 성장 가능성이 동시에 존재한다”며 “신규 수출 계약이 구체화될 경우 중장기 실적 추정치의 상향 여력도 확대될 것”이라고 말했다.