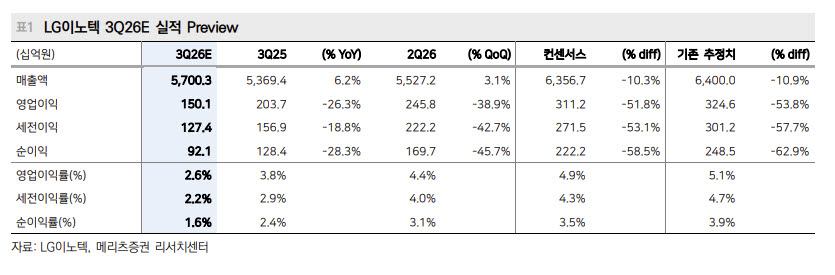
양승수 메리츠증권 연구원은 LG이노텍의 3분기 연결 매출액을 전년 동기 대비 6.2% 증가한 5조7003억원, 영업이익은 26.3% 감소한 1501억원으로 전망했다. 기존 추정치와 비교하면 각각 10.9%, 53.6% 낮춘 수준이다. 특히 영업이익은 시장 컨센서스 3112억원을 51.8% 밑돌 것으로 내다봤다.
실적 부진의 주된 배경은 환율이다. 카메라모듈 사업은 원재료 매입과 완성품 출하 사이에 시차가 있어 단기 환율 변동에 대한 실적 민감도가 높다. 최근 원화 강세로 고환율 구간에서 매입한 재고가 원가에 반영되는 반면 출하 판가에는 낮아진 환율이 적용되면서 수익성 부담이 커질 것으로 전망됐다. 신모델향 출하도 일부 공급망 이슈로 소폭 지연된 것으로 파악됐다.
다만 양 연구원은 “시장 우려와 달리 주 고객사 내 점유율과 ASP에는 유의미한 변화가 없으며, 가변조리개 적용에 따른 ASP 상승 효과도 유효하다”며 “이번 실적 조정은 구조적 경쟁력 약화보다는 환율과 출하 지연에 따른 단기 영향으로 판단된다”고 설명했다.
반면 기판 사업은 성장세를 이어갈 것으로 전망했다. LG이노텍은 BT와 ABF 전반에서 판가 인상에 성공했고 계획대로 PC 중앙처리장치(CPU)용 ABF 시장에도 진입했다. 내년부터는 서버용 스위치와 데이터처리장치(DPU)로 적용처를 넓히고, 2028년에는 서버 CPU용 시장에도 진입할 것으로 예상된다.
특히 패키지솔루션의 이익 기여도가 확대될 전망이다. 메리츠증권은 패키지솔루션 영업이익이 지난해 1289억원에서 올해 2531억원, 내년 4544억원으로 증가할 것으로 추정했다. 올해 3분기 패키지솔루션 영업이익률 역시 13.2%로 광학솔루션 1.5%를 크게 웃돌 것으로 예상했다.
중장기 증설 가능성도 제시했다. 현재 LG이노텍은 주요 ABF 고객사들과 2032년까지 장기 공급계약 체결을 논의하고 있다. 수요 확대에 대응하기 위해 베트남 공장뿐 아니라 기존 구미 공장의 생산능력(CAPA) 증설도 예상된다는 설명이다. 주요 ABF 업체들의 공격적인 증설로 장비 리드타임이 길어지면서 LG이노텍 역시 향후 투자에 대비해 장비를 선제적으로 발주하고 있는 것으로 파악됐다.
양 연구원은 환율 가정 변경을 반영해 2027년 영업이익 추정치를 기존 1조5337억원에서 1조3643억원으로 11.0% 낮췄다. 올해 영업이익 추정치도 기존 1조2787억원에서 1조878억원으로 14.9% 하향했다. 이에 적정주가는 2027년 예상 주당순이익(EPS) 4만4117원에 대만 ABF 기판 3사 평균 멀티플 대비 15% 할인한 22.9배를 적용해 100만원으로 낮췄다.
다만 최근 주가 하락으로 단기 실적 부진은 상당 부분 반영됐다고 판단했다. 양 연구원은 “현 주가에서는 단기 실적보다 ABF 기판의 신규 고객 확보와 장기 공급계약에 기반한 중장기 CAPA 확대에 주목할 필요가 있다”며 “PCB 사업의 구조적 성장성이 여전히 유효하다는 관점에서, 향후 신규 고객 확보와 증설 계획의 구체화는 밸류에이션 재평가의 핵심 촉매로 작용할 전망”이라고 강조했다.
|