이승은 유안타증권 연구원은 코스메카코리아의 3분기 연결기준 매출액을 전년 동기 대비 18% 증가한 2143억원, 영업이익은 11% 늘어난 302억원으로 전망했다. 영업이익률은 14%로 예상했다. 영업이익은 시장 기대치인 331억원을 밑돌 것으로 추정했다.
국내 법인은 견조한 성장세를 이어갈 전망이다. 3분기 한국법인 매출액은 전년 동기 대비 35% 증가한 1750억원, 영업이익은 233억원으로 예상했다. 영업이익률은 13.3% 수준이다.
다만 주요 고객사의 주문이 견조한 상황에서도 용기와 파우치 등 부자재 수급 차질이 발생하면서 일부 물량의 생산과 납품이 4분기로 넘어갈 가능성이 있다고 분석했다.
이 연구원은 “주요 고객사의 주문은 견조하나, 용기·파우치 등 부자재 수급 차질로 일부 물량의 생산·납품이 4분기로 이연될 가능성이 있다”고 설명했다.
미국 법인은 단기적으로 역성장이 예상된다. 잉글우드랩을 포함한 미국법인의 3분기 매출액은 전년 동기 대비 19% 감소한 503억원, 영업이익은 84억원으로 전망했다. 영업이익률은 16.7%로 추정했다.
특히 잉글우드랩코리아 주요 고객사의 대량 발주가 내년으로 미뤄질 전망이다. 다만 잉글우드랩 미국 별도 법인과 잉글우드랩코리아에서 현재 논의하고 있는 신규 제품 역시 내년부터 생산을 시작할 것으로 예상해 향후 성장 동력은 유효하다고 봤다.
중국 법인은 회복에 시간이 더 필요할 것으로 예상했다. 3분기 매출액은 전년 동기 대비 2% 감소한 80억원, 영업손실은 16억원으로 적자 폭이 확대될 전망이다. 이 연구원은 “현지 브랜드 고객사 확대를 추진하고 있으나 매출 회복 속도는 더디다”고 평가했다.
그러면서 3분기 실적 자체보다는 매출이 이연된 물량과 신규 수주가 실제 실적으로 반영되는 시점에 주목할 필요가 있다고 강조했다.
이 연구원은 “3분기 영업이익은 시장 기대치를 하회하겠으나, 한국법인의 견조한 주문이 용기 수급 차질로 일부 4분기에 이연되고 잉글우드랩의 신규 제품 생산은 2027년부터 시작될 전망”이라며 “따라서 3분기 실적 하회보다 향후 수주 물량의 매출 반영 시점에 주목할 필요가 있다”고 밝혔다.
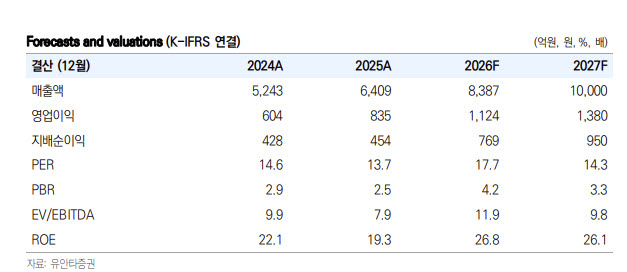
실적 전망치도 오히려 상향 조정했다. 유안타증권은 올해 코스메카코리아의 매출액 전망치를 기존 7995억원에서 8387억원으로 4.9%, 영업이익은 1060억원에서 1124억원으로 6.0% 높였다. 내년 매출액 전망치는 9400억원에서 1조원으로 6.4%, 영업이익은 1290억원에서 1380억원으로 7.0% 상향했다.
이에 올해 매출액은 전년 대비 30.9% 증가한 8387억원, 영업이익은 34.6% 늘어난 1124억원을 기록할 것으로 전망했다. 내년에는 매출액이 1조원으로 19.2%, 영업이익은 1380억원으로 22.8% 증가할 것으로 예상했다. 영업이익률도 올해 13.4%에서 내년 13.8%로 개선될 것으로 내다봤다.
목표주가는 기존 12만원에서 15만원으로 25% 상향했다. 지난 23일 종가 12만7300원 대비 상승 여력은 18%다. 12개월 선행(12M FWD) 주당순이익(EPS)에 목표 주가수익비율(PER) 18배를 적용했다.
이 연구원은 “Target PER은 생산 제품의 아마존 상위권 진입과 분기 최대 실적 경신으로 성장 기대감이 높아졌던 2024년 5~9월 평균 12M FWD PER 18배를 적용했다”고 설명했다.
|