|
|
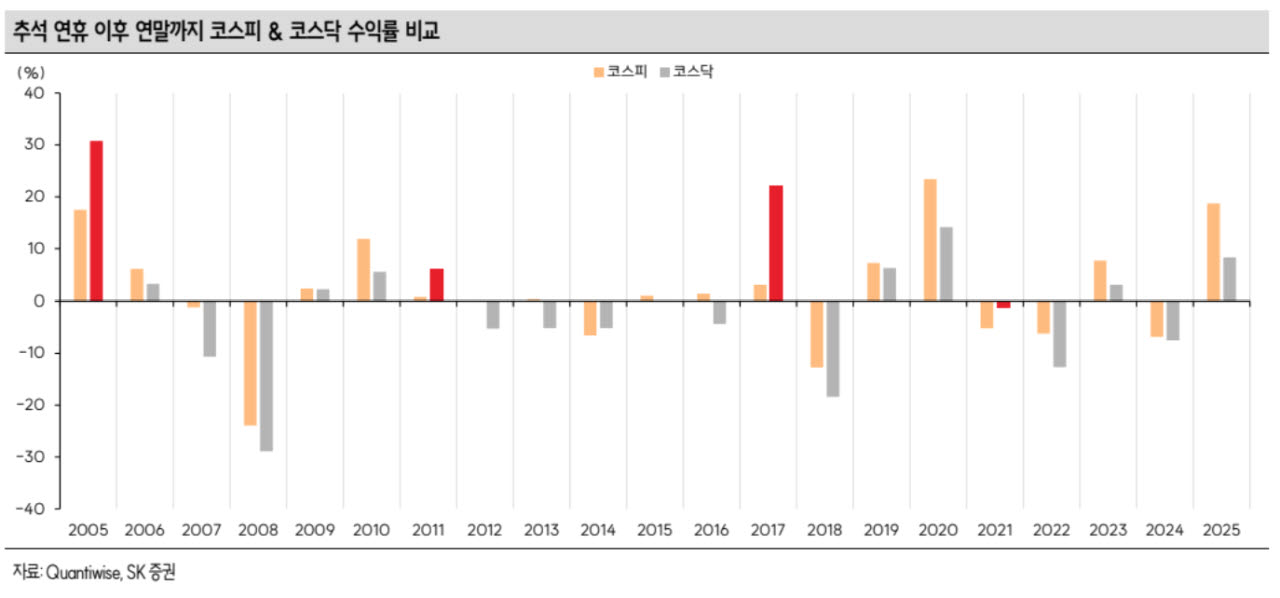
실제 2005년 이후 20여 년간 추석 연휴 이후 연말까지 코스닥 수익률이 코스피를 웃돈 경우는 단 5차례에 그쳤다. 연말 대주주 개인 양도소득세 회피를 위한 매도가 코스닥 수급에 부담으로 작용하는 데다 배당과 윈도드레싱(기관의 연말 포트폴리오 조정) 수요가 고배당 대형주와 코스피 종목으로 몰리는 영향이다. 이에 코스닥의 계절적 강세는 연말보다 이듬해 1월에 상대적으로 뚜렷하게 나타나는 경향이 있다는 설명이다.
과거 코스닥이 코스피를 크게 앞섰던 시기에는 공통점이 있었다. 2005년에는 추석 이후 연말까지 코스닥이 코스피를 13%포인트 웃돌았고, 2011년과 2017년에도 각각 5.5%포인트, 19.3%포인트 높은 수익률을 기록했다.
첫 번째 조건은 대형주의 공백이었다. 2005년에는 외국인이 대형주를 순매도했고 2011년에는 유럽발 금융위기로 조선·화학 업종의 이익 전망치가 낮아졌다. 2017년에는 반도체 슈퍼사이클 이후 차익실현과 피로감이 나타나면서 대형주의 상승 동력이 약해졌다.
두 번째는 코스닥 시가총액 상위 종목을 중심으로 한 뚜렷한 주도 테마였다. 2005년에는 줄기세포를 중심으로 한 바이오, 2011년에는 모바일 게임과 엔터테인먼트, 2017년에는 셀트리온 3형제와 신라젠을 중심으로 바이오주가 강세를 나타냈다. 여기에 외국인과 기관의 유의미한 순매수가 이어지는 수급 변화도 코스닥 강세의 공통 조건으로 꼽혔다.
올해는 이 같은 조건이 완전히 갖춰지지는 않았다는 평가다. 우선 대형주의 공백은 절반 정도 충족된 것으로 분석됐다. 지난 7월 이후 반도체 사이클을 둘러싼 논쟁이 계속되는 가운데 향후 3분기 실적이 대형 반도체주의 방향을 좌우할 가능성이 크기 때문이다.
반면 코스닥을 이끌 새로운 테마는 조금씩 형성되고 있다. 코스닥 시총 상위권을 차지하는 바이오 업종의 모멘텀은 아직 강하지 않지만 반도체 장비와 로봇을 중심으로 외국인의 관심이 나타나고 있다는 점에 주목했다.
수급 여건은 아직 뚜렷한 변화를 보이지 않고 있다. 다만 정부의 코스닥 활성화 정책이 기관투자가의 순매수를 유도할 수 있다는 점은 변수로 꼽힌다.
나 연구원은 “수급 요건은 아직 충분히 충족하지 못했다”면서도 “정부의 코스닥 활성화 정책을 기반으로 기관 순매수 환경을 조성할 가능성이 있다는 점에서 관심의 끈을 놓기 어렵다”고 말했다. 이어 “추석 이후 주요 기업들의 실적 및 정책 동향에 귀를 기울여야 하는 이유”라고 덧붙였다.