손현정 유안타증권 연구원은 “이번 카자흐스탄 탐방에서 확인한 핵심은 해외 궐련의 추가 성장 여력과, 이를 이익과 현금흐름으로 연결할 현지 사업 기반”이라고 밝혔다.
카자흐스탄 전체 궐련 시장은 축소되고 있지만 KT&G가 강점을 가진 100mm 초슬림 시장은 성장하고 있다. 카자흐스탄 전체 궐련 시장은 2021년 166억개비에서 2025년 144억6000만개비로 13.0% 감소한 반면, 같은 기간 100mm 초슬림 시장은 38억4000만개비에서 46억3000만개비로 20.6% 증가했다. 전체 시장에서 차지하는 비중도 23.1%에서 32.0%로 확대됐다.
KT&G의 현지 시장 점유율도 빠르게 상승했다. 2022년 5.1%였던 카자흐스탄 점유율은 2023년 6.8%, 2024년 8.6%, 지난해 9.6%까지 높아졌다. 2024년에는 BAT를 제치고 현지 3위에 올랐으며 지난해 100mm 초슬림 시장 내 점유율은 26.0%를 기록했다.
손 연구원은 “전체 시장 수요가 줄어드는 환경에서도 성장 제품군에서 점유율을 확보하면서 판매량을 늘렸다는 점에 의미가 있다”고 평가했다.
아직 전국 유통망 확대가 진행 중이라는 점도 추가 성장 여력을 뒷받침한다. KT&G의 카자흐스탄 유통 커버리지는 지난해 60%에서 올해 70%, 내년 80% 이상으로 높아질 예정이다. 진열 점포 수도 지난해 1만1000개에서 올해 1만4000개, 내년 1만6000개로 확대할 계획이다.
손 연구원은 “점유율 상승이 전국 유통망 완성 이전에 나타났다는 점에 주목한다”며 “성장하는 제품군에서 형성된 브랜드 경쟁력을 신규 지역의 실제 구매로 연결할 수 있다면 시장 전체 성장률을 상회하는 판매량 증가가 이어질 수 있다”고 설명했다.
직접사업 전환에 따른 이익 레버리지도 나타나고 있다. 카자흐스탄 판매법인의 2022~2025년 판매량 연평균성장률(CAGR)은 20.4%였던 반면 매출액과 영업이익 CAGR은 각각 70.2%, 89.7%를 기록했다. 유통 마진 내재화와 가격·제품 믹스 개선, 판매량 증가가 동시에 나타난 결과다.
손 연구원은 “직접사업 전환에 따른 일회성 구조 변화가 포함돼 있어 같은 성장률을 향후 그대로 연장하기는 어렵다”면서도 “추가 판매량이 외형 이상의 이익 증가로 연결될 수 있는 사업 구조가 형성됐다는 점은 분명하다”고 짚었다.
생산 현지화 역시 수익성을 높이는 요인이다. KT&G 카자흐스탄 공장은 지난해 3월 상업생산을 시작했다. 올해 예상 생산량은 약 33억개비로 현재 인력 기준 생산능력 40억개비, 설비 기준 최대 생산능력 60억개비를 밑돈다. 판매량이 늘더라도 단기적으로 신규 생산라인 투자보다 인력과 교대 운영 확대를 통해 대응할 수 있다는 의미다.
현지 생산 이후 물류와 원가 부담도 낮아졌다. 한국에서 유라시아 지역으로 공급할 때 25~35일 걸렸던 공급기간은 카자흐스탄 공장 가동 이후 인접 지역 기준 당일~10일로 단축됐다. 완제품 재고는 최소 2개월 줄었으며 감가상각비를 제외한 가공비는 한국보다 약 30% 낮다.
손 연구원은 “현지 생산은 단순한 공급처 이전이 아니라 추가 판매의 수익성을 높이는 기반”이라며 “카자흐스탄 공장은 원가 절감 설비를 넘어 현지 수요를 빠르게 제품과 공급으로 전환하는 플랫폼으로 기능하고 있다”고 평가했다.
투자 부담이 낮아지면서 현금 창출력도 개선되고 있다. 올해 상반기 연결 영업활동현금흐름은 7655억원으로 전년 동기 3881억원보다 3774억원 증가했다. 같은 기간 유형자산 취득액은 3482억원에서 2171억원으로 줄었다. 영업활동현금흐름에서 유형자산 취득액을 단순 차감한 현금잉여는 399억원에서 5484억원으로 확대됐다.
주주환원 확대 가능성도 주목했다. 올해 중간배당은 주당 2000원으로 전년 대비 600원 증가했다. 유안타증권은 연간 주당배당금(DPS)을 올해 7200원, 내년 7600원으로 추정했다. 다만 추가적인 주주환원 확대 여부는 4분기 발표될 중장기 정책을 확인할 필요가 있다고 봤다.
손 연구원은 “초기 생산 투자가 마무리된 이후 현금 창출력도 개선되고 있어 해외 궐련 성장이 주주환원 여력 확대로 이어질 기반도 강화되고 있다”고 평가했다.
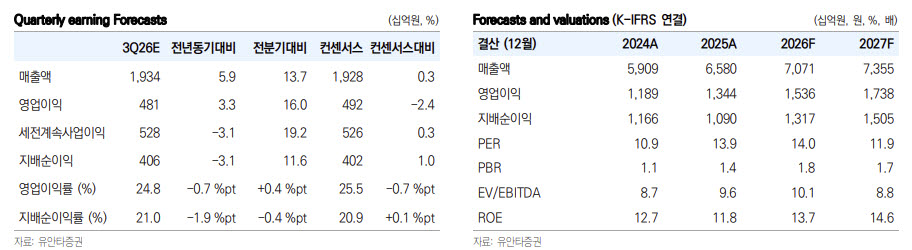
유안타증권은 올해 KT&G의 연결 매출액을 전년 대비 7.5% 증가한 7조713억원, 영업이익을 14.3% 늘어난 1조5361억원으로 전망했다. 내년에는 매출액 7조3550억원, 영업이익 1조7379억원을 기록할 것으로 예상했다.
손 연구원은 “향후 중요한 것은 유통 커버리지 자체보다 신규 지역의 판매량이 얼마나 빠르게 올라오고, 증가한 물량이 제조·유통 효율 개선을 통해 연결 이익으로 전환되는지”라며 향후 실적 추정 상향 여부는 신규 지역의 점포 생산성과 카자흐스탄 생산량 증가, 유통비·제조원가 개선의 연결 실적 반영 정도를 확인한 뒤 판단할 예정이라고 밝혔다.
|