




삼성경제연구소는 5일 `신용카드 시장의 건전성 진단`이라는 보고서에서, “제2의 카드사태 발생 가능성은 낮으나 부실 확대 요인은 잠복해있다”면서 이같이 밝혔다.
우리나라 신용카드 현황을 보면, 2010년 현재 신용카드 전체 이용실적은 517조4000억 원으로 2009년 470조9000억원에 비해 9.9% 증가했다. 이는 2003년 카드사태 당시 이용실적 517조3000억원을 초과하는 수치다.
무엇보다 우려되는 것은 2010년 이후 신용카드 이용 증가 속도. 2010년 신용카드 자산은 14.7% 증가해 2006~2009년 평균 증가율 6.3%를 2배 이상 상회하고 있다. 2011년 3월 말 현재 신용카드 대출 잔액은 25조4000억원으로 2010년 3월 21조7000억원에 비해 17.1% 증가한 상태다. 또 신용카드 수는 1억1950만 장으로 2010년 3월 말(1억 910만 장)에 비해 9.5% 증가했다.
|
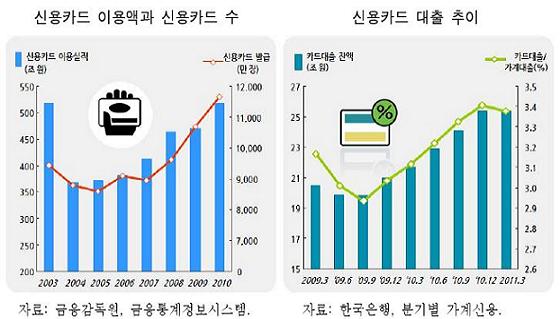
보고서는 “2003년 카드사태를 초래했던 2000~2002년의 신용카드 대출 급증 현상에 비하면 현재 상황은 상대적으로 심각성이 낮다”면서도 “하지만 2000~2001년 신용카드 대출 급증 초기에는 연체율이 상승하지 않다가 2002년 이후 대출 증가 현상이 지속되면서 연체율이 급상승했다”고 지적했다.
아울러 “신용카드 대출 급증 현상이 지속되면 연체율 급등 등 부실화가 현실로 나타날 우려가 있다”면서 “신용카드사들은 대출관리를 강화하는 한편, 대손충당금 규모를 확대해 대출 부실화 위험 대응체제를 마련해야 한다”고 밝혔다.
특히 “금융당국은 신용카드 대출에서 가장 취약한 고리인 다중채무자(3건 이상의 미상환 대출)와 복수카드론(2건 이상 미상환 카드론) 보유자 등 과다채무자에 대한 관리를 강화해야 한다”고 강조했다.
아울러 “신용카드 대출 억제로 인해 발생하는 초과 대출수요를 흡수할 수 있는 방안을 마련할 필요가 있다”면서 개인 신용정보의 확충과 축적, 서민금융기관의 정비와 지원 등을 통해 기존의 저신용층뿐 아니라 가계대출 억제로 인해 늘어날 것으로 예상되는 초과 대출수요를 효과적으로 흡수해야 한다고 지적했다.




