류형근 대신증권 연구원은 이날 보고서에서 “고성장 기업들이 경험하는 성장통을 경험하고 있다고 생각한다”며 “보유 기술 가치를 통한 돌파구를 마련할 수 있을 것”이라고 밝혔다.
파크시스템스의 3분기 매출액은 620억원으로 전년 동기 대비 36% 증가했고, 영업이익은 121억원으로 약 40% 늘었다. 다만 시장 전망치인 매출액 680억원, 영업이익 181억원에는 미치지 못했다.
하이브리드 백색광 간섭계(Hybrid WLI), NX-Mask, Wafer Plus 등 신규 장비 출하는 예상대로 진행됐지만 산업용 원자현미경(AFM) 일부 물량의 출하가 지연된 영향이다. 인력 증가에 따른 고정비 부담도 수익성 개선을 제한했다.
류 연구원은 “시장의 우려가 있다면 비용의 증가일 것”이라며 “높은 기저 부담 속 연평균 20%대의 매출액 성장이 타이트해진 가운데, 분기 평균 판매비와관리비(SG&A)는 300억원대로 증가했다”고 짚었다.
향후 실적 개선을 위해서는 신규 성장동력 확보와 비용 통제가 중요하다는 분석이다. 류 연구원은 “시장의 우려 불식을 위해선 맞춤형 원자현미경 개발을 통한 새로운 성장동력의 확보와 효율적 비용 통제가 필요하다”고 강조했다.
다만 장비 수주 환경은 개선될 것으로 내다봤다. 첨단 패키징(Advanced Packaging) 투자 확대에 따라 NX-TSH의 신규 수주가 재개될 것으로 예상했으며, 산업용 AFM과 Hybrid WLI, NX-Mask 등 신규 장비의 수주 강세도 이어지고 있다고 평가했다.
차세대 장비인 FX 시리즈 역시 새로운 성장동력으로 꼽았다. FX 시리즈는 공진주파수를 활용해 스캔 속도를 대폭 높인 제품으로, 기존 측정 영역을 넘어 검사 시장으로 진출하기 위한 장비다. 내년 상반기 샘플 출하가 예정돼 있다.
류 연구원은 “FX 시리즈의 샘플 출하가 2027년 상반기 예정돼 있는 만큼 차세대 로드맵 확보 또한 차질 없이 진행되고 있다는 판단”이라며 “효율적 비용 통제 기반 비용 증가 속도의 둔화가 예상되는 만큼 회사의 성장가치에 여전히 주목해야 할 때”라고 설명했다.
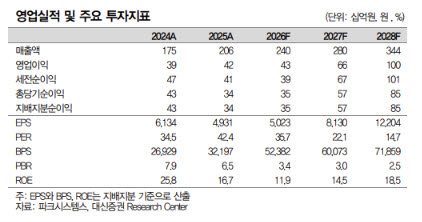
대신증권은 파크시스템스의 올해 연간 매출액을 2397억원, 영업이익을 435억원으로 전망했다. 내년에는 매출액이 2805억원으로 17.0% 증가하고 영업이익은 661억원으로 52.0% 늘어날 것으로 예상했다. 영업이익률도 올해 18.1%에서 내년 23.6%로 개선될 전망이다.
목표주가 하향에는 이익 추정치 조정이 반영됐다. 새 목표주가 26만원은 내년 예상 주당순이익(EPS) 8130원에 목표 주가수익비율(PER) 31.4배를 적용해 산출했다. 지난 18일 종가 17만9300원 대비 상승 여력은 약 45%다.
류 연구원은 “효율적 비용 통제 기반 비용 증가 속도의 둔화가 예상되는 만큼 회사의 성장가치에 여전히 주목해야 할 때”라고 평가했다.
|