|
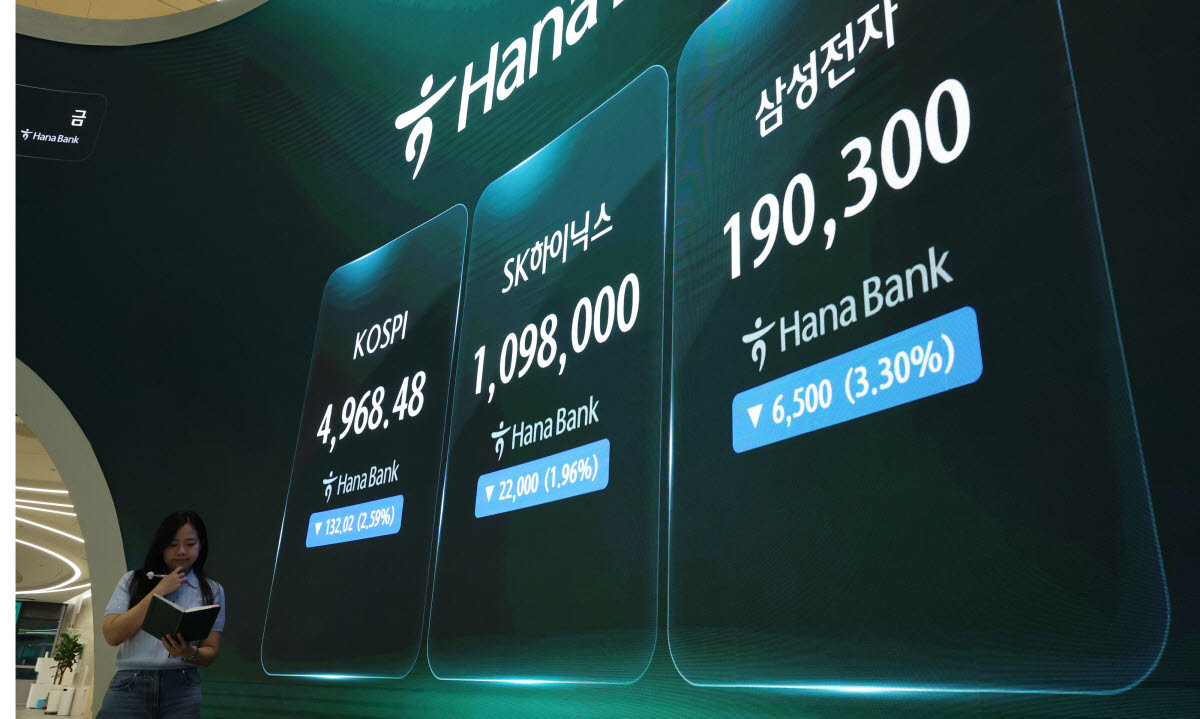
최근 반도체주 급락의 배경으로는 엔비디아의 리더십 변화와 미국 민주당의 AI 규제 강화 가능성이 꼽힌다. 이 같은 불확실성이 2028년 이후 AI 투자 증가세가 둔화할 수 있다는 우려로 이어졌다는 설명이다.
수급 악화도 주가 하락을 부추겼다. 글로벌 헤지펀드들이 AI 반도체 관련 종목의 투자 비중을 줄인 가운데 공매도 규모는 2016년 이후 약 10년 만의 최고 수준에 근접했다. 이에 따라 기업 실적과 무관한 수급 요인으로 주가 하락 폭이 확대됐다는 분석이다.
반면 메모리 반도체 업황은 여전히 견조할 것으로 전망된다. KB증권은 2027년 서버용 D램(DRAM)과 기업용 솔리드스테이트드라이브(SSD) 수요가 전년 대비 각각 56%, 54% 증가할 것으로 내다봤다. 2028년까지 D램과 낸드플래시 모두 수요 증가율이 공급 증가율을 크게 웃돌 것으로 예상했다.
특히 2027~2028년 고객사의 메모리 수요 대비 실제 공급 충족률은 60~70% 수준에 그칠 것으로 추정했다. 고객사가 필요로 하는 메모리 반도체 물량의 30~40%를 공급이 따라가지 못할 수 있다는 의미다.
고대역폭메모리(HBM) 생산 확대에 따른 범용 D램 공급 제약도 수급 불균형을 심화시키는 요인이다. AI 데이터센터에 탑재되는 메모리 용량이 늘어나는 가운데 반도체 업체들의 공급 증설은 제한적으로 이뤄지고 있기 때문이다. 장기공급계약을 바탕으로 메모리 업체들의 가격 협상력도 유지될 것으로 예상된다.
이에 따라 KB증권은 삼성전자와 SK하이닉스의 2026~2027년 합산 영업이익이 1777조원에 달할 것으로 추정했다. 삼성전자가 1022조원, SK하이닉스가 755조원이다. 이는 양사가 창사 이후 수십 년간 기록한 누적 영업이익을 크게 웃도는 규모라는 설명이다.
대외 정책 불확실성으로 AI 투자 증가 속도가 예상보다 늦춰질 가능성은 남아 있다. 그러나 구글과 아마존웹서비스(AWS), 마이크로소프트(MS) 등 주요 클라우드 기업의 매출 성장세를 고려하면 AI 컴퓨팅 수요는 적어도 2027~2028년까지 빠르게 증가할 것으로 전망된다.
김 본부장은 “지금은 단기적인 수급 불균형과 구조적인 실적 방향성을 분리해서 봐야 할 시점”이라며 “주가는 미래의 불확실성을 먼저 반영하지만 기업가치의 궁극적인 방향은 실적이 결정한다. 공포는 주가에 먼저 반영되고 실적은 가치를 입증할 것”이라고 강조했다.