|
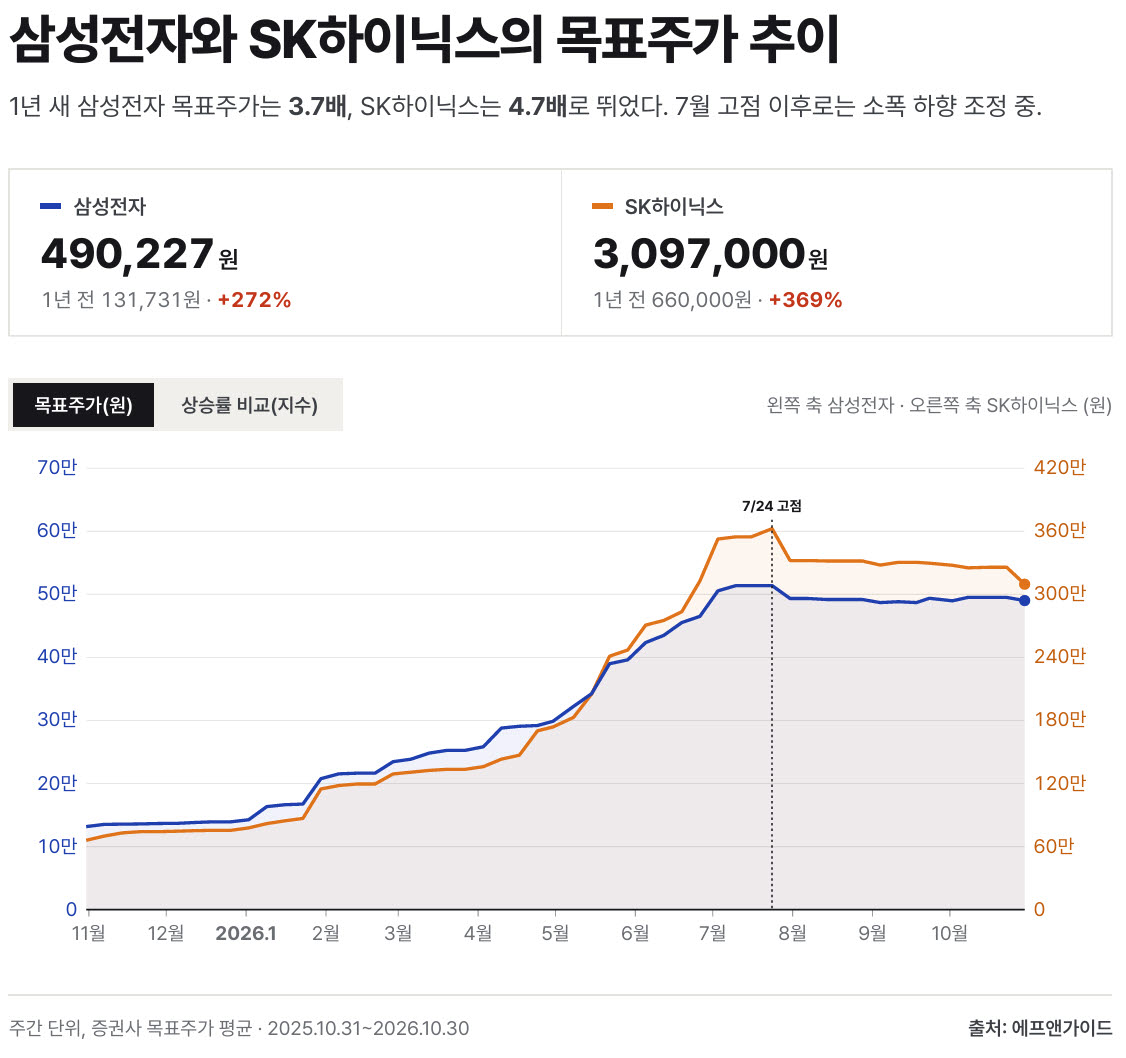
괴리가 벌어진 것은 주가는 빠르게 떨어졌는데 목표주가는 좀처럼 내려오지 않았기 때문이다. 지난 1년(52주) 동안 삼성전자 컨센서스가 오른 주는 36주, 내린 주는 5주에 불과했다. SK하이닉스도 35주 오르고 7주 내렸다.
상승기에는 목표주가가 주가를 바짝 따라갔다. 지난해 10월 말부터 올해 고점을 찍었던 6월 19일까지 삼성전자 주가가 229% 오르는 동안 목표주가는 246% 올랐다. SK하이닉스는 주가 394%, 목표주가 330%였다. 특히 6월 19일 SK하이닉스의 상승여력은 2.6%까지 좁혀졌다. 주가가 목표주가를 거의 따라잡은 것이다.
이처럼 주가를 따라가기 바빴던 증권가의 목표가 조정은 하락기에 접어들어선 엇박자를 내기 시작했다. 6월 19일부터 지난달 29일까지 삼성전자 주가는 34%, SK하이닉스는 45% 하락했음에도, 같은 기간 컨센서스는 오히려 각각 8.7%, 13.6% 올랐다. 주가가 이미 꺾인 뒤에도 목표가 상향이 이어졌기 때문이다.
상승기와 달리 약세장이 들어선 이후 증권사들은 목표가를 거의 내리지 않았다. 괴리율이 벌어지게 된 결정적 이유다. 컨센서스 고점은 삼성전자 7월 10일, SK하이닉스 7월 24일에 나왔고, 이 시기 SK하이닉스 컨센서스가 최고치(362만원)를 찍은 날 주가는 고점 대비 36% 빠져 있었다. 이후 지금까지 컨센서스 하향 폭은 삼성전자 3.6%, SK하이닉스 11.2%에 그친다.
3분기 실적 발표 뒤 일부 증권사가 목표가를 내리면서 지난주 SK하이닉스 컨센서스는 3.8% 낮아졌다. KB증권과 IBK투자증권이 각각 목표가를 420만원에서 350만원으로, 400만원에서 320만원으로 하향 조정한 영향이다. 하지만 같은 시기 목표가를 올린 곳도 있어 하향 폭은 제한적이었다.
증권사 간 시각차도 크다. SK하이닉스 목표가는 SK증권과 교보증권은 가장 높은 400만원을 목표주가로 내건 반면, BNK투자증권은 165만원을 제시했다.
증권가는 실적이 뒷받침하는 만큼 목표주가를 크게 낮출 이유가 없다는 입장이다. 두 회사는 3분기 사상 최대 실적을 냈다. 주가 하락도 실적이 꺾여서가 아니라 미국 빅테크의 인공지능(AI) 투자 회수 우려 같은 외부 요인 탓이라는 설명이다.
하지만 ‘실적은 좋은데 주가가 반토막’이라는 상황 자체가 시장이 미래 이익을 그만큼 할인하고 있다는 신호라는 지적도 나온다. 목표주가 산정에 쓰는 목표 PER(배수)을 낮추지 않은 채 이익 추정치만 반영하면 컨센서스가 시장 심리 변화를 제때 담지 못한다는 것이다.
증권가의 낙관편향이 이같은 괴리의 한 원인이라는 분석이다. 김준석 자본시장연구원 선임연구원은 “2015년 이후 목표주가에 내재된 기대수익률은 평균 34%로, 실제 실현수익률(평균 4%)과 큰 격차를 보였다”며 “목표주가 달성률도 19%에 그쳐 예측 신뢰도가 낮았다”고 밝혔다. 이어 그 배경으로는 “증권사의 수익 창출과 연계된 보상체계, 기업과의 관계 유지 필요성, 투자은행(IB) 및 중개업무와의 이해상충 등”이 있다고 분석했다.