

|
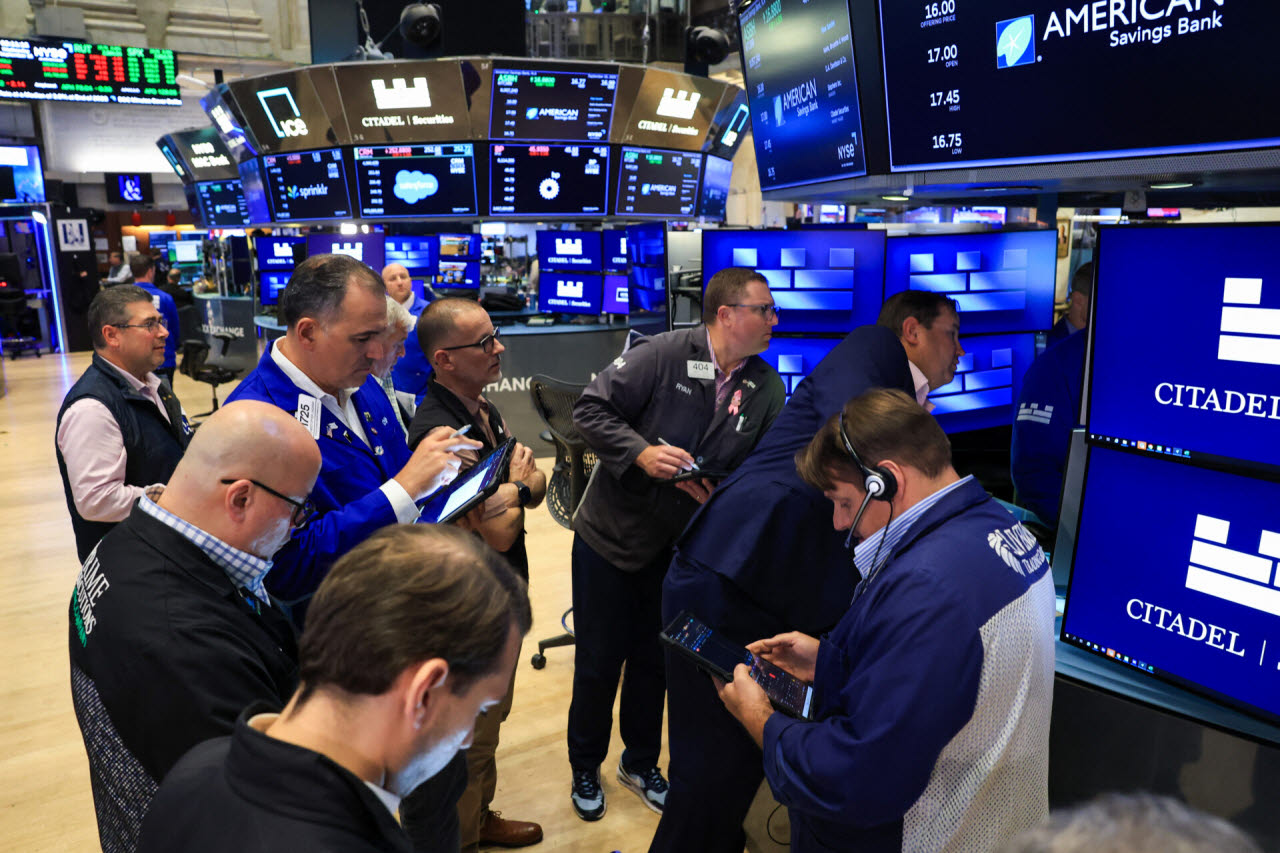
특히 오는 11월10일 만료되는 미중 관세 휴전의 연장 여부가 증시의 핵심 변수가 될 전망이다. 중국의 미국산 농산물 구매 확대와 미국산 액화천연가스(LNG) 관세 인하 등도 협상 카드로 거론된다.
AI 분야에서도 양국 간 합의가 나올지 주목된다. 미국과 중국은 최근 고위급 회담에서 통제 불가능한 AI와 사이버 공격 등 중대한 사고가 발생했을 때 신속하게 연락할 수 있는 소통 채널 구축을 논의했다. 다만 첨단 AI 반도체 수출 통제 등 양국의 핵심 경쟁 사안에서는 이견이 여전하다.
같은 날 경제지표와 연준 인사 발언도 이어진다. 24일에는 주간 신규 실업수당 청구건수와 8월 신규주택판매가 발표된다. 최근 연준이 기준금리를 인상한 만큼 노동시장과 주택시장의 강도가 추가 긴축 여부를 가늠하는 재료가 될 수 있다. 존 윌리엄스 뉴욕 연방준비은행 총재도 이날 뉴욕에서 연설에 나선다.
채권시장도 주목할 필요가 있다. 미 재무부는 24일 7년 만기 국채 입찰을 실시한다. 장기 국채금리가 높은 수준을 유지하는 상황에서 입찰 수요가 부진할 경우 시장금리가 다시 뛰면서 고평가 논란이 있는 기술주에 부담을 줄 수 있다.
장 마감 후에는 미국 소비 흐름을 가늠할 수 있는 코스트코의 분기 실적도 나온다. 최근 고금리와 물가 부담에도 미국 소비가 얼마나 견조한지 확인할 수 있다는 점에서 소매주뿐 아니라 경기 전반에 대한 투자심리에 영향을 줄 수 있다.
25일에는 9월 미시간대 소비자심리지수 확정치가 발표된다. 앞서 소비자심리 예비치는 47.8로 전월보다 크게 떨어진 반면 1년 기대인플레이션은 4.6%로 상승해 시장의 경계감을 키웠다. 윌리엄스 총재도 이날 영국 옥스퍼드에서 통화정책 패널 토론에 참석한다.
중동 정세와 국제유가도 변수다. 최근 미국과 이란이 대화를 재개하고 사우디아라비아의 원유 수출도 일부 회복되면서 브렌트유는 배럴당 100달러 안팎까지 내려왔지만, 이란의 지원을 받는 예멘 후티 반군이 사우디 공격을 멈추지 않을 경우 공급 부족 문제가 다시 불거질 전망이다. 호르무즈해협 선박 통행량 역시 전쟁 이전 수준을 크게 밑돌고 있다.
26~27일은 뉴욕증시가 주말로 휴장하지만 유엔총회를 계기로 한 외교전과 미·이란 후속 협상, 후티의 움직임 등 중동 관련 뉴스는 이어질 전망이다. 주말 사이 지정학적 긴장이 다시 높아질 경우 다음 주 증시에 즉각 반영될 수 있다.