|
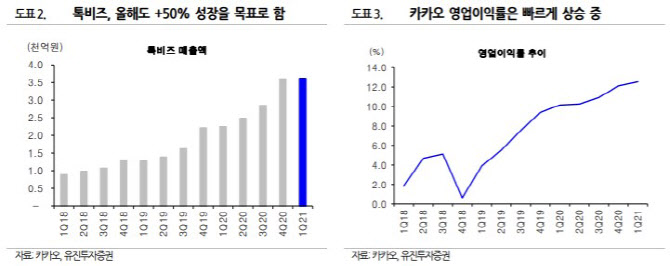
주영훈 유진투자증권 연구원은 “카카오커머스의 지난해 당기순이익은 1233 억원에 달할 정도로 핵심 사업으로 자리잡아가고 있다”며 “유료 콘텐츠 부문 성과도 좋았는데 픽코마 매출액이 전년 대비 226% 증가했다. 올해 연간 목표치인 거래액 1 조 달성은 무난할 것으로 보인다”고 말했다.
또 마케팅 비용이 기존 예상치(7.4%)보다 낮은 5.3% 수준을 기록해 인건비가 47% 늘었음에도 전체 영업비용 추정치에 큰 변화가 없었다는 분석이다.
주 연구원은 “2분기 이후 마케팅 비용에 대한 지출이 재차 증가할 가능성이 있지만 신사업 부문 손익 개선, 매출 증가에 따른 영업 레버리지 효과가 더욱 크게 나타나고 있는 만큼 우려사항은 아니라고 판단한다”며 “영업이익률 개선 효과가 올해도 연중 내내 계속될 가능성이 높다고 전망한다”고 전했다.
아울러 카카오의 실적 호조 속에 하반기 카카오페이, 카카오뱅크 등 자회사 상장 시 투자매력도는 우려와 달리 높게 유지될 것으로 판단했다. 주 연구원은 “핵심 자회사들이 상장을 완료하게 되면 카카오라는 모회사에 대한 투자매력도가 둔화될 것이란 일부 우려 섞인 시각도 있으나, 일반적인 지주사들과는 달리 카카오톡을 통해 발생하는 트래픽이 핵심 경쟁력인 만큼 모회사에 대한 시장 평가 역시 높게 유지될 것으로 본다”고 분석했다.