|
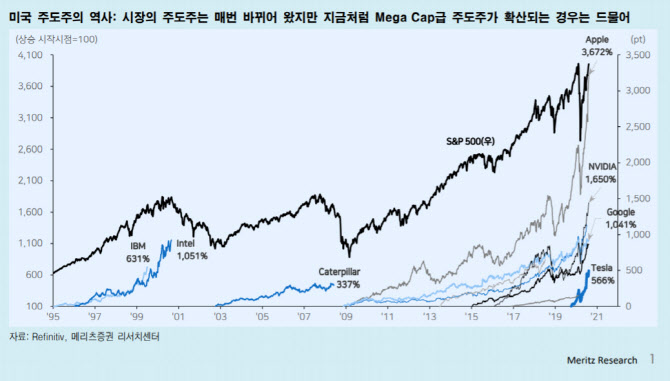
이는 경기 순환적 흐름에서 파생되는 주도주가 아닌 산업의 구조변화에 기인하고 있기 때문으로 풀이된다.
이 연구원은 “과거에는 해당 산업의 호황을 반영하며 주도주가 탄생했지만 지금은 그렇지 않기 때문”이라며 “업황의 사이클을 반영하는 것이 아니기에 업종 간의 연관성도 낮다”고 설명했다.
다른 이유로는 성장주가 단순히 성장성만을 내포하고 있지 않다는 점이다. 그동안의 사례와는 달리 미국의 애플 등 기업과 같은 성장주들은 가시적인 실적을 내고 있다는 것이다. 향후 장세는 여러 가지 업종이 번갈아가며 주도주가 바뀌겠지만, 상승세는 지속될 걸로 보여 이같은 실적을 내고 있는 성장주에 주목해야 한다고 조언했다.
이 연구원은 “돈 버는 성장주들이 많아지고 있다는 점이 주도주가 많은 이유”라며 “IT버블 당시 성장성은 높지만 돈을 벌지 못하는 성장주의 한계를 경험했다면 지금은 플랫폼의 지배력을 바탕으로 강한 이익을 창출하는 기업이 많은데, 전례 없이 지금 미국의 초대형 성장주들이 많은 이유이기도 하다. 단순 업황 사이클로는 설명하기 어려운 현상”이라고 진단했다.
이어 “아마존이 본격적으로 돈을 벌고 있는 국면이라면 온라인 플랫폼 기업인 쇼피파이, 테슬라는 이제 돈을 벌기 시작하는 기업”이라며 “단기적으로 주식시장은 쏠림과 과열을 해소해 나가는 변동성 장세가 좀 더 연장될 순 있어도, 강세장의 추세를 위협할 기준은 아니다. 업종, 종목 선택에 있어서 성장의 가시성이 있는 기업이 정답일 듯하다”고 조언했다.