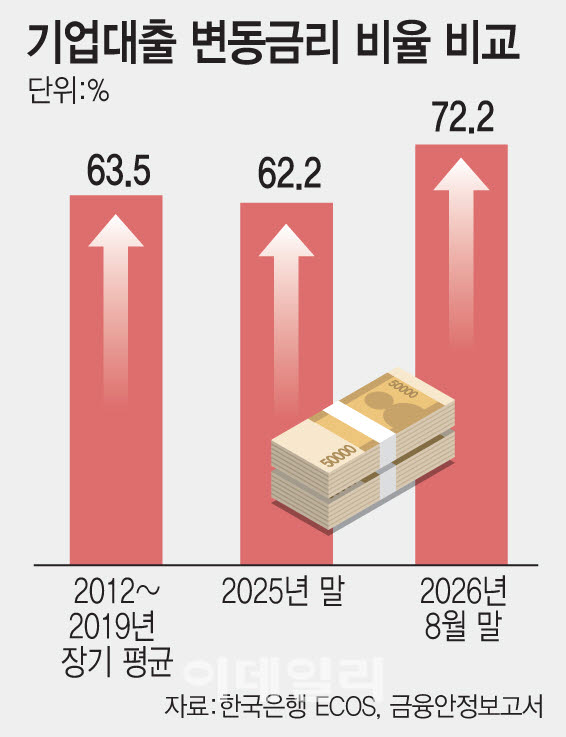
15일 한국은행 경제통계정보시스템에 따르면 지난 8월 말 기준 예금은행 기업대출 잔액 중 변동금리 비중은 72.2%로 집계됐다. 지난해 말(62.2%)보다 10%포인트 높아진 것이다. 같은 기간 가계대출의 변동금리 비중 상승 폭(4.1%포인트)의 약 2.4배다. 코로나19 이전 장기 평균(2012~2019년)인 63.5%보다도 8.7%포인트 높은 수준이다.
한은 관계자는 “최근 금융채 금리가 많이 오르면서 고정금리 대출금리가 변동금리보다 상대적으로 높은 수준을 보이고 있다”며 “기업들이 금리가 더 낮은 변동형 대출을 선택하면서 비중이 높아진 것으로 보인다”고 설명했다.
|
금리 상승의 부담은 자금 여력이 부족한 중소기업에 더 크게 나타날 수 있다. 차입 의존도가 높고 현금흐름이 취약한 기업은 이자 비용이 늘면 원자재 구입이나 임금 지급, 설비투자 등에 쓸 자금이 줄어들 수 있기 때문이다. 한은이 2022년 발표한 분석 자료에 따르면 기준금리가 0.25%포인트 오르면 설비투자는 0.07~0.15% 감소하는 것으로 추정됐다. 특히 외부 자금 의존도가 높은 비제조업과 비IT 제조업, 재무 구조가 취약한 한계 기업일수록 금리 상승에 더 민감하게 반응하는 것으로 분석됐다.
이런 상황에서 기업대출 금리는 더 오르고 있다. 한은에 따르면 지난 8월 기준 예금은행의 신규취급액 기준 기업대출 금리는 연 4.30%로 전월보다 0.10%포인트 상승했다. 대기업 대출금리는 4.21%로 0.03%포인트, 중소기업 대출금리는 4.38%로 0.16%포인트 각각 올랐다.
중소 기업의 경우 전체 대출 규모도 늘었다. 올해 1~9월 중소기업대출은 35조 9000억원 늘어 지난해 같은 기간(25조2000억원)보다 증가 폭이 컸다.
금리가 더 오르고 고금리가 장기화할 가능성도 크다. 이재명 대통령은 지난 13일 국무회의에서 “상당히 장기간 고금리 시대가 될 것”이라며 “대한민국 금리가 오를 수밖에 없고, 오르는 게 거의 기정사실인 것 같다”고 말했다. 신현송 한국은행 총재도 같은 날 국제통화기금(IMF) 연차총회 대담에서 물가상승률이 목표 수준인 2%로 수렴한다는 확신이 들 때까지 긴축적인 통화정책 기조를 유지하겠다는 뜻을 밝혔다.
서지용 상명대 경영학부 교수는 “(변동금리) 비중이 커질수록 금리 상승이 재산정 시점마다 반영돼 이자 부담이 더 빠르고 크게 늘 수 있다”라며 “가장 취약한 곳은 현금 흐름이 약한 고부채·저신용 중소기업으로, 매출이 부진한 상황에서 이자와 차환 부담까지 늘면 설비 투자·채용 축소를 넘어 운영자금 부족과 연체로 이어질 가능성이 있다”고 말했다.